
Actualizado en noviembre de 2026. Se renueva cada mes.
Los prestamistas que reportan bajo HMDA otorgaron 624,867 hipotecas sobre propiedades de inversión en 2025, por un valor de $464.6 mil millones (HMDA data, Jun 2026).
Un préstamo DSCR es una forma en que los inversionistas financian esas propiedades. El índice de cobertura del servicio de la deuda (DSCR) compara la renta de la propiedad con el pago de su préstamo. El préstamo se aprueba con la renta que cobra la propiedad, así que los contratos de arrendamiento o el registro de rentas (rent roll) reemplazan los talones de pago y los formularios W-2.
Hay pocos datos públicos sobre los préstamos DSCR, y la mayoría de los números en internet vienen de prestamistas que los venden. Por eso cada cifra de abajo viene del grupo que la produjo: el Census Bureau, los datos hipotecarios federales que los prestamistas reportan cada año, la Federal Reserve, el IRS, Fannie Mae, Freddie Mac y la agencia calificadora KBRA. Donde el registro público se acaba, nos detenemos.
Puntos clave
- Los préstamos sobre propiedades de inversión fueron el 19.3% de todos los dólares hipotecarios prestados en 2025 y el 9.2% de todos los préstamos (HMDA data, Jun 2026).
- Los prestamistas reportaron 404,217 préstamos con fines comerciales sobre propiedades de inversión de 1 a 4 unidades en 2025, por un valor de $145.4 mil millones (HMDA data, Jun 2026).
- Entre las propiedades en renta con hipoteca, el edificio mediano de 2 a 4 unidades tuvo un índice de cobertura del servicio de la deuda de 74, más o menos 14, en la escala del Census donde 100 significa que la renta cubre el pago exactamente (Census Bureau and HUD, Feb 2026).
- El 7.6% de las viviendas en renta de EE. UU. estaba vacío en el tercer trimestre de 2026, frente al 7.1% un año antes (Census Bureau, Oct 2026).
- Los inversionistas hicieron el 27% de las compras de casas unifamiliares de EE. UU. de marzo a junio de 2026, contando a los compradores que tienen tres o más propiedades (Cotality, Sep 2026).
- Los inversionistas individuales son dueños del 58.9% de las propiedades en renta de EE. UU., pero de solo cerca del 32% de las unidades en renta (Census RHFS microdata, Feb 2026).
- 8,914,988 declaraciones de impuestos reportaron rentas recibidas en el Schedule E del año tributario 2023, un conteo que también incluye rentas comerciales (IRS, Jun 2026).
- El 13.8% de las familias de EE. UU. era dueño de una propiedad residencial además de su propia casa en 2025, un conteo que incluye segundas viviendas y tiempos compartidos (Federal Reserve, Oct 2026).
- La renta de la residencia principal subió 2.8% en el año hasta septiembre de 2026 (BLS, Oct 2026).
- KBRA estima que la emisión de bonos hipotecarios de marca privada llegó a un récord posterior a la crisis de $220 mil millones en 2026, un 35% más que en 2025 (KBRA, Nov 2026).
- Los préstamos DSCR de compra en las emisiones de bonos calificadas por KBRA tienen incumplimientos concentrados cerca del 2% (KBRA, Oct 2025).
- La tasa promedio de la hipoteca fija a 30 años es 7.28%, frente a 6.26% hace un año (Freddie Mac, Nov 2026).
¿Qué Tan Grande Es el Mercado de Renta en EE. UU.?
El mercado de renta es grande, y tiene más espacio libre que hace unos años. La vacancia ha subido de forma constante desde 2022, lo que hace de la renta que una propiedad puede cobrar el primer número que todo inversionista debe revisar.
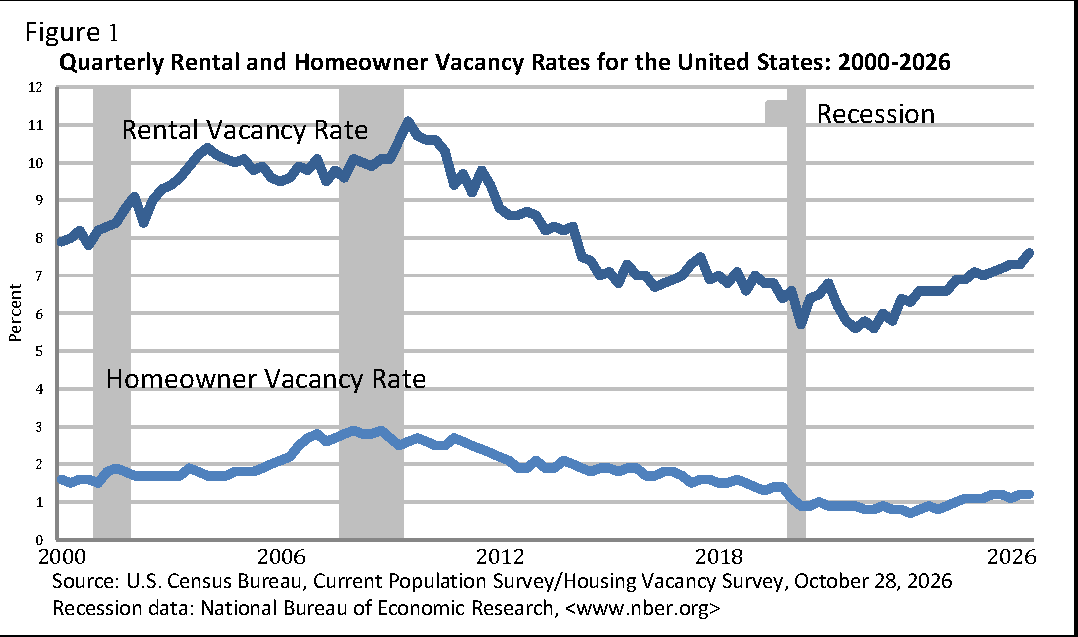
Figura 1: La tasa de vacancia en renta (línea de arriba) ha subido por unos cuatro años, de menos de 6% en 2022 a 7.6%, así que encontrar y conservar inquilinos importa más que entonces. La línea de abajo es la tasa de vacancia de las viviendas en venta. Fuente: U.S. Census Bureau, Quarterly Residential Vacancies, Third Quarter 2026, Oct 2026. Gráfico publicado por la fuente, tomado el 20 Nov 2026.
¿Cuántos hogares rentan?
Unos 46 millones, cerca de un tercio de todas las viviendas del país.
- 46,251,000 hogares de EE. UU. rentaban su vivienda en el tercer trimestre de 2026, lo que es el 30.9% de todas las unidades de vivienda (Census Bureau, Oct 2026).
- El país tenía 49,722,000 unidades en renta en 18,965,000 propiedades en renta (Census Bureau and HUD, Feb 2026).
¿Cuántas propiedades en renta están vacías?
Cerca de cuatro millones de unidades estaban vacías y en renta, y la tasa es más alta en las ciudades que en los suburbios.
- 3,866,000 unidades estaban vacías y en renta en el tercer trimestre de 2026, frente a 3,549,000 un año antes (Census Bureau, Oct 2026).
- La tasa de vacancia en renta era 7.3% un trimestre antes, en el segundo trimestre de 2026 (Census Bureau, Oct 2026).
- La vacancia en renta fue 8.8% en las ciudades principales frente a 6.5% en los suburbios (Census Bureau, Oct 2026).
- El Sur tuvo la vacancia en renta más alta de todas las regiones, 9.2%, y el Noreste la más baja, 6.2% (Census Bureau, Oct 2026).
¿Cuánta renta pide una propiedad vacía?
Cerca de $1,500 al mes en el punto medio del mercado.
- La renta mediana pedida por las unidades vacías en renta fue $1,541 en el tercer trimestre de 2026 (Census Bureau, Oct 2026).
¿Quién Es Dueño de las Propiedades en Renta de EE. UU.?
La mayoría de las propiedades en renta pertenecen a personas individuales. Las empresas tienen los edificios grandes, mientras que los dueños individuales tienen las casas sueltas y los edificios pequeños de varias unidades que forman la mayor parte del conteo.
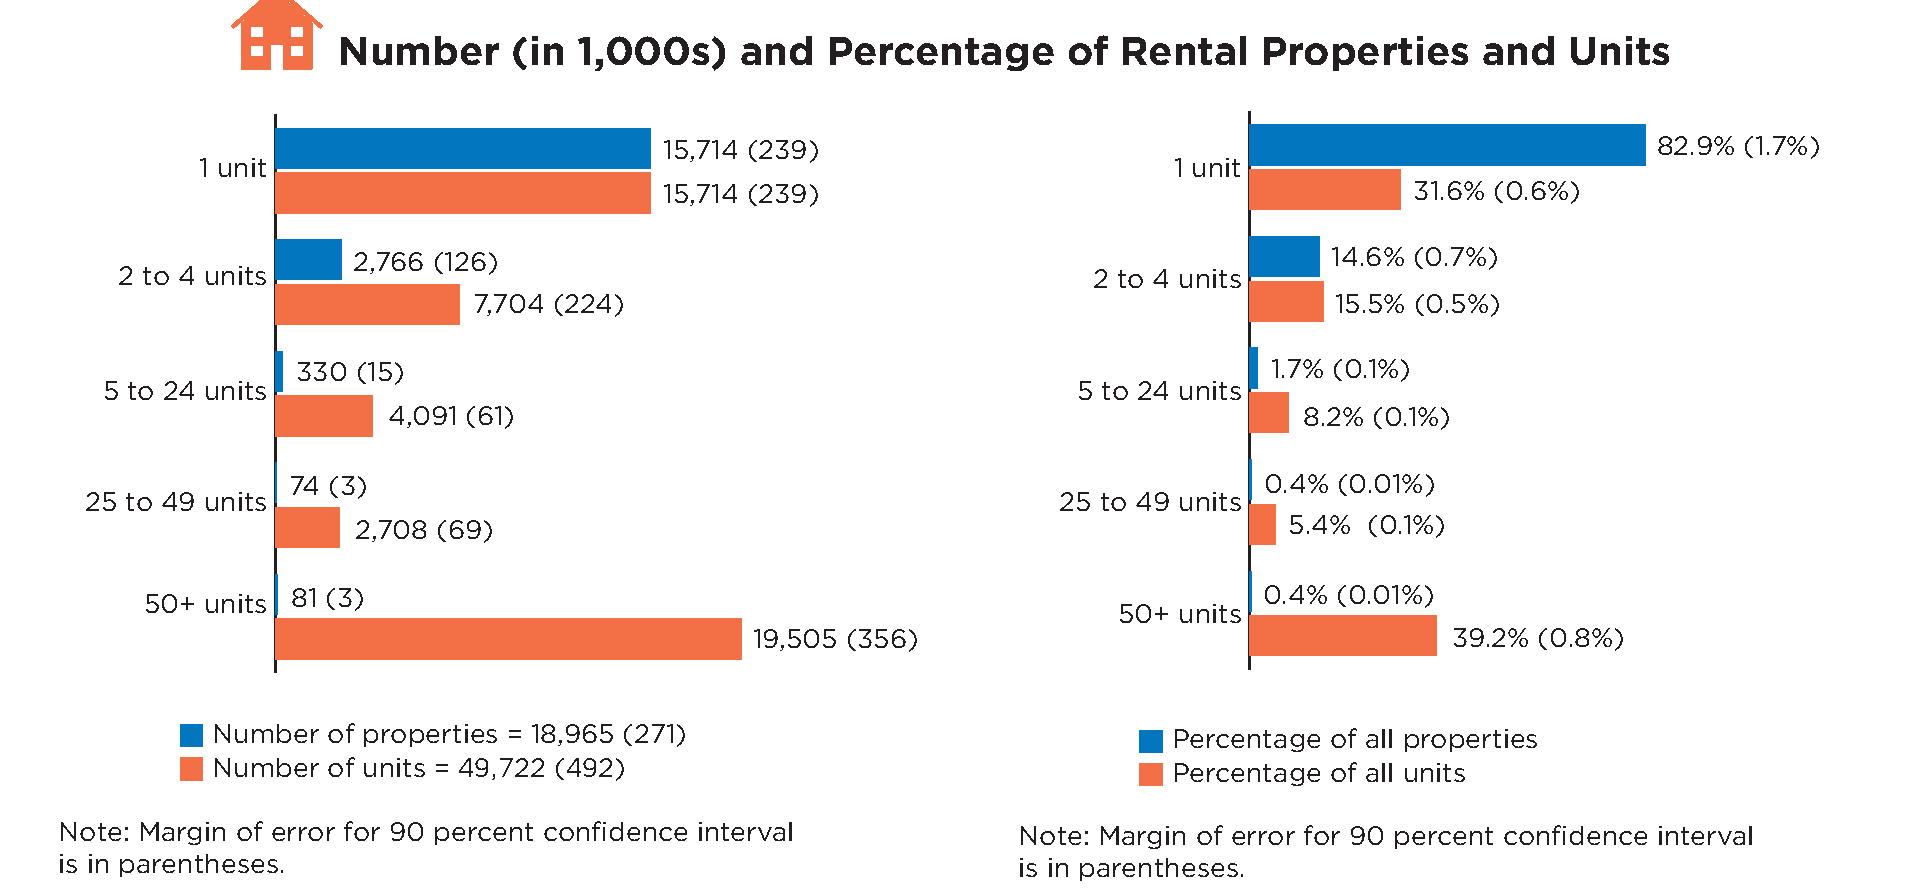
Figura 2: Las casas sueltas son más de cuatro de cada cinco propiedades en renta, pero menos de un tercio de las unidades en renta, así que el dueño típico de una renta tiene una casa o un edificio pequeño. Fuente: U.S. Census Bureau and HUD, 2024 Rental Housing Finance Survey, Feb 2026. Captura de pantalla de la página de la fuente, tomada el 20 Nov 2026.
¿Cuántas propiedades en renta son casas sueltas?
Más de cuatro de cada cinco.
- El 82.9% de las propiedades en renta de EE. UU. son propiedades de una sola unidad, y tienen el 31.6% de las unidades en renta (Census Bureau and HUD, Feb 2026).
- 2,766,000 propiedades en renta tienen de 2 a 4 unidades, y entre todas suman 7,704,000 unidades (Census Bureau and HUD, Feb 2026).
¿Quiénes son los dueños?
Los individuos son dueños de la mayoría de las propiedades, mientras que las empresas son dueñas de la mayoría de las unidades.
- Las sociedades y las compañías de responsabilidad limitada son dueñas del 21.4% de las propiedades en renta y de cerca del 43% de las unidades en renta (Census RHFS microdata, Feb 2026).
- Entre las propiedades en renta de 1 a 4 unidades, el 59.9% pertenece a inversionistas individuales (Census RHFS microdata, Feb 2026).
- El 48.7% de los dueños individuales de rentas de 1 a 4 unidades también tiene otras propiedades (Census RHFS microdata, Feb 2026).
- El 33.9% de las propiedades en renta de 1 a 4 unidades tiene una hipoteca o una deuda similar, y el 8.6% no lo reportó (Census RHFS microdata, Feb 2026).
¿Cuántas familias son dueñas de una propiedad en renta o de una segunda propiedad?
Más o menos una de cada siete familias, contando segundas viviendas y tiempos compartidos.
- El valor mediano de la propiedad residencial que las familias tienen además de su vivienda principal, que incluye segundas viviendas y tiempos compartidos, fue $280,000 en 2025, un 14% más que en 2022 (Federal Reserve, Oct 2026).
- El 4.4% de las familias tenía deuda garantizada por una propiedad residencial distinta de su vivienda principal, incluidas segundas viviendas, con un saldo mediano de $148,600 (Federal Reserve, Oct 2026).
¿Cuántas personas reportan ingresos por renta al IRS?
Cerca de nueve millones de declaraciones de impuestos, y cerca de la mitad paga intereses hipotecarios sobre la propiedad.
- Quienes presentan el Schedule E reportaron $436.66 mil millones de rentas recibidas en el año tributario 2023, un total que también incluye rentas comerciales (IRS, Jun 2026).
- 4,450,123 declaraciones dedujeron intereses hipotecarios sobre propiedades en renta, por un total de $62.52 mil millones (IRS, Jun 2026).
- 3,925,866 declaraciones reportaron una pérdida deducible en bienes raíces en renta (IRS, Jun 2026).
¿Cuánto Compran y Construyen los Inversionistas?
Los inversionistas siguen siendo una parte grande de los compradores. El retroceso de este año vino de las firmas más grandes, mientras que los dueños de unas pocas propiedades siguieron comprando.
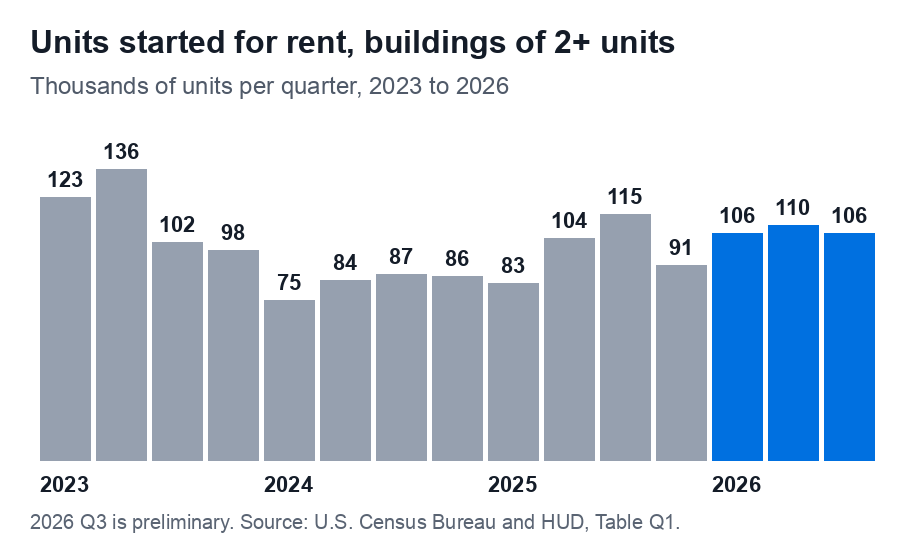
Figura 3: La construcción de viviendas en renta tocó fondo a principios de 2024 y ha superado las 100,000 unidades en cinco de los últimos seis trimestres, lo que suma oferta en los mismos años en que la vacancia ha subido. Fuente: U.S. Census Bureau and HUD, Quarterly Starts and Completions by Purpose and Design, Table Q1, Nov 2026. Gráfico elaborado por GoodLoan con los datos de la fuente, 20 Nov 2026.
¿Qué porcentaje de las compras de vivienda va a inversionistas?
Un poco más de una cuarta parte de las compras de casas unifamiliares, según el conteo de Cotality de compradores que tienen tres o más propiedades.
- El porcentaje de inversionistas fue 28% al cierre del primer trimestre de 2026, con la misma definición (Cotality, Sep 2026).
- Los inversionistas compraron unas 273,000 casas en el segundo trimestre de 2026, cerca de 40,000 menos que un año antes (Cotality, Sep 2026).
¿Los inversionistas pequeños se están retirando?
Casi nada. La caída vino de los compradores más grandes.
- Los inversionistas que tienen de 3 a 9 propiedades redujeron su volumen de compras 3% frente a un año antes (Cotality, Sep 2026).
- Los inversionistas con 1,000 o más propiedades promediaron unas 4,500 compras al mes en el primer trimestre de 2026, 40% menos que un año antes (Cotality, Sep 2026).
- Los inversionistas con 100 a 999 propiedades compraron 21% menos casas, y los que tienen de 10 a 99 propiedades compraron 17% menos (Cotality, Sep 2026).
¿Cuántas viviendas se construyen para renta?
Cientos de miles de unidades al año, casi todas en edificios más grandes.
- Los constructores iniciaron 392,000 unidades para renta en edificios de dos o más unidades en 2025, frente a 331,000 en 2024 (Census construction data, Nov 2026).
- Las construcciones para renta iniciadas en los primeros tres trimestres de 2026 sumaron 322,000 unidades, 6.6% más que las 302,000 de los mismos meses de 2025 (Census construction data, Nov 2026).
- Solo 19,000 de las unidades iniciadas en edificios de dos o más unidades en 2025 estaban en edificios de 2 a 4 unidades (Census construction data, Nov 2026).
¿Las Propiedades en Renta Cubren los Pagos de su Hipoteca?
El Census mide esto de forma directa para las propiedades en renta con hipoteca, y llama a la medida el índice de cobertura del servicio de la deuda. En palabras sencillas, toma la renta que queda después de los gastos de operación y la compara con el pago de la hipoteca, así que 100 significa que las dos son iguales. En los edificios de 2 a 4 unidades la mediana queda claramente por debajo de esa línea, mientras que en las casas sueltas el margen de error es demasiado amplio para saberlo.
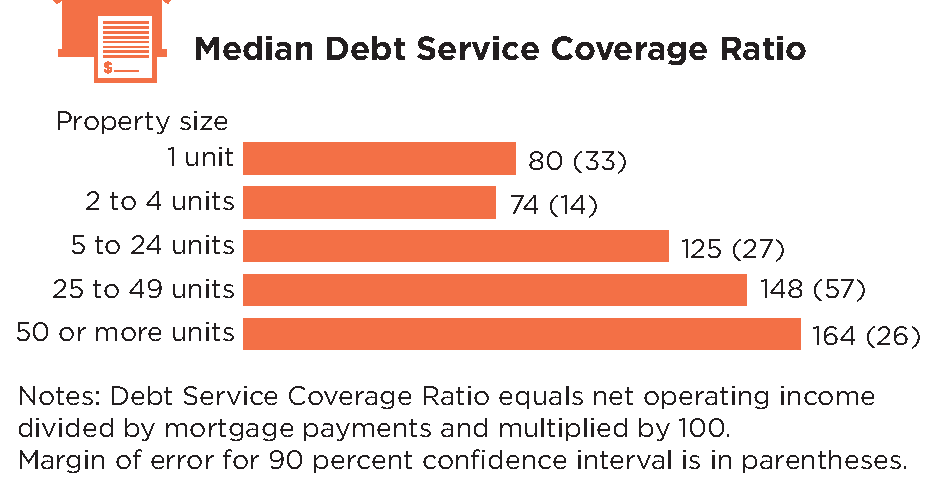
Figura 4: Entre las propiedades en renta con hipoteca, el edificio mediano de 2 a 4 unidades genera menos, después de los gastos de operación, que su pago de hipoteca, mientras que los edificios de 50 o más unidades cubren el suyo más de una vez y media. El margen entre paréntesis es amplio para las casas sueltas, así que su cifra podría estar a cualquier lado de 100. Fuente: U.S. Census Bureau and HUD, 2024 Rental Housing Finance Survey, Feb 2026. Captura de pantalla de la página de la fuente, tomada el 20 Nov 2026.
¿Cuál es el índice de cobertura del servicio de la deuda típico de una propiedad en renta?
En la escala del Census, 80 para las casas sueltas y 74 para los edificios de 2 a 4 unidades. Solo la cifra de 2 a 4 unidades queda claramente por debajo de 100 una vez que se cuenta el margen de error.
- El índice de cobertura del servicio de la deuda mediano de las propiedades en renta de una unidad fue 80, con un margen de error de más o menos 33, así que la cifra real podría estar por encima de 100 (Census Bureau and HUD, Feb 2026).
- Las propiedades de 50 o más unidades tuvieron una mediana de 164, más o menos 26, y los edificios de 5 a 24 unidades tuvieron 125, más o menos 27 (Census Bureau and HUD, Feb 2026).
¿Cuánto cuesta operar una unidad en renta?
Varios miles de dólares por unidad al año, y las casas sueltas cuestan más por unidad entre las propiedades pequeñas.
- Los costos de operación promediaron $8,670 por unidad en 2023 para las propiedades en renta de una unidad y $5,820 por unidad para las de 2 a 4 unidades (Census Bureau and HUD, Feb 2026).
- La deuda original promedio de las propiedades en renta de una unidad fue $178,000, y la deuda promedio que aún se debía fue $146,000 (Census Bureau and HUD, Feb 2026).
- Las propiedades en renta de una unidad se compraron en $180,000 en promedio y ahora valen $413,000 en promedio (Census Bureau and HUD, Feb 2026).
¿Qué tan rápido suben las rentas?
Más lento que los costos de vivienda en general.
- El índice más amplio de costos de vivienda (shelter) subió 3.2% en el año hasta septiembre de 2026 (BLS, Oct 2026).
Si quieres ver cómo se compara tu propia renta con el pago de un préstamo nuevo, hacemos esas cuentas en dscr.goodloan.ai. Llama, escribe por texto o por chat al (866) 599-0088, de 8am a 8pm, hora del Este.
¿Cuánto del Crédito Hipotecario Va a Propiedades de Inversión?
El crédito para inversionistas es una parte mayor del dinero que del número de préstamos, porque los préstamos de inversionistas incluyen edificios de apartamentos grandes. En las casas de 1 a 4 unidades que tienen la mayoría de los inversionistas, la mayor parte del crédito se otorga como préstamos con fines comerciales.
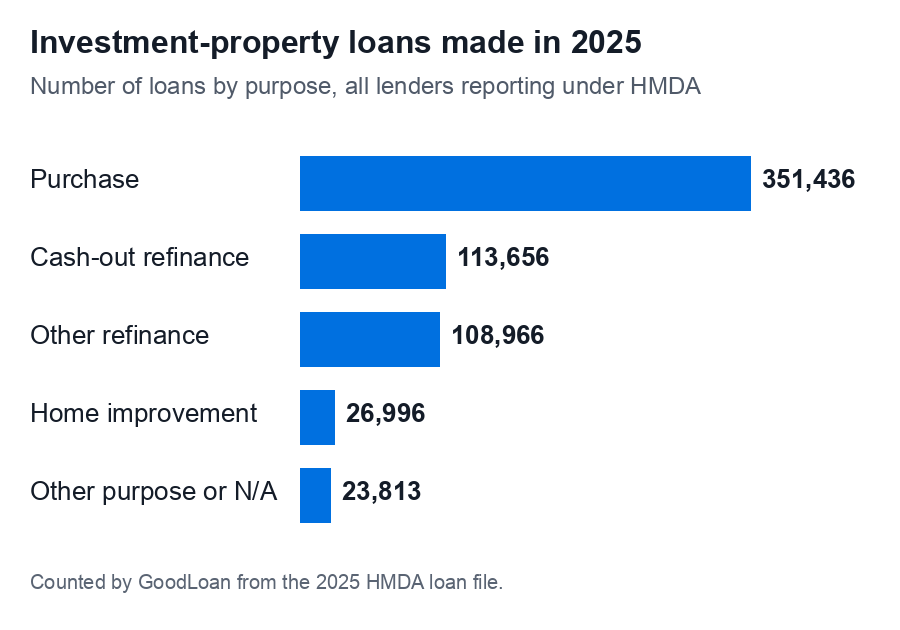
Figura 5: Las compras son más de la mitad del crédito para propiedades de inversión, y los refinanciamientos con retiro de efectivo superan por poco a los refinanciamientos ordinarios, lo que muestra a los dueños usando el valor líquido de su portafolio. Fuente: FFIEC and CFPB, 2025 HMDA Snapshot National Loan-Level Dataset, Jun 2026. Gráfico elaborado por GoodLoan con los datos de la fuente, 20 Nov 2026.
¿Cuántos préstamos sobre propiedades de inversión se otorgan cada año?
Más de 600,000 al año, la mayoría para comprar una propiedad.
- 351,436 de los préstamos sobre propiedades de inversión de 2025 fueron compras, el 56.2% del total (HMDA data, Jun 2026).
- 113,656 fueron refinanciamientos con retiro de efectivo y 108,966 fueron otros refinanciamientos (HMDA data, Jun 2026).
- 574,133 préstamos fueron para casas de inversión de 1 a 4 unidades construidas en el sitio, con un promedio de cerca de $339,000 cada uno (HMDA data, Jun 2026).
- 41,328 préstamos sobre edificios de apartamentos de inversión de cinco o más unidades sumaron $263.6 mil millones (HMDA data, Jun 2026).
- El 99.4% de los préstamos sobre propiedades de inversión fueron préstamos convencionales y no préstamos FHA, VA o USDA (HMDA data, Jun 2026).
¿Cuántos son préstamos con fines comerciales?
Cerca de siete de cada diez préstamos sobre casas de inversión de 1 a 4 unidades. HMDA no tiene una marca para DSCR, así que los préstamos con fines comerciales sobre propiedades de inversión de 1 a 4 unidades reportados bajo HMDA son la medida pública más cercana.
- Los préstamos con fines comerciales fueron el 70.4% de los préstamos de 2025 sobre propiedades de inversión de 1 a 4 unidades construidas en el sitio (HMDA data, Jun 2026).
- 227,016 de esos préstamos con fines comerciales fueron compras y 84,857 fueron refinanciamientos con retiro de efectivo (HMDA data, Jun 2026).
- El 53.1% de esos préstamos con fines comerciales no reportó ingresos del prestatario, lo que concuerda con préstamos aprobados con la renta de la propiedad o hechos a una empresa (HMDA data, Jun 2026).
- El préstamo de compra de primer gravamen con fines comerciales mediano fue $245,000 con una relación préstamo-valor combinada de 75 (HMDA data, Jun 2026).
- El refinanciamiento con retiro de efectivo con fines comerciales mediano fue $225,000 con una relación préstamo-valor combinada de 70 (HMDA data, Jun 2026).
¿Los inversionistas pagan una tasa más alta?
Sí, y los préstamos con fines comerciales llevan un poco más todavía.
- La tasa mediana de los préstamos convencionales de compra de primer gravamen de 2025 para casas de 1 a 4 unidades fue 7.25% para propiedades de inversión frente a 6.50% para viviendas principales (HMDA data, Jun 2026).
- En las compras de inversión de primer gravamen de 1 a 4 unidades, la tasa mediana fue 7.375% para los préstamos con fines comerciales y 6.99% para los demás préstamos de inversión (HMDA data, Jun 2026).
¿Cuánto del negocio de Fannie Mae y Freddie Mac son préstamos para inversionistas?
Una parte pequeña. Estos son préstamos de las agencias, que son distintos de los préstamos DSCR.
- Los préstamos para inversionistas fueron el 3% de las adquisiciones unifamiliares de Fannie Mae en el tercer trimestre de 2026, frente al 4% un año antes, y el 5% de su cartera (Fannie Mae, Oct 2026).
- Las propiedades de inversión fueron el 4% de las compras unifamiliares de Freddie Mac en 2025, frente al 6% en 2023 (Freddie Mac, Feb 2026).
- Las propiedades de inversión fueron el 5% de la cartera de hipotecas unifamiliares de Freddie Mac al cierre de 2025 (Freddie Mac, Feb 2026).
Si tienes propiedades en renta y quieres un plan basado en la renta que cobra cada una, lo armamos en dscr.goodloan.ai. Llama, escribe por texto o por chat al (866) 599-0088, de 8am a 8pm, hora del Este.
¿Qué Tan Grande Es el Mercado de Bonos DSCR y No QM, y Cómo Se Comportan los Préstamos?
Los préstamos DSCR se venden en bonos hipotecarios privados, y las agencias calificadoras que evalúan esos bonos publican los números públicos más claros sobre ellos. Esos números muestran un mercado de tamaño récord, con préstamos que han incumplido en tasas bajas y han perdido muy poco.
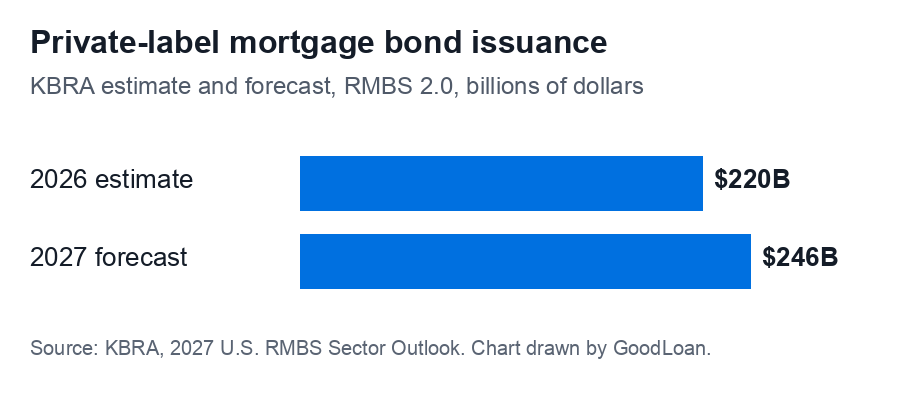
Figura 6: La emisión de bonos hipotecarios privados va en camino a un récord y KBRA espera más en 2027, con los préstamos no QM, el grupo que incluye a los préstamos DSCR, como la parte más grande. Fuente: KBRA, 2027 U.S. RMBS Sector Outlook, Nov 2026. Gráfico elaborado por GoodLoan con los datos de la fuente, 20 Nov 2026.
¿Cuánta deuda no QM se convierte en bonos?
Decenas de miles de millones de dólares al año, dentro de un mercado de bonos privados que KBRA ve superando los $200 mil millones.
- KBRA pronostica que la emisión de marca privada subirá otro 12% hasta $246 mil millones en 2027 (KBRA, Nov 2026).
- KBRA espera que la emisión no prime, que incluye a los préstamos no QM, crezca 13.6% y la prime crezca 12.7% (KBRA, Nov 2026).
- La emisión de bonos no QM llegó a $33 mil millones en 2025 a fines de agosto (KBRA, Oct 2025).
- La unidad no QM de Redwood Trust, cuyos préstamos son principalmente de estados de cuenta bancarios y DSCR, completó cinco titulizaciones por $2.2 mil millones en préstamos en 2026 hasta el 30 de septiembre (Redwood Trust, Nov 2026).
¿Cómo se ve una emisión de bonos solo DSCR?
Unos cientos de millones de dólares en préstamos fijos a 30 años sobre casas en renta.
- GS Mortgage-Backed Securities Trust 2026-DSC1 fue una emisión de $301.8 millones respaldada solo por préstamos aprobados bajo las pautas DSCR (KBRA, Feb 2026).
- El grupo tenía 1,331 hipotecas de propiedades en renta, con un promedio de cerca de $226,700 cada una (KBRA, Feb 2026).
- El 98.3% del grupo eran préstamos a 30 años, y todos los préstamos estaban exentos de la regla federal de capacidad de pago porque se hicieron con fines comerciales (KBRA, Feb 2026).
- United Wholesale Mortgage fue el originador más grande del grupo, con el 24.7% (KBRA, Feb 2026).
¿Cómo se comportan los préstamos DSCR y no QM?
Los incumplimientos son bajos, y las pérdidas en los préstamos no QM titulizados han sido cercanas a cero.
- La tasa de incumplimiento acumulada de todos los préstamos no QM calificados por KBRA se ubicó en 3.2% (KBRA, Oct 2025).
- Las pérdidas históricas se han mantenido por debajo de 0.05% en los préstamos no QM titulizados (KBRA, Oct 2025).
- Sin contar el pico de la pandemia en 2020, las tasas anuales de incumplimiento de los préstamos no QM generalmente se han mantenido por debajo de 2% (KBRA, Oct 2025).
- El 82.2% de los préstamos DSCR de compra no tenía contrato de arrendamiento al cierre, porque muchos compran una propiedad vacía para rentarla; el 61.7% de los refinanciamientos DSCR sí lo tenía (KBRA, Oct 2025).
- Hasta el 31 de octubre de 2026, el 99.99% de las revisiones de calificación de bonos residenciales de EE. UU. de KBRA fueron ratificaciones o mejoras (KBRA, Nov 2026).
- Para dar contexto, el 4.37% de todas las hipotecas de 1 a 4 unidades estaba atrasado en los pagos en el segundo trimestre de 2026 (MBA, Ago 2026).
Glosario
- DSCR (índice de cobertura del servicio de la deuda): la renta de la propiedad medida contra el pago de su préstamo. Un préstamo DSCR se aprueba con esa renta en lugar de talones de pago. El Census lo escribe en una escala donde 100 significa que las dos son iguales.
- Ingreso operativo neto: la renta cobrada menos los costos de operar la propiedad, antes del pago de la hipoteca.
- No QM: una hipoteca otorgada fuera de las reglas federales de hipoteca calificada, como un préstamo DSCR o de estados de cuenta bancarios.
- Préstamo con fines comerciales: un préstamo otorgado por una razón de negocio, como financiar una propiedad en renta, y no para uso personal o del hogar.
- HMDA: la Home Mortgage Disclosure Act, bajo la cual los prestamistas reportan cada solicitud de hipoteca a los reguladores federales cada año.
- RMBS: valores respaldados por hipotecas residenciales, bonos que se pagan con un grupo de préstamos de vivienda. "De marca privada" significa que no fueron emitidos por Fannie Mae, Freddie Mac o Ginnie Mae.
- Relación préstamo-valor combinada: todos los préstamos sobre una propiedad como porcentaje de su valor.
- Tasa de vacancia en renta: la parte del inventario de rentas que está vacía y en renta.
- Contrato de arrendamiento vigente: un contrato de arrendamiento firmado sobre la propiedad cuando se cierra el préstamo.
- Titulización: juntar préstamos y vender bonos respaldados por ellos.
Metodología y fuentes
Cada estadística de esta página se leyó en la página o el archivo del grupo que la produjo, en noviembre de 2026. No citamos blogs de prestamistas, resúmenes de estadísticas ni notas de prensa, y eso descarta la mayoría de las cifras del mercado DSCR en internet. HMDA no tiene un campo para DSCR, así que contamos las originaciones de 2025 nosotros mismos a partir del archivo nacional de préstamos: las propiedades de inversión son el tipo de ocupación 3, y los conteos toman cada originación, incluidas las líneas de crédito abiertas y los segundos gravámenes. Los préstamos con fines comerciales sobre propiedades de inversión de 1 a 4 unidades reportados bajo HMDA son la medida pública más cercana del crédito tipo DSCR; HMDA no cuenta los préstamos DSCR como tales. Los porcentajes de propiedad de rentas y de hipotecas se calcularon con el archivo de uso público de la Rental Housing Finance Survey 2024 del Census, con sus ponderaciones por propiedad. El total de propiedades coincide con las 18,965,000 propiedades que publica el Census, y el tipo de dueño no se reportó para el 8.2% de las propiedades, que se quedan en la base. Las cifras del índice de cobertura del servicio de la deuda del propio Census vienen con márgenes de error amplios, que publicamos junto a ellas. Los préstamos de las agencias a inversionistas de Fannie Mae y Freddie Mac son distintos de los préstamos DSCR. La cifra de renta es el cambio de 12 meses más reciente que ha publicado el BLS. Esta página se renueva cada mes a medida que el Census, la Federal Reserve, KBRA y los reguladores hipotecarios publican datos nuevos.
Fuentes
- U.S. Census Bureau, Quarterly Residential Vacancies, Third Quarter 2026
- U.S. Census Bureau and HUD, 2024 Rental Housing Finance Survey infographic
- U.S. Census Bureau and HUD, 2024 Rental Housing Finance Survey public use file
- U.S. Census Bureau and HUD, Quarterly Starts and Completions by Purpose and Design
- FFIEC and CFPB, 2025 HMDA Snapshot National Loan-Level Dataset
- Federal Reserve Board, Changes in U.S. Family Finances from 2022 to 2025
- Internal Revenue Service, Publication 4801, Individual Income Tax Returns Line Item Estimates 2023
- Bureau of Labor Statistics, Consumer Price Index, September 2026
- Cotality, Institutional investors pull back ahead of new housing restrictions
- Fannie Mae, Form 10-Q for the quarter ended September 30, 2026
- Freddie Mac, 2025 Form 10-K
- Freddie Mac, Primary Mortgage Market Survey
- Redwood Trust, Form 10-Q for the quarter ended September 30, 2026
- KBRA, 2027 U.S. RMBS Sector Outlook
- KBRA, Non-QM RMBS Default Study: Credit Attribute Insights
- KBRA, Preliminary Ratings for GS Mortgage-Backed Securities Trust 2026-DSC1
- Mortgage Bankers Association, National Delinquency Survey, second quarter 2026


