
Actualizado en noviembre de 2026. Se renueva cada mes.
La mayoría de las hipotecas en Estados Unidos son convencionales. Los prestamistas otorgaron 3,201,000 primeras hipotecas convencionales en 2025, más del doble que los préstamos FHA, VA y USDA juntos (FHFA National Mortgage Database, Sep 2026).
La mayoría de las personas que tienen una fijaron su tasa hace años, y la cuidan. Esa tasa es solo la mitad del panorama. Las tarjetas y los préstamos que están junto a la hipoteca suelen costar mucho más, y a nadie le enseñaron a contarlos como parte del costo real de pedir prestado.
Cada número de abajo enlaza con el grupo que lo produjo: Fannie Mae, Freddie Mac, la Federal Housing Finance Agency, los propios informes hipotecarios federales de los prestamistas, los documentos de las aseguradoras hipotecarias, la Federal Reserve y la Mortgage Bankers Association. Sin resúmenes de terceros, sin copias de copias.
Puntos clave
- Los préstamos convencionales fueron el 68.4% de las primeras hipotecas otorgadas en 2025 (FHFA National Mortgage Database, Sep 2026).
- El 53.8% de los refinanciamientos convencionales de 2025 retiró efectivo (FHFA National Mortgage Database, Sep 2026).
- El 55% de los préstamos en la cartera unifamiliar de Fannie Mae tiene una tasa de interés menor al 4% (Fannie Mae 10-Q, Oct 2026).
- La tasa promedio de la hipoteca fija a 30 años es 7.28%, frente a 6.26% hace un año (Freddie Mac PMMS, Nov 2026).
- La tasa promedio de las tarjetas de crédito es 21.19% (Federal Reserve, Sep 2026).
- Los préstamos nuevos de Freddie Mac en el tercer trimestre de 2026 tuvieron un puntaje de crédito promedio de 759 (Freddie Mac, Oct 2026).
- El 2% de los préstamos que Fannie Mae compró en el tercer trimestre de 2026 fue para prestatarios con puntajes de crédito menores a 620, frente a menos del 0.5% un año antes (Fannie Mae 10-Q, Oct 2026).
- El 27% de los préstamos que Fannie Mae compró en el tercer trimestre de 2026 fue por más del 90% del valor de la vivienda (Fannie Mae 10-Q, Oct 2026).
- Los préstamos convencionales tuvieron una tasa de morosidad de 2.72% a mediados de 2026, frente a 11.79% de los préstamos FHA y 4.89% de los préstamos VA (MBA, Ago 2026).
- Los préstamos de Fannie Mae y Freddie Mac que empezaron con un puntaje de crédito menor a 660 tenían 7.60% de morosidad en agosto de 2026, frente a 1.56% de los que empezaron en 660 o más (FHFA Refinance Report, Ago 2026).
- La caída del ingreso fue la razón principal por la que los prestatarios de Fannie Mae y Freddie Mac se atrasaron, mencionada en el 28% de los casos (FHFA Refinance Report, Ago 2026).
- United Wholesale Mortgage otorgó 247,358 préstamos convencionales de primer gravamen en 2025, y Rocket Mortgage otorgó 226,953 (HMDA, Nov 2026).
- El límite de préstamo conforme de 2026 es $832,750 para una vivienda de una unidad (FHFA, Nov 2025).
Qué Tan Grande Es el Mercado de Hipotecas Convencionales
Lo convencional es la hipoteca estándar en Estados Unidos, y los programas del gobierno son la excepción. Aun en un año lento, los préstamos convencionales superan a los FHA, VA y USDA por más de dos a uno.
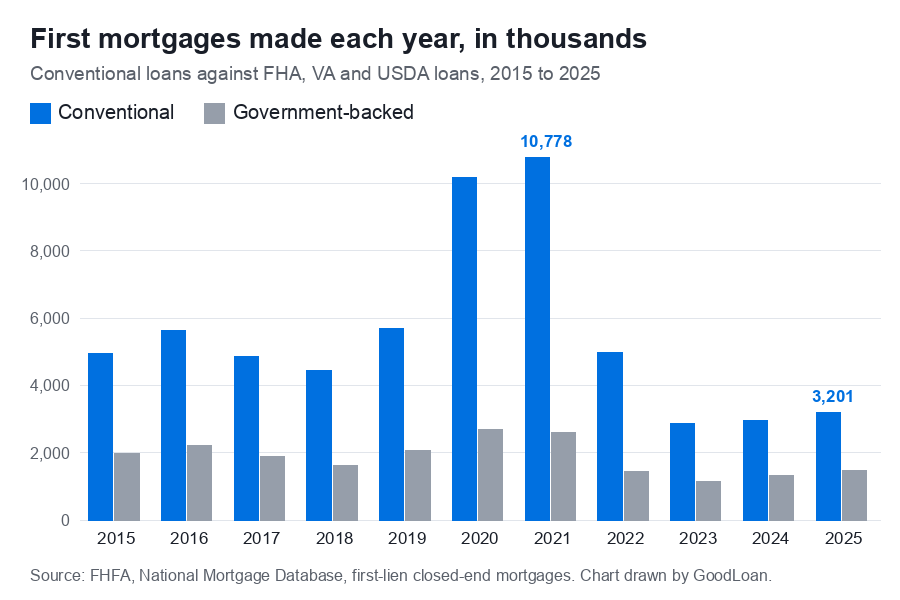
Figura 1: Los préstamos convencionales casi se duplicaron en el auge de refinanciamientos de 2020 y 2021 y después cayeron por debajo de su nivel de 2015, mientras que los préstamos respaldados por el gobierno se movieron mucho menos, lo que muestra cuánto del mercado convencional depende de las tasas. Fuente: Federal Housing Finance Agency, National Mortgage Database Aggregate Statistics, Sep 2026. Gráfico elaborado por GoodLoan con los datos de la fuente, 20 Nov 2026.
Qué porcentaje de las hipotecas nuevas son convencionales
Alrededor de dos de cada tres primeras hipotecas, y casi cuatro de cada cinco si se cuentan las líneas de crédito sobre el valor de la vivienda.
- Las primeras hipotecas convencionales otorgadas en 2025 sumaron $1.24 billones (FHFA National Mortgage Database, Sep 2026).
- Fannie Mae y Freddie Mac compraron el 65.4% de las primeras hipotecas convencionales otorgadas en 2025 (FHFA National Mortgage Database, Sep 2026).
- Contando todos los gravámenes, incluidas las líneas de crédito sobre el valor de la vivienda y las segundas hipotecas, los prestamistas reportaron 5,320,033 préstamos convencionales otorgados en 2025, frente a 906,942 préstamos FHA y 561,783 préstamos VA (HMDA, Nov 2026).
- Ese total convencional de todos los gravámenes subió 10.0% desde 4,838,149 en 2024 (HMDA, Nov 2026).
Cuántas hipotecas convencionales están abiertas ahora
Cerca de 40 millones, la mayoría respaldadas por Fannie Mae o Freddie Mac.
- Unas 39,287,000 primeras hipotecas convencionales estaban activas a mediados de 2026, de un total de 51,426,000 primeras hipotecas (FHFA National Mortgage Database, Sep 2026).
- Fannie Mae y Freddie Mac respaldaban 29,285,000 de esos préstamos convencionales (FHFA National Mortgage Database, Sep 2026).
- La cartera unifamiliar convencional de Fannie Mae tenía 16,769,000 préstamos a finales de septiembre de 2026 (Fannie Mae 10-Q, Oct 2026).
- La cartera hipotecaria unifamiliar de Freddie Mac fue de $3.2 billones, 1% más que un año antes (Freddie Mac, Oct 2026).
Cuánto están otorgando los prestamistas ahora
Cientos de miles de millones de dólares por trimestre, y los préstamos convencionales son la porción más grande.
- Los prestamistas otorgaron $595 mil millones en deuda hipotecaria nueva en el tercer trimestre de 2026, entre todos los tipos de préstamo (New York Fed, Nov 2026).
- Fannie Mae compró $88.3 mil millones en préstamos convencionales unifamiliares en el tercer trimestre de 2026, frente a $111.2 mil millones en el segundo trimestre (Fannie Mae, Oct 2026).
- El negocio unifamiliar nuevo de Freddie Mac fue de $98 mil millones en el trimestre, frente a $99 mil millones un año antes (Freddie Mac, Oct 2026).
- Freddie Mac financió 286,000 viviendas unifamiliares en el trimestre, frente a 306,000 en el segundo trimestre (Freddie Mac, Oct 2026).
Quién Obtiene un Préstamo Convencional
Los promedios describen los préstamos que compran Fannie Mae y Freddie Mac, y esas carteras se construyen desde la parte más alta del rango de crédito. Cada prestatario es más que un promedio. Cada programa tiene sus propias reglas de puntaje.
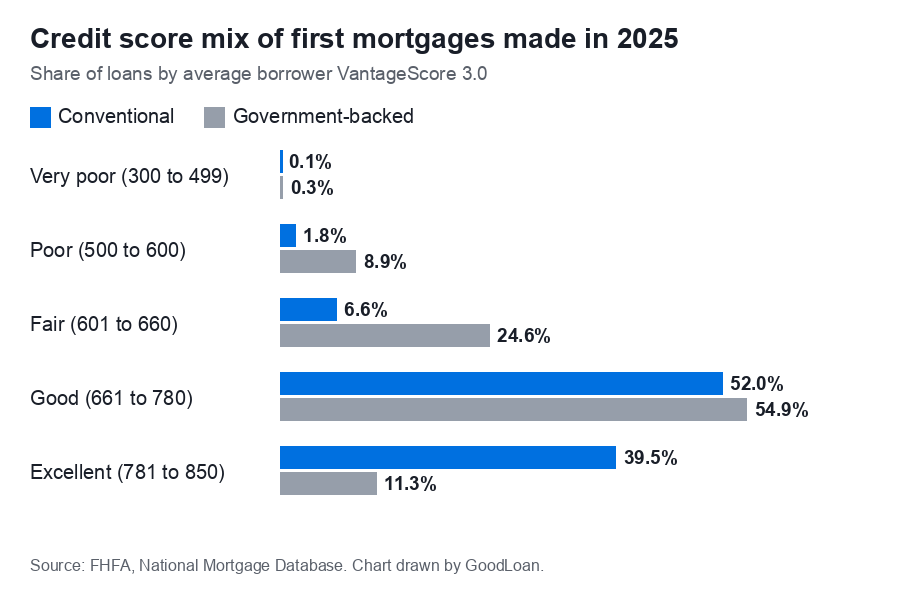
Figura 2: Menos de una de cada diez primeras hipotecas convencionales fue para un prestatario con un puntaje de 660 o menos en 2025, frente a cerca de uno de cada tres préstamos respaldados por el gobierno, así que los dos mercados atienden perfiles de crédito distintos. Fuente: Federal Housing Finance Agency, National Mortgage Database Aggregate Statistics, Sep 2026. Gráfico elaborado por GoodLoan con los datos de la fuente, 20 Nov 2026.
Qué puntajes de crédito tienen los prestatarios convencionales
Sobre todo en los 700, y más altos que los de los prestatarios con préstamos respaldados por el gobierno.
- Los préstamos que Fannie Mae compró en el tercer trimestre de 2026 tuvieron un puntaje FICO promedio ponderado de 755, y el 66% fue para prestatarios con 740 o más (Fannie Mae 10-Q, Oct 2026).
- Las primeras hipotecas convencionales otorgadas en 2025 tuvieron un VantageScore promedio de 753.6, frente a 692.8 de los préstamos respaldados por el gobierno (FHFA National Mortgage Database, Sep 2026).
- El 8.5% de las primeras hipotecas convencionales otorgadas en 2025 fue para prestatarios con un VantageScore promedio de 660 o menos (FHFA National Mortgage Database, Sep 2026).
- 1,567,000 de los 30,464,000 préstamos que Fannie Mae y Freddie Mac administraban en agosto de 2026 empezaron con un puntaje de crédito menor a 660, es decir, el 5.1% (FHFA Refinance Report, Ago 2026).
Cómo han cambiado las reglas de puntaje de crédito
Fannie Mae eliminó su piso fijo de 620 para los préstamos que pasan por su propio sistema de evaluación, y ahora las dos empresas aceptan un segundo modelo de puntaje.
- Fannie Mae eliminó su puntaje de crédito mínimo de 620 para los préstamos que pasan por su sistema Desktop Underwriter en noviembre de 2025 y lo reemplazó con un estándar mínimo de riesgo de crédito (Fannie Mae 10-Q, Oct 2026).
- Los préstamos evaluados con VantageScore 4.0 fueron el 6% de las adquisiciones de Fannie Mae en el tercer trimestre de 2026 (Fannie Mae 10-Q, Oct 2026).
- El 6% de los préstamos nuevos de Freddie Mac en el trimestre se fijó el precio con VantageScore 4.0, después de que abrió ese puntaje a todos los prestamistas (Freddie Mac, Oct 2026).
- Desde el 1 de octubre de 2026, Fannie Mae aplica los mismos ajustes de precio a los préstamos evaluados con VantageScore 4.0 o con FICO clásico (Fannie Mae 10-Q, Oct 2026).
Cuánta deuda tienen los prestatarios convencionales
Más de lo que sugieren las reglas de siempre. Cerca de una cuarta parte de los préstamos nuevos va a prestatarios que gastan más del 45% de su ingreso en deudas.
- Los pagos de deuda se llevaron el 38% del ingreso en el préstamo promedio que Fannie Mae compró en el tercer trimestre de 2026, y el 27% de sus préstamos superó el 45% (Fannie Mae 10-Q, Oct 2026).
- El 26% de los préstamos que Freddie Mac compró en el trimestre tuvo una relación deuda-ingreso mayor al 45%, frente al 28% un año antes (Freddie Mac 10-Q, Oct 2026).
- El 30.3% de las primeras hipotecas convencionales otorgadas en 2025 tuvo una relación deuda-ingreso de 44% o más, frente al 54.9% de los préstamos respaldados por el gobierno (FHFA National Mortgage Database, Sep 2026).
Cuántos compradores convencionales compran su primera vivienda
Cerca de la mitad.
- Los compradores de primera vivienda se llevaron el 51% de los préstamos de compra de Freddie Mac en el tercer trimestre de 2026, es decir, 106,000 compradores (Freddie Mac, Oct 2026).
- Fannie Mae financió a casi 103,000 compradores de primera vivienda en el trimestre, el 53% de sus adquisiciones unifamiliares de compra (Fannie Mae, Oct 2026).
- El 47.8% de los préstamos convencionales de compra otorgados en 2025 tenía al menos un comprador de primera vivienda (FHFA National Mortgage Database, Sep 2026).
Cuánto Dan de Pago Inicial los Prestatarios Convencionales y Quién Paga el Seguro Hipotecario
Muchos préstamos convencionales empiezan con mucho menos del 20% de pago inicial. El seguro hipotecario privado es lo que lo hace posible.
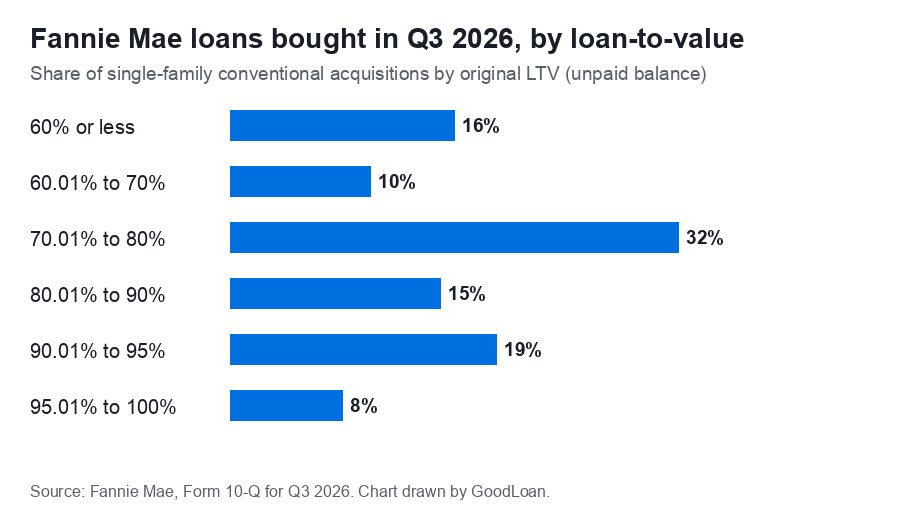
Figura 3: Menos de tres de cada diez préstamos que compró Fannie Mae tenían 30% o más de capital al inicio, y más de cuatro de cada diez superaban el 80% del valor de la vivienda, el punto en que normalmente se aplica el seguro hipotecario. Fuente: Fannie Mae, Form 10-Q for the quarter ended September 30, 2026, Oct 2026. Gráfico elaborado por GoodLoan con los datos de la fuente, 20 Nov 2026.
Cuánto dan de pago inicial los prestatarios convencionales
Bastante menos del 20% en muchos préstamos. Los promedios rondan una cuarta parte del valor de la vivienda.
- Los préstamos que Fannie Mae compró en el tercer trimestre de 2026 promediaron el 78% del valor de la vivienda al inicio (Fannie Mae 10-Q, Oct 2026).
- Los préstamos nuevos de Freddie Mac promediaron el 77% del valor de la vivienda (Freddie Mac, Oct 2026).
- El 24% de los préstamos que Freddie Mac compró en el trimestre fue por más del 90% del valor de la vivienda (Freddie Mac 10-Q, Oct 2026).
- Los préstamos convencionales de compra otorgados en 2025 promediaron el 75.1% del precio (FHFA National Mortgage Database, Sep 2026).
Cuándo se exige el seguro hipotecario privado
En la mayoría de los préstamos convencionales por encima del 80% del valor de la vivienda.
- El estatuto de Fannie Mae generalmente exige protección de crédito en cualquier préstamo unifamiliar que compre con una relación préstamo-valor mayor al 80%, que suele obtener mediante seguro hipotecario primario (Fannie Mae 10-Q, Oct 2026).
- El 21% de la cartera unifamiliar de Fannie Mae tenía seguro hipotecario primario o una protección similar (Fannie Mae 10-Q, Oct 2026).
- El 22% de la cartera unifamiliar de Freddie Mac tenía seguro hipotecario primario (Freddie Mac 10-Q, Oct 2026).
Qué tan grande es el negocio del seguro hipotecario privado
Cada una de las grandes aseguradoras respalda un cuarto de billón de dólares o más en préstamos para vivienda.
- MGIC emitió $17.1 mil millones en seguro nuevo en el tercer trimestre de 2026 y tenía $307.3 mil millones vigentes (MGIC, Nov 2026).
- Essent emitió $12.1 mil millones en seguro nuevo y tenía $250.1 mil millones vigentes (Essent, Nov 2026).
- Enact emitió $14 mil millones en seguro nuevo y tenía $275 mil millones vigentes (Enact, Nov 2026).
- El 94.3% del seguro nuevo de Essent en el trimestre cubrió compras de vivienda, y los préstamos asegurados promediaron el 93% del valor de la vivienda (Essent, Nov 2026).
- El 5.4% del seguro nuevo de Essent fue para prestatarios con puntajes de crédito de 679 o menos (Essent, Nov 2026).
- Las primas devengadas de Essent fueron de 0.40% al año del seguro que tenía vigente, una cifra de negocio de la aseguradora que a ningún prestatario se le cotiza como precio (Essent, Nov 2026).
Cuándo se quita el PMI
Cuando el saldo llega a ciertos puntos del valor original de la vivienda.
- Puedes pedirle a tu administrador del préstamo que cancele el PMI cuando tu saldo esté programado para bajar al 80% del valor original de la vivienda (CFPB, Ago 2026).
- Tu administrador del préstamo debe terminar el PMI automáticamente cuando el saldo esté programado para llegar al 78% (CFPB, Ago 2026).
- Tu administrador del préstamo también debe terminar el PMI el mes siguiente a que el préstamo llegue a la mitad de su calendario de pagos (CFPB, Ago 2026).
- El 82.5% del seguro de MGIC seguía vigente después de un año, lo que la aseguradora llama persistencia (MGIC, Nov 2026).
Si ya tienes un préstamo convencional y quieres verlo junto a todo lo demás que debes, armamos ese plan en conventional.goodloan.ai, sin afectar tu puntaje de crédito para ver tus números. Llama, escribe por texto o por chat al (866) 599-0088, de 8am a 8pm, hora del Este.
Cuánto Cuesta un Préstamo Convencional
La gente juzga una hipoteca por su tasa. La tasa de un préstamo nuevo está muy por encima de lo que pagan la mayoría de los prestatarios actuales, y esa brecha es la razón por la que tantos se quedan donde están mientras el resto de su deuda crece.
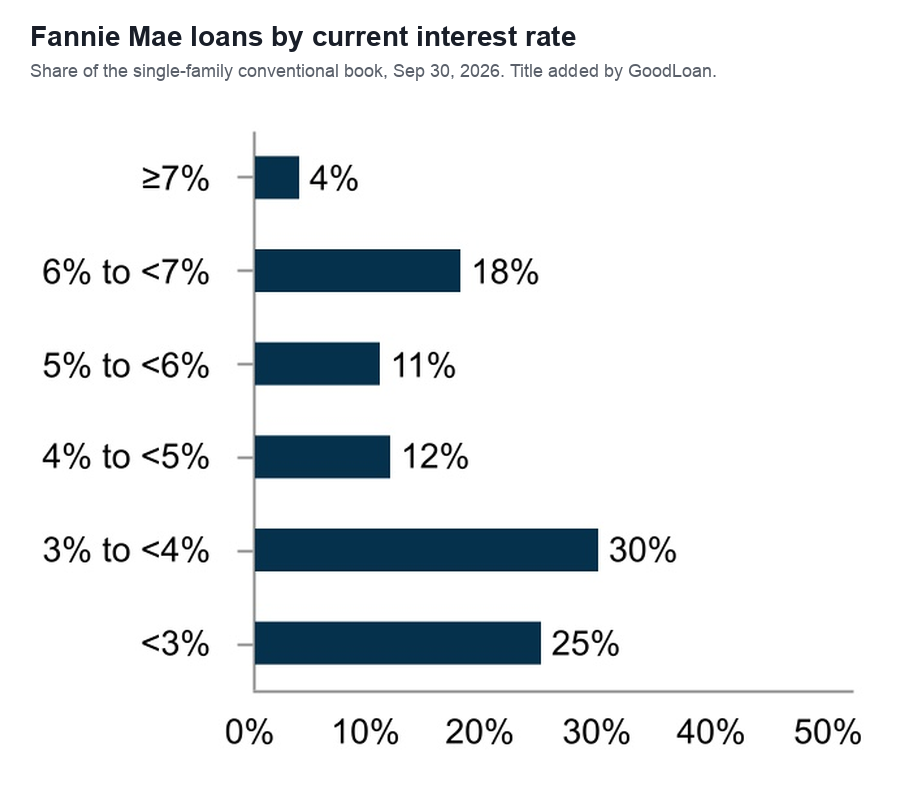
Figura 4: La mayoría de los préstamos de Fannie Mae tiene tasas muy por debajo del promedio actual del mercado, por eso la tasa de un préstamo nuevo les parece alta a quienes los tienen. Fuente: Fannie Mae, Form 10-Q for the quarter ended September 30, 2026, Oct 2026. Gráfico publicado por la fuente, título añadido por GoodLoan, tomado el 20 Nov 2026.
Qué tasa pagan los prestatarios convencionales
Los préstamos nuevos cuestan cerca de 7%. La mayoría de los existentes cuesta mucho menos.
- La tasa promedio de la hipoteca fija a 15 años fue 6.66%, frente a 5.54% un año antes (Freddie Mac PMMS, Nov 2026).
- Las primeras hipotecas convencionales otorgadas en 2025 tuvieron una tasa promedio de 6.4% (FHFA National Mortgage Database, Sep 2026).
- Casi toda la cartera unifamiliar de Fannie Mae tenía una tasa menor al promedio del mercado de finales de septiembre, y Fannie Mae dijo que aun con 5% la mayoría de sus prestatarios no tendría motivo de tasa para refinanciar (Fannie Mae 10-Q, Oct 2026).
- Los préstamos activos de Fannie Mae y Freddie Mac tenían una tasa promedio de 4.2% a mediados de 2026, y el 19.4% estaba en 6% o más (FHFA National Mortgage Database, Sep 2026).
- Cerca del 89% de los préstamos que asegura Enact tiene tasas menores al 7% (Enact, Nov 2026).
Qué cargos cobran Fannie Mae y Freddie Mac
Cerca de medio punto porcentual al año, incluido en la tasa.
- Fannie Mae cobró una comisión de garantía promedio de 53.8 puntos base en los préstamos convencionales nuevos del tercer trimestre de 2026, frente a 56.3 un año antes (Fannie Mae, Oct 2026).
- La comisión promedio de Freddie Mac en los préstamos unifamiliares nuevos fue de 53 puntos base (Freddie Mac, Oct 2026).
- Freddie Mac adoptó una sola tabla de precios para los préstamos con FICO y con VantageScore 4.0 en octubre de 2026 (Freddie Mac 10-Q, Oct 2026).
Cuál es el pago mensual típico
Cerca de $3,000 al mes en un préstamo convencional nuevo, antes de las tarjetas y los otros préstamos que lo acompañan.
- El primer pago requerido de las primeras hipotecas convencionales otorgadas en 2025 promedió $2,970, frente a $2,568 en los préstamos respaldados por el gobierno (FHFA National Mortgage Database, Sep 2026).
- En las cuentas de tarjeta que pagaron intereses, la tasa promedio fue 22.36% (Federal Reserve, Sep 2026).
- Los saldos de tarjetas de crédito llegaron a $1.29 billones en el tercer trimestre de 2026 (New York Fed, Nov 2026).
Qué Tan Común Es el Refinanciamiento Convencional con Retiro de Efectivo
Las bajas de tasa impulsan la mayor parte del refinanciamiento, así que cuando las tasas suben, los refinanciamientos que quedan son sobre todo por efectivo. La gente pide prestado contra la casa para pagar deudas que cuestan más que la hipoteca.
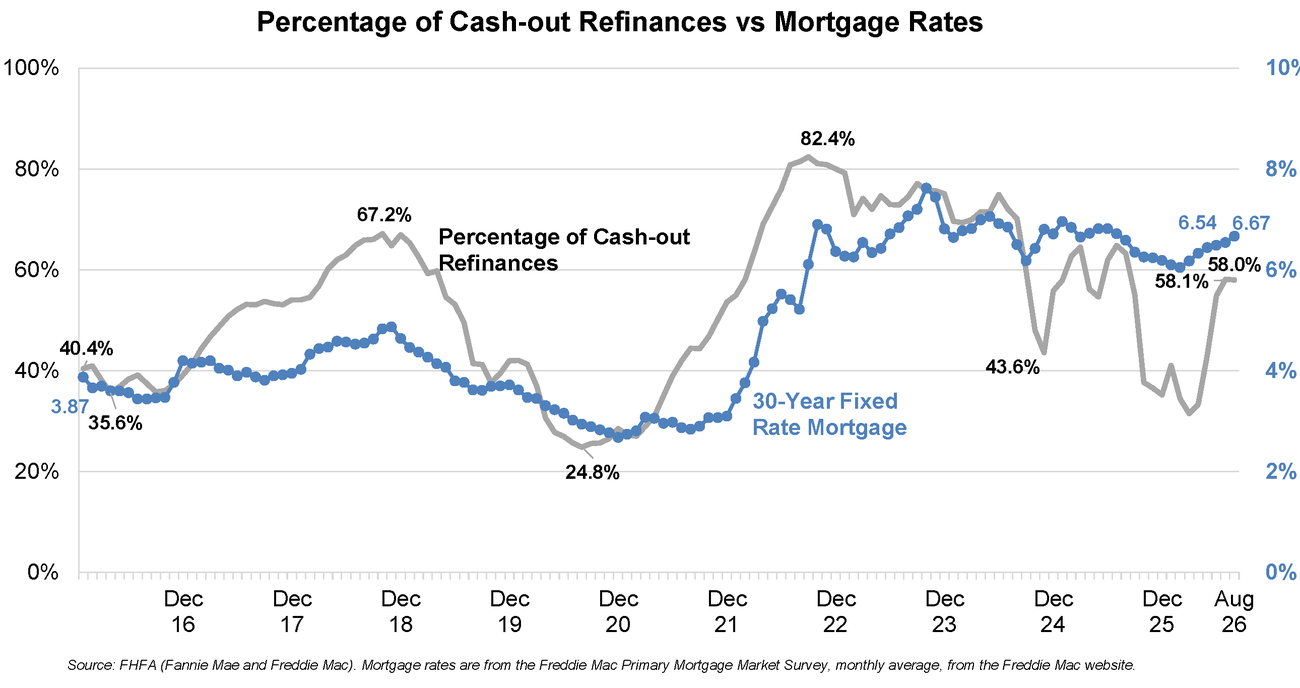
Figura 5: La proporción de retiro de efectivo sube cada vez que suben las tasas, porque los refinanciamientos por baja de tasa desaparecen y los préstamos con retiro de efectivo siguen llegando. Fuente: Federal Housing Finance Agency, Foreclosure Prevention and Refinance Report, August 2026, Ago 2026. Captura de pantalla de la página de la fuente, tomada el 20 Nov 2026.
Cuántos refinanciamientos convencionales retiran efectivo
Más de la mitad en la mayoría de los meses recientes.
- El 58.0% de los refinanciamientos de Fannie Mae y Freddie Mac en agosto de 2026 fueron refinanciamientos con retiro de efectivo, por debajo del récord de 82.4% en septiembre de 2022 (FHFA Refinance Report, Ago 2026).
- La proporción con retiro de efectivo fue 54.4% en junio de 2026 (FHFA Refinance Report, 2Q 2026, Sep 2026).
- Los refinanciamientos con retiro de efectivo fueron el 11% de los préstamos que Fannie Mae compró en el tercer trimestre de 2026, frente al 10% un año antes (Fannie Mae 10-Q, Oct 2026).
- Los refinanciamientos con retiro de efectivo fueron el 9% del negocio nuevo de Freddie Mac en el trimestre (Freddie Mac 10-Q, Oct 2026).
Cuántos prestatarios convencionales refinanciaron en 2026
Menos a medida que avanzó el año y subieron las tasas.
- Freddie Mac financió 64,000 refinanciamientos en el tercer trimestre de 2026, frente a 106,000 en el segundo trimestre (Freddie Mac, Oct 2026).
- Fannie Mae y Freddie Mac refinanciaron 41,629 préstamos en agosto de 2026, frente a 46,974 en julio (FHFA Refinance Report, Ago 2026).
- Las dos empresas refinanciaron 223,082 préstamos en el segundo trimestre de 2026, frente a 237,039 en el primero (FHFA Refinance Report, 2Q 2026, Sep 2026).
- Los prestamistas otorgaron 1,016,000 refinanciamientos convencionales en 2025, 31.9% más que los 770,000 de 2024 (FHFA National Mortgage Database, Sep 2026).
- Las compras de vivienda fueron el 79% de los préstamos que Fannie Mae compró en el tercer trimestre de 2026 (Fannie Mae 10-Q, Oct 2026).
- El 14.3% de los refinanciamientos de Fannie Mae y Freddie Mac en agosto de 2026 pasó a préstamos a 15 años (FHFA Refinance Report, Ago 2026).
Quién toma un refinanciamiento convencional
Prestatarios de alrededor de 50 años, con puntajes de crédito en los 740.
- Los prestatarios que refinanciaron con un préstamo convencional en 2025 tenían 50 años en promedio, con un VantageScore promedio de 743.3 (FHFA National Mortgage Database, Sep 2026).
- El refinanciamiento convencional promedio de 2025 fue de $381,000 (FHFA National Mortgage Database, Sep 2026).
- El préstamo activo promedio de Fannie Mae o Freddie Mac era el 41.3% del valor actual de la vivienda a mediados de 2026 (FHFA National Mortgage Database, Sep 2026).
Tu tasa hipotecaria puede estar bien, y aun así es solo la mitad de tus finanzas. Armamos un plan alrededor de todo en conventional.goodloan.ai. Llama, escribe por texto o por chat al (866) 599-0088, de 8am a 8pm, hora del Este.
Qué Tan Grande Puede Ser un Préstamo Convencional
El límite conforme decide si un préstamo puede ir a Fannie Mae o Freddie Mac, y casi todos los condados están en el mismo número nacional. El préstamo nuevo típico es menos de la mitad de ese número.
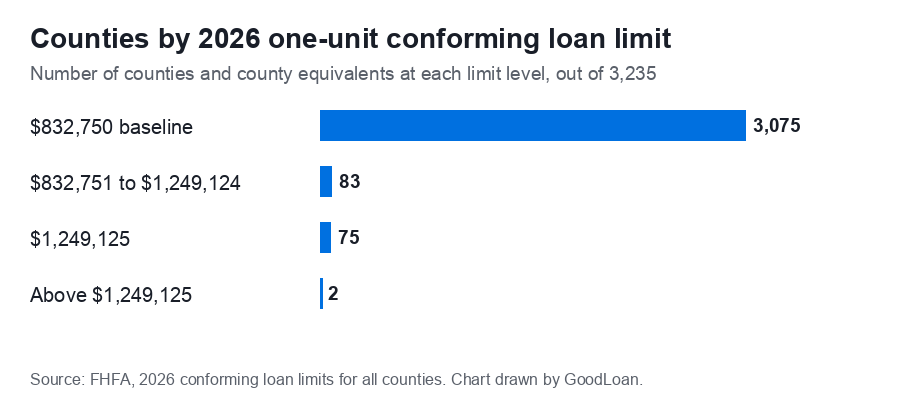
Figura 6: El 95% de los condados usa el límite base nacional, así que los límites más altos importan en un número pequeño de lugares caros. El grupo de $1,249,125 mezcla el techo de zonas de alto costo con el límite base en Alaska, Hawaii, Guam y las Islas Vírgenes de EE. UU. Fuente: Federal Housing Finance Agency, Conforming Loan Limits for 2026, all counties, Nov 2025. Gráfico elaborado por GoodLoan con los datos de la fuente, 20 Nov 2026.
Cuál es el límite de préstamo conforme para 2026
El límite base subió cerca de 3%, siguiendo los precios de las viviendas.
- El límite base de 2026 subió $26,250 frente a 2025 porque los precios de las viviendas subieron 3.26% en promedio (FHFA, Nov 2025).
- El techo en zonas de alto costo es $1,249,125, que es el 150% del límite base (FHFA, Nov 2025).
- En Alaska, Hawaii, Guam y las Islas Vírgenes de EE. UU. el techo para una unidad es $1,873,675 (FHFA, Nov 2025).
- Los límites subieron en todos los condados o equivalentes de condado salvo 32 (FHFA, Nov 2025).
- En los condados con límite base, el límite es $1,066,250 para una vivienda de dos unidades y $1,601,750 para una de cuatro unidades (FHFA loan limit list, Nov 2025).
Cuántos condados están por encima del límite base
160 de ellos.
- 3,075 de 3,235 condados y equivalentes de condado usan el límite base de $832,750, o sea el 95.1% (FHFA loan limit list, Nov 2025).
- 83 condados tienen un límite entre el límite base y el techo de zonas de alto costo (FHFA loan limit list, Nov 2025).
Cuántos préstamos pasan del límite
Cerca de una de cada 22 primeras hipotecas convencionales.
- Los prestamistas otorgaron 146,000 primeras hipotecas jumbo en 2025, frente a 124,000 en 2024 (FHFA National Mortgage Database, Sep 2026).
- La relación deuda-ingreso de los prestatarios jumbo promedió 40.8% en 2025, frente a 38.7% en 2024 (FHFA National Mortgage Database, Sep 2026).
Qué tan grande es un préstamo convencional típico
Entre unos $340,000 y $390,000 en los préstamos nuevos.
- Los préstamos que Fannie Mae compró en el tercer trimestre de 2026 promediaron $339,254, frente a $212,420 en toda su cartera (Fannie Mae 10-Q, Oct 2026).
- Los préstamos nuevos de Freddie Mac promediaron $345,000, frente a $229,000 en su cartera unifamiliar (Freddie Mac 10-Q, Oct 2026).
- Las primeras hipotecas convencionales otorgadas en 2025 promediaron $389,000 (FHFA National Mortgage Database, Sep 2026).
Cómo Se Comportan los Préstamos Convencionales
Los préstamos convencionales tienen la menor cantidad de pagos atrasados del mercado hipotecario. Aun así, las cifras están subiendo, y los préstamos otorgados de 2022 a 2024 cargan con la mayor parte del aumento.
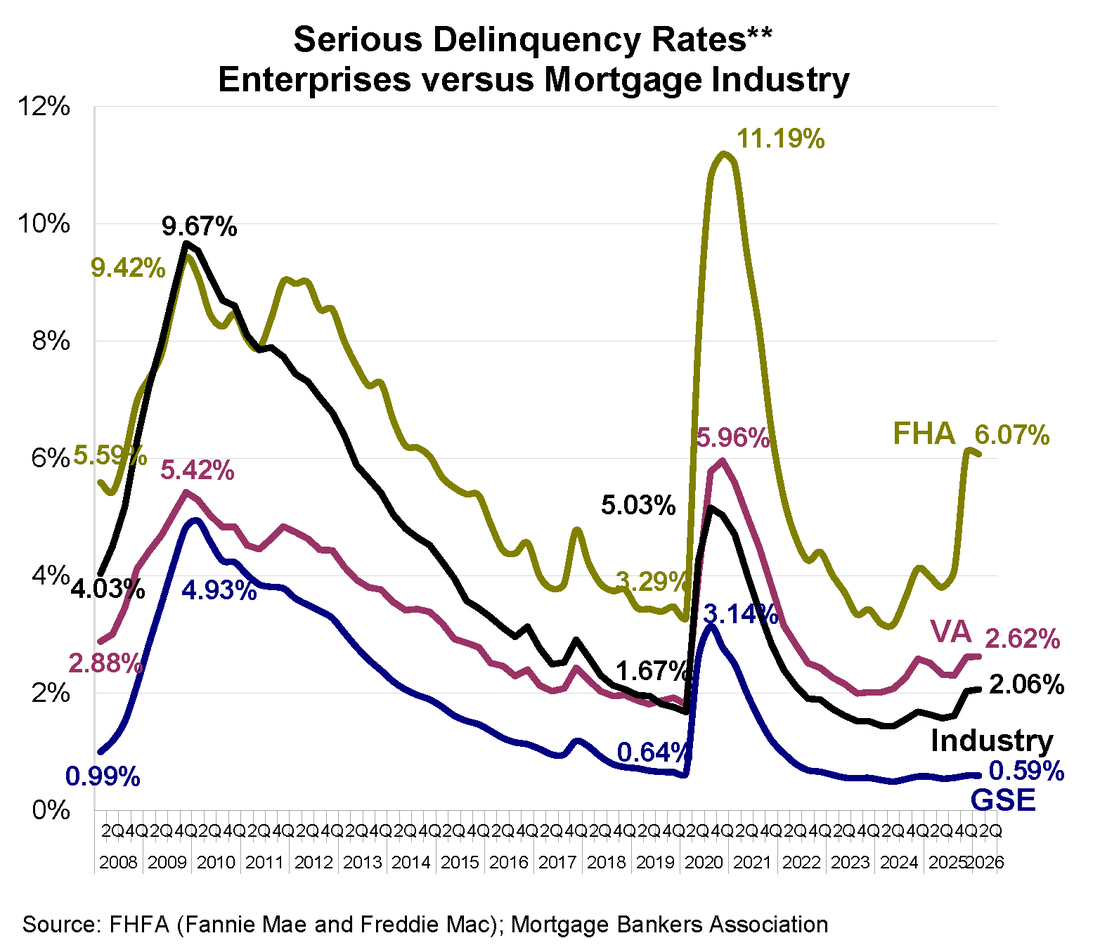
Figura 7: Los préstamos de Fannie Mae y Freddie Mac han sido la línea más baja de este gráfico durante casi dos décadas, y el aumento reciente es mucho menor que el salto de los préstamos FHA. Fuente: Federal Housing Finance Agency, Foreclosure Prevention and Refinance Report, Second Quarter 2026, Sep 2026; las líneas de FHA, VA y de la industria son datos de la Mortgage Bankers Association, como indica el pie del gráfico. Captura de pantalla de la página de la fuente, tomada el 20 Nov 2026.
Con qué frecuencia se atrasan los prestatarios convencionales
Cerca de un préstamo convencional de cada 37 está atrasado. En Fannie Mae y Freddie Mac, menos de un préstamo de cada 150 tiene tres meses o más de atraso.
- La tasa de morosidad convencional subió 12 puntos base frente a un año antes, que son 0.12 de un punto porcentual (MBA, Ago 2026).
- La proporción de préstamos convencionales con atraso grave subió 6 puntos base en un año, frente a 227 puntos base en los préstamos FHA (MBA, Ago 2026).
- El 0.62% de los préstamos unifamiliares de Fannie Mae tenía 90 días o más de atraso o estaba en ejecución hipotecaria a finales de septiembre de 2026, frente al 0.54% un año antes (Fannie Mae 10-Q, Oct 2026).
- La tasa de morosidad grave de Freddie Mac fue 0.61%, frente a 0.57% un año antes (Freddie Mac, Oct 2026).
- Los préstamos de Freddie Mac otorgados en 2023 tuvieron una tasa de morosidad grave de 1.32%, frente a 0.56% de los otorgados en 2021 y antes (Freddie Mac 10-Q, Oct 2026).
- Los préstamos de Freddie Mac con seguro hipotecario primario tuvieron una tasa de morosidad grave de 1.29%, frente a 0.41% de los préstamos sin protección de crédito (Freddie Mac 10-Q, Oct 2026).
- A mediados de 2026, el 0.59% de los préstamos de Fannie Mae y Freddie Mac estaba en morosidad grave, sin cambio frente al primer trimestre (FHFA Refinance Report, 2Q 2026, Sep 2026).
- El 1.03% de los préstamos de Fannie Mae y Freddie Mac tenía de 30 a 59 días de atraso en agosto de 2026 (FHFA Refinance Report, Ago 2026).
Por qué se atrasan los prestatarios convencionales
El dinero que entra baja, o el dinero que sale hacia otras deudas sube.
- Demasiados otros pagos, que los administradores llaman obligaciones excesivas, fueron la razón en el 17% de las morosidades de Fannie Mae y Freddie Mac en agosto de 2026 (FHFA Refinance Report, Ago 2026).
- El desempleo fue la razón en el 15% (FHFA Refinance Report, Ago 2026).
- La enfermedad del prestatario o de un familiar fue la razón en el 11% (FHFA Refinance Report, Ago 2026).
Cuántos préstamos convencionales terminan en ejecución hipotecaria
Unos pocos miles por trimestre, de cerca de 30 millones de préstamos de Fannie Mae y Freddie Mac.
- Fannie Mae recuperó 3,749 viviendas unifamiliares en los primeros nueve meses de 2026, frente a 2,149 en el mismo periodo de 2025 (Fannie Mae 10-Q, Oct 2026).
- Fannie Mae y Freddie Mac iniciaron 8,930 ejecuciones hipotecarias en agosto de 2026, 18.0% más que en julio (FHFA Refinance Report, Ago 2026).
- Unas 62,000 personas tuvieron una nueva ejecución hipotecaria en su reporte de crédito en el tercer trimestre de 2026, entre todos los tipos de préstamo (New York Fed, Nov 2026).
- El 0.67% de todas las hipotecas estaba en proceso de ejecución hipotecaria a mediados de 2026 (MBA, Ago 2026).
Qué ayuda reciben los prestatarios cuando se atrasan
Cambios al préstamo y pagos en pausa, cerca de 16,000 acciones al mes.
- Fannie Mae y Freddie Mac completaron 7,675 modificaciones permanentes de préstamos en agosto de 2026 (FHFA Refinance Report, Ago 2026).
- 38,861 de sus préstamos estaban en prórroga (forbearance) a finales de agosto de 2026 (FHFA Refinance Report, Ago 2026).
- El 74.4% de las modificaciones del segundo trimestre de 2026 redujo el pago mensual del prestatario en más del 20% (FHFA Refinance Report, 2Q 2026, Sep 2026).
- Fannie Mae tenía $6.3 mil millones en préstamos unifamiliares en prórroga a finales de septiembre de 2026, frente a $7.5 mil millones a finales de 2025 (Fannie Mae 10-Q, Oct 2026).
Quién Otorga Préstamos Convencionales
Miles de prestamistas otorgan préstamos convencionales, pero dos de ellos otorgan más préstamos convencionales de primer gravamen que los ocho siguientes juntos. La mayor parte del volumen de los diez primeros viene de empresas hipotecarias independientes.
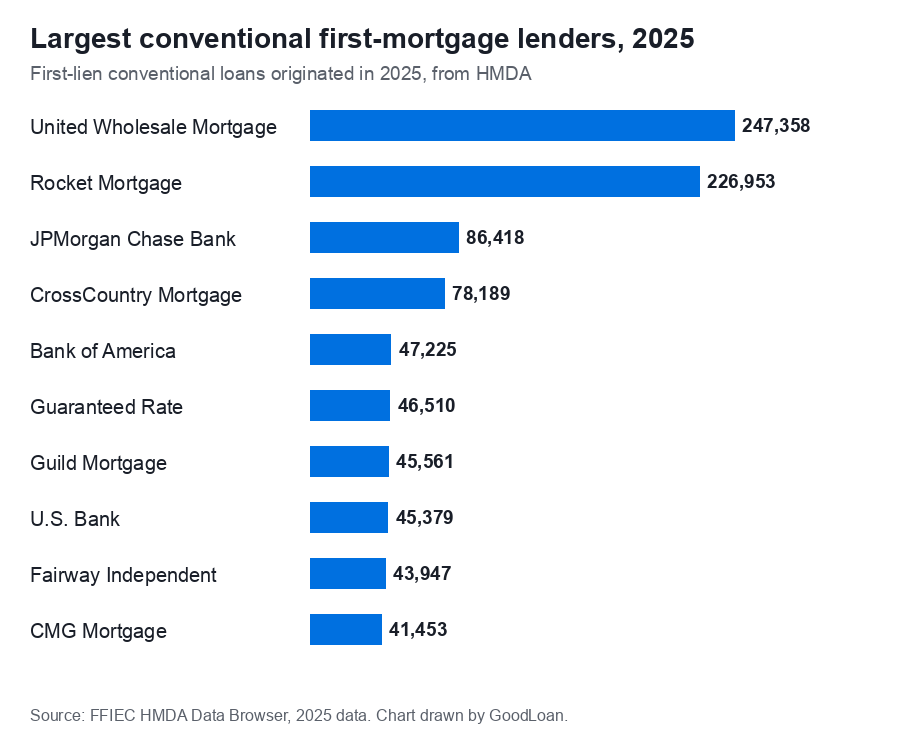
Figura 8: United Wholesale Mortgage y Rocket Mortgage otorgaron cada uno más préstamos convencionales de primer gravamen que los tres prestamistas siguientes juntos, lo que hace que la cima de este mercado esté mucho más concentrada de lo que sugiere su número de prestamistas. Las cifras son préstamos convencionales de primer gravamen, que incluyen líneas de crédito sobre el valor de la vivienda de primer gravamen y casas prefabricadas. Fuente: Federal Financial Institutions Examination Council, HMDA Data Browser, 2025 data, Nov 2026. Gráfico elaborado por GoodLoan con los datos de la fuente, 20 Nov 2026.
Quiénes son los mayores prestamistas convencionales
United Wholesale Mortgage y Rocket Mortgage, muy por delante de los bancos.
- JPMorgan Chase Bank otorgó 86,418 préstamos convencionales de primer gravamen en 2025, el que más otorgó entre los bancos (HMDA, Nov 2026).
- CrossCountry Mortgage otorgó 78,189 (HMDA, Nov 2026).
- Los diez mayores prestamistas otorgaron 908,993 préstamos convencionales de primer gravamen, el 24.1% de los 3,766,901 otorgados en total (HMDA, Nov 2026).
Cuántos prestamistas reportan datos hipotecarios
Miles, desde los mayores prestamistas nacionales hasta pequeños bancos comunitarios.
- Unos 4,768 prestamistas presentaron datos hipotecarios de 2025 bajo la Home Mortgage Disclosure Act (CFPB, Mar 2026).
- Los prestamistas reportaron 1,728,114 solicitudes denegadas de préstamos convencionales en 2025, contando las líneas de crédito sobre el valor de la vivienda y las segundas hipotecas (HMDA, Nov 2026).
Quién otorga más préstamos convencionales, los bancos o las empresas hipotecarias
Las empresas hipotecarias, por un margen amplio en la cima.
- Las empresas hipotecarias independientes otorgaron 729,971 de los 908,993 préstamos convencionales de primer gravamen de los diez primeros en 2025, o sea el 80.3% (HMDA, Nov 2026).
- Bank of America reportó 88,064 préstamos convencionales de todo tipo en 2025, y 47,225 de ellos fueron de primer gravamen (HMDA, Nov 2026).
- El 37% de los préstamos que Freddie Mac compró en el tercer trimestre de 2026 llegó por su ventanilla de efectivo, donde les paga en efectivo a los prestamistas, y el 63% llegó por canjes por sus valores (Freddie Mac 10-Q, Oct 2026).
Glosario
- Préstamo convencional: un préstamo para vivienda que ninguna agencia del gobierno asegura ni respalda. Los préstamos FHA, VA y USDA son los respaldados por el gobierno.
- Préstamo conforme: un préstamo convencional lo bastante pequeño, y armado según las reglas, para que Fannie Mae o Freddie Mac lo compren.
- Préstamo jumbo: un préstamo convencional por encima del límite de préstamo conforme.
- Límite de préstamo conforme: el préstamo más grande que Fannie Mae y Freddie Mac pueden comprar, fijado cada año por la FHFA.
- Fannie Mae y Freddie Mac: dos empresas que compran hipotecas a los prestamistas y las respaldan ante los inversionistas. La FHFA supervisa a ambas.
- FHFA: Federal Housing Finance Agency.
- HMDA: Home Mortgage Disclosure Act, la ley que obliga a la mayoría de los prestamistas a reportar cada solicitud y cada préstamo todos los años.
- PMI: seguro hipotecario privado, que protege al prestamista cuando un préstamo convencional empieza por encima del 80% del valor de la vivienda.
- LTV: relación préstamo-valor, el préstamo como porcentaje del valor de la vivienda.
- DTI: relación deuda-ingreso, los pagos mensuales de deuda como porcentaje del ingreso mensual.
- Refinanciamiento con retiro de efectivo: un préstamo nuevo y más grande que reemplaza al anterior y le paga la diferencia al prestatario.
- Comisión de garantía: la comisión anual que Fannie Mae o Freddie Mac cobra por respaldar un préstamo, incluida en la tasa.
- Morosidad grave: un préstamo con 90 días o más de atraso, o en ejecución hipotecaria.
- Punto base: una centésima de punto porcentual.
- Primer gravamen: la hipoteca principal de una vivienda, que se paga primero si se vende la casa.
Metodología y fuentes
Cada estadística de esta página se leyó en la página o el archivo del grupo que la produjo, en noviembre de 2026. No citamos resúmenes de estadísticas, blogs de prestamistas ni resúmenes de noticias. Las cifras de Fannie Mae vienen de sus documentos en el sitio web de la SEC, que son los mismos documentos que publica Fannie Mae. Cuando calculamos nosotros un porcentaje o un cambio, usamos solo los números de la fuente enlazada. La National Mortgage Database cuenta solo primeras hipotecas. HMDA cuenta todos los gravámenes, así que sus totales convencionales de todos los préstamos incluyen líneas de crédito sobre el valor de la vivienda y segundas hipotecas. El ranking de prestamistas usa los préstamos convencionales de primer gravamen de HMDA, que todavía incluyen líneas de crédito sobre el valor de la vivienda de primer gravamen y casas prefabricadas. Las cifras de HMDA se leyeron en el HMDA Data Browser en noviembre de 2026 y cubren los préstamos de 2025. Los porcentajes de Fannie Mae y Freddie Mac por relación préstamo-valor, puntaje de crédito, relación deuda-ingreso y propósito del préstamo son porcentajes de saldos de préstamos, tal como los reportan sus documentos. La National Mortgage Database cuenta un refinanciamiento como de retiro de efectivo cuando los préstamos nuevos superan en más del 5% los saldos anteriores. Los porcentajes de tasa de interés de la cartera de Fannie Mae se leen de su propio gráfico en el 10-Q. Las cifras de fuentes distintas miden cosas distintas y nunca se mezclan. Esta página se renueva cada mes a medida que Fannie Mae, Freddie Mac, la FHFA y la Mortgage Bankers Association publican datos nuevos.
Fuentes
- Federal Housing Finance Agency, National Mortgage Database Aggregate Statistics
- Federal Housing Finance Agency, Foreclosure Prevention and Refinance Report, August 2026
- Federal Housing Finance Agency, Foreclosure Prevention and Refinance Report, Second Quarter 2026
- Federal Housing Finance Agency, Conforming Loan Limit Values for 2026
- Federal Housing Finance Agency, Conforming Loan Limits for 2026, all counties
- Fannie Mae, Form 10-Q for the quarter ended September 30, 2026
- Fannie Mae, Third Quarter 2026 results release
- Freddie Mac, Third Quarter 2026 Financial Results
- Freddie Mac, Form 10-Q for the quarter ended September 30, 2026
- Freddie Mac, Primary Mortgage Market Survey
- Federal Financial Institutions Examination Council, HMDA Data Browser
- Consumer Financial Protection Bureau, 2025 HMDA data on mortgage lending now available
- Consumer Financial Protection Bureau, When can I remove private mortgage insurance from my loan
- MGIC Investment Corporation, Third Quarter 2026 Results
- Essent Group, Third Quarter 2026 Financial Supplement
- Enact Holdings, Third Quarter 2026 Earnings Release
- Mortgage Bankers Association, National Delinquency Survey, second quarter 2026
- Federal Reserve Board, G.19 Consumer Credit
- Federal Reserve Bank of New York, Quarterly Report on Household Debt and Credit, 2026 Q3
- Federal Reserve Bank of New York, press release of November 10, 2026


