
Actualizado en noviembre de 2026. Se renueva cada mes.
Los propietarios de Estados Unidos tienen más valor líquido de la vivienda que en casi cualquier otro momento registrado, y han vuelto a pedir prestado contra él. Los saldos de las líneas de crédito sobre el valor de la vivienda subieron $23 mil millones solo en el tercer trimestre de 2026, el mayor salto desde 2005 (New York Fed, Nov 2026).
La razón no es un misterio. Las tasas hipotecarias están por encima de 7%, así que la mayoría de los propietarios no cambiará una primera hipoteca de tasa baja por una nueva. Un segundo préstamo sobre la vivienda les permite pedir prestado contra el valor líquido y conservar la hipoteca que ya tienen.
Cada número de abajo enlaza al grupo que lo produjo: la Federal Reserve, la New York Fed, la FDIC, la FHFA, la NCUA, los datos de divulgación hipotecaria que los prestamistas presentan cada año y los equipos de investigación que hicieron cada encuesta. Sin resúmenes de terceros, sin copias de copias.
Puntos clave
- El valor líquido de los propietarios en bienes raíces de Estados Unidos llegó a $35.8 billones a mediados de 2026 (Federal Reserve Z.1, Sep 2026).
- 46.7 millones de personas con hipoteca tienen valor líquido contra el cual podrían pedir prestado y aun así conservar un margen de 20% (ICE Mortgage Monitor, Nov 2026).
- La vivienda de la familia propietaria típica vale $230,000 más que la deuda que tiene contra ella (Federal Reserve SCF, Oct 2026).
- Los precios de las viviendas en Estados Unidos subieron 2.4% en el año hasta agosto de 2026 (FHFA, Oct 2026).
- Los saldos de las líneas de crédito sobre el valor de la vivienda (HELOC) llegaron a $481 mil millones después de 18 aumentos trimestrales seguidos (New York Fed, Nov 2026).
- Los prestamistas otorgaron 1,558,203 préstamos de segundo gravamen en 2025, por $179.3 mil millones, según los préstamos reportados bajo HMDA (HMDA Data Browser, Mar 2026).
- Los refinanciamientos con retiro de efectivo subieron 23.9% en 2025, hasta 953,349 préstamos (HMDA Data Browser, Mar 2026).
- 39% de los prestatarios que usaron el valor líquido de su vivienda en 2024 dijeron que consolidaban deudas, frente a 25% en 2022 (MBA, Ago 2025).
- La tasa promedio de las tarjetas de crédito es 21.19% (Federal Reserve, Sep 2026).
- La tasa promedio de la hipoteca fija a 30 años es 7.28%, frente a 6.26% hace un año (Freddie Mac, Nov 2026).
- Solo 0.85% de los saldos de HELOC tenía 90 o más días de atraso en el tercer trimestre de 2026, frente a 12.9% de los saldos de tarjetas de crédito (New York Fed, Nov 2026).
- Bank of America tiene más líneas de crédito sobre el valor de la vivienda que cualquier otro banco de Estados Unidos, $26.9 mil millones (FDIC, Jun 2026).
- Las cooperativas de crédito tienen $187.8 mil millones en préstamos de vivienda de gravamen subordinado, 13.4% más que hace un año (NCUA, Jun 2026).
¿Cuánto Valor Líquido de la Vivienda Tienen los Estadounidenses?
Más que en casi cualquier otro momento registrado. Los precios subieron rápido después de 2020 y la deuda contra las viviendas creció mucho más despacio, así que la diferencia entre los dos se volvió una de las mayores reservas de riqueza de los hogares.
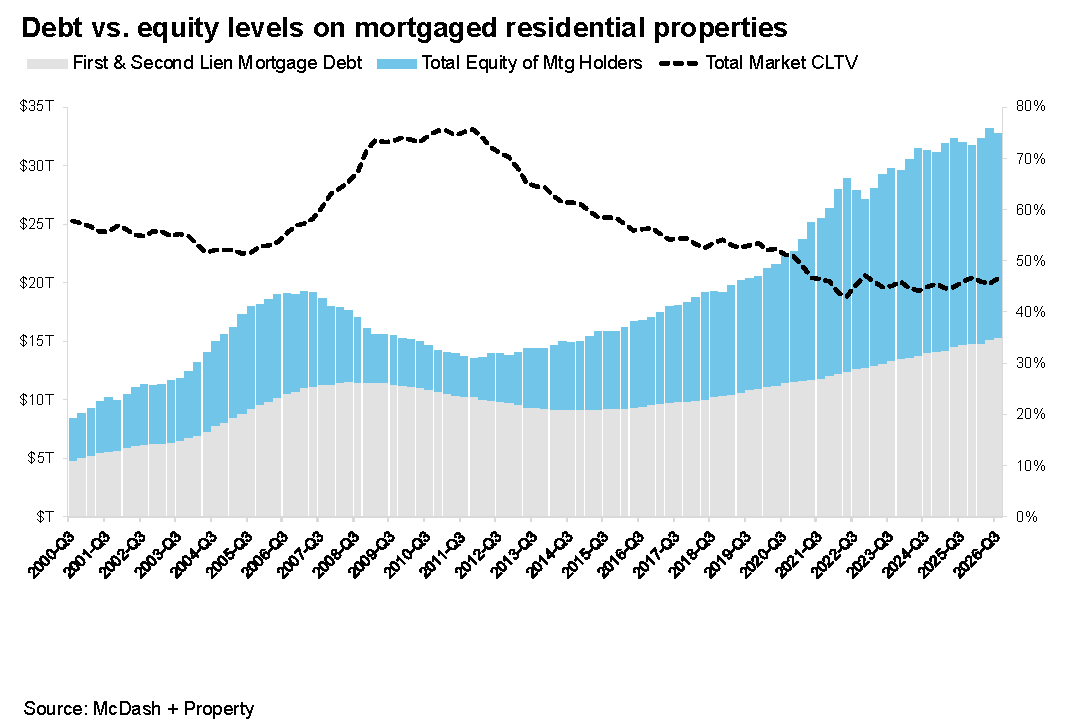
Figura 1: El valor líquido de las viviendas con hipoteca ha subido mucho más rápido que la deuda contra ellas desde 2019, así que la parte del valor de la vivienda que está prestada queda muy por debajo de su nivel anterior a 2020. Fuente: ICE, Mortgage Monitor November 2026, Housing market and equity update, Nov 2026. Captura de pantalla de la página de la fuente, tomada el 20 Nov 2026.
¿Cuánto valor líquido tienen los propietarios en total?
Billones más de lo que deben. Los propietarios tienen como valor líquido unos siete dólares de cada diez de valor de la vivienda.
- El valor líquido de los propietarios fue 71.9% del valor de los bienes raíces de los hogares en el segundo trimestre de 2026 (Federal Reserve Z.1, Sep 2026).
- El valor líquido de los propietarios creció 2.2% frente al año anterior, un aumento de unos $785 mil millones (Federal Reserve Z.1, Sep 2026).
- Los bienes raíces ocupados por sus dueños valían $49.8 billones (Federal Reserve Z.1 Recent Developments, Sep 2026).
- El valor de los bienes raíces de los hogares subió $1.1 billones solo en el segundo trimestre de 2026 (Federal Reserve Z.1 Recent Developments, Sep 2026).
- Las hipotecas de vivienda que deben los hogares sumaron $14.0 billones (Federal Reserve Z.1 Recent Developments, Sep 2026).
- Los saldos hipotecarios en los informes de crédito del consumidor sumaron $13.4 billones a fines de septiembre de 2026 (New York Fed, Nov 2026).
¿Contra cuánto pueden pedir prestado las personas con hipoteca?
Mucho. El valor líquido disponible es la parte contra la que un propietario puede pedir prestado y aun así dejar sin tocar 20% del valor de la vivienda.
- Las personas con hipoteca tenían $17.5 billones en valor líquido en el tercer trimestre de 2026, 1.4% más que un año antes (ICE Mortgage Monitor, Nov 2026).
- El prestatario promedio ahora tiene $204,000 en valor líquido, $16,600 más que un año antes (ICE Mortgage Monitor, Nov 2026).
- El valor líquido disponible subió 1.2% frente a un año antes, su crecimiento anual más rápido en cinco trimestres (ICE Mortgage Monitor, Nov 2026).
- El número de prestatarios con valor líquido disponible bajó 1.2% frente a un año antes (ICE Mortgage Monitor, Nov 2026).
¿Cuánto valor líquido tiene un propietario típico?
Cientos de miles de dólares en promedio, y la cifra típica sigue subiendo.
- La familia promedio con vivienda tenía $380,400 más en valor de la vivienda que en deuda contra ella (Federal Reserve SCF, Oct 2026).
- El valor neto de la vivienda de la familia mediana subió 5% entre 2022 y 2025, desde $218,900 (Federal Reserve SCF, Oct 2026).
- 66% de las familias era dueña de su vivienda en 2025, casi igual que en 2022 (Federal Reserve SCF, Oct 2026).
¿Cuántos propietarios no tienen ninguna hipoteca?
Un poco más de la tercera parte. El resto tiene alguna deuda contra la vivienda, y esa deuda está creciendo.
- Cerca de 42% de las familias tenía deuda garantizada por su vivienda principal en 2025, lo que significa que casi dos terceras partes de los propietarios la tienen (Federal Reserve SCF, Oct 2026).
- El saldo mediano de esa deuda garantizada por la vivienda subió 8% hasta $183,600 entre 2022 y 2025 (Federal Reserve SCF, Oct 2026).
- El saldo promedio de la deuda garantizada por la vivienda subió 3% hasta $239,700 (Federal Reserve SCF, Oct 2026).
¿Cuánto Están Subiendo los Valores de las Viviendas?
Despacio, pero siguen subiendo. Los años de ganancias de dos dígitos quedaron atrás, pero los precios terminan cada año más altos que el anterior, y cada pequeña ganancia suma al valor líquido contra el que los propietarios pueden pedir prestado.
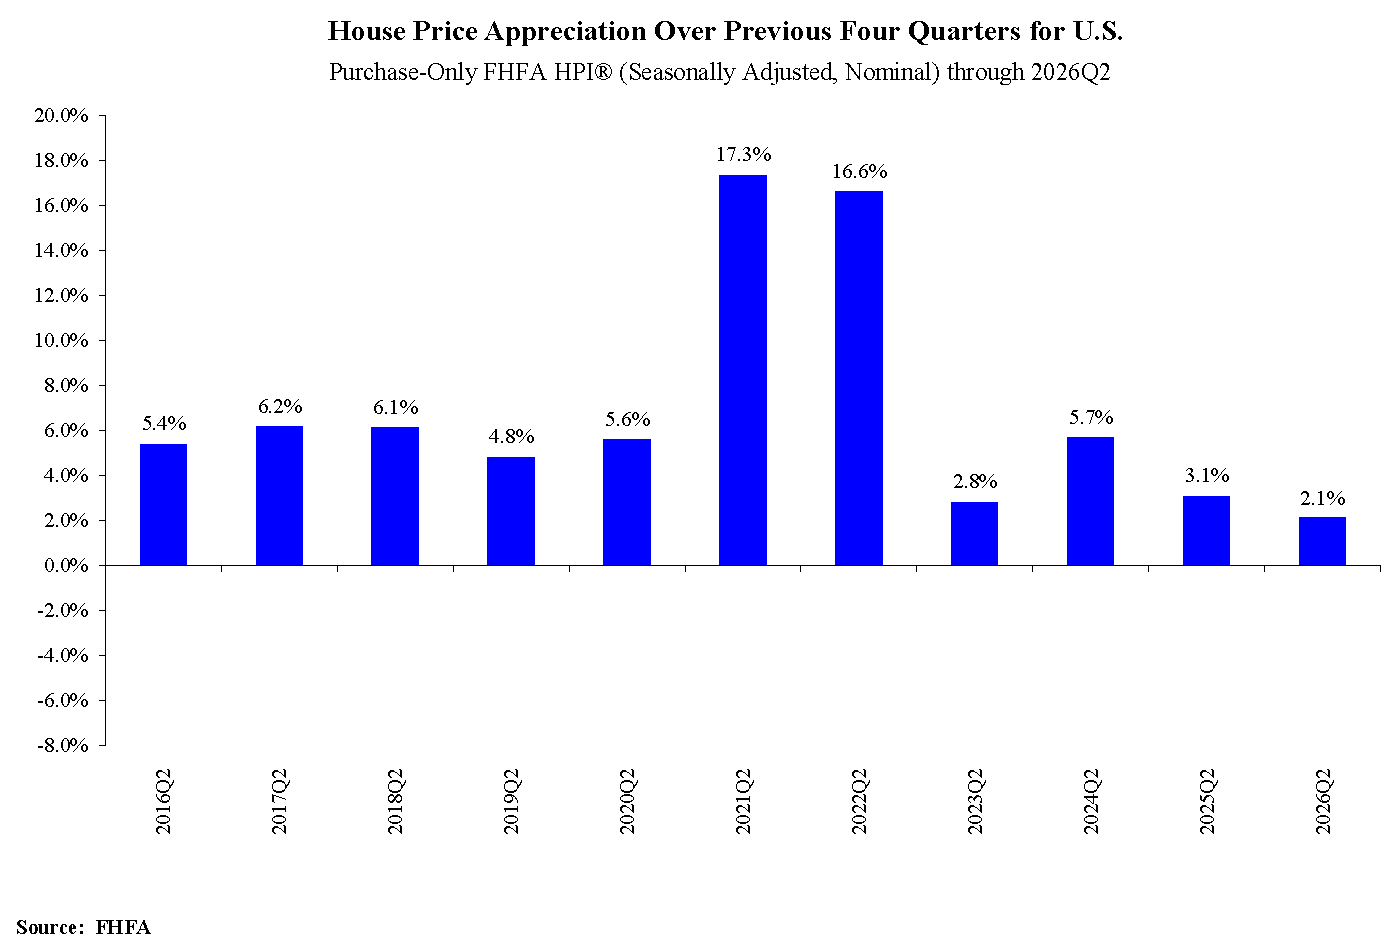
Figura 2: El crecimiento de los precios se enfrió, de ganancias de 16% a 17% en 2021 y 2022 a cerca de 2% al año, pero se mantuvo positivo, lo que hace que el valor líquido de los propietarios siga subiendo poco a poco. Fuente: Federal Housing Finance Agency, House Price Index Quarterly Report 2026Q2, Ago 2026. Captura de pantalla de la página de la fuente, tomada el 20 Nov 2026.
¿Cuánto subieron los precios de las viviendas este año?
Cerca de 2%, después de una racha mucho más rápida a principios de la década.
- Los precios de las viviendas subieron 0.3% en agosto de 2026 frente a julio (FHFA, Oct 2026).
- Los precios subieron 2.1% entre el segundo trimestre de 2025 y el segundo trimestre de 2026 (FHFA HPI Report, Ago 2026).
- Los precios en Estados Unidos han subido en términos anuales en cada trimestre desde principios de 2012 (FHFA HPI Report, Ago 2026).
- En los cinco años hasta mediados de 2026, los precios de las viviendas en Estados Unidos subieron 33.41% (FHFA HPI Report, Ago 2026).
- En el año hasta mediados de 2021, los precios subieron 17.3%, la mayor ganancia de los diez años que muestra el informe (FHFA HPI Report, Ago 2026).
¿Dónde suben y dónde bajan los precios?
Suben casi en todas partes, con los estados del centro-noreste (East North Central) a la cabeza y unos pocos estados en baja.
- Los precios subieron en 46 estados y en el Distrito de Columbia en el año hasta mediados de 2026 (FHFA HPI Report, Ago 2026).
- Alaska lideró con una ganancia de 8.3%, y Nuevo México tuvo la mayor caída, 1.2% (FHFA HPI Report, Ago 2026).
- En el año hasta agosto de 2026, las ganancias regionales fueron desde 0.5% en los estados de las Montañas (Mountain) hasta 4.4% en los estados del centro-noreste (East North Central) (FHFA, Oct 2026).
- Los precios en California bajaron 0.20% en el año hasta mediados de 2026, mientras que los precios en Florida siguen 37.47% por encima de donde estaban cinco años antes (FHFA HPI Report, Ago 2026).
- Los precios subieron en 76 de las 100 áreas metropolitanas más grandes (FHFA HPI Report, Ago 2026).
- Los precios en Texas subieron 0.45% en el año hasta mediados de 2026 (FHFA HPI Report, Ago 2026).
¿Cuánta deuda hay contra el valor de las viviendas?
Menos de la mitad de lo que valen las viviendas con hipoteca, muy por debajo del nivel anterior a 2020.
- La deuda de las viviendas con hipoteca fue 46.6% de su valor en el tercer trimestre de 2026, frente a 53.4% en el tercer trimestre de 2019 (ICE Mortgage Monitor, Nov 2026).
- Las viviendas con hipoteca valían $32.8 billones, frente a $31.9 billones un año antes (ICE Mortgage Monitor, Nov 2026).
- La deuda hipotecaria de primer y segundo gravamen llegó a un récord de $15.3 billones (ICE Mortgage Monitor, Nov 2026).
¿Qué Tan Grande Es el Mercado de HELOC?
Más pequeño que en 2009, y ahora crece a su ritmo más rápido en dos décadas. Las líneas de crédito sobre el valor de la vivienda (HELOC) se redujeron durante más de una década, luego dieron la vuelta en 2022, y el avance ha ganado velocidad.
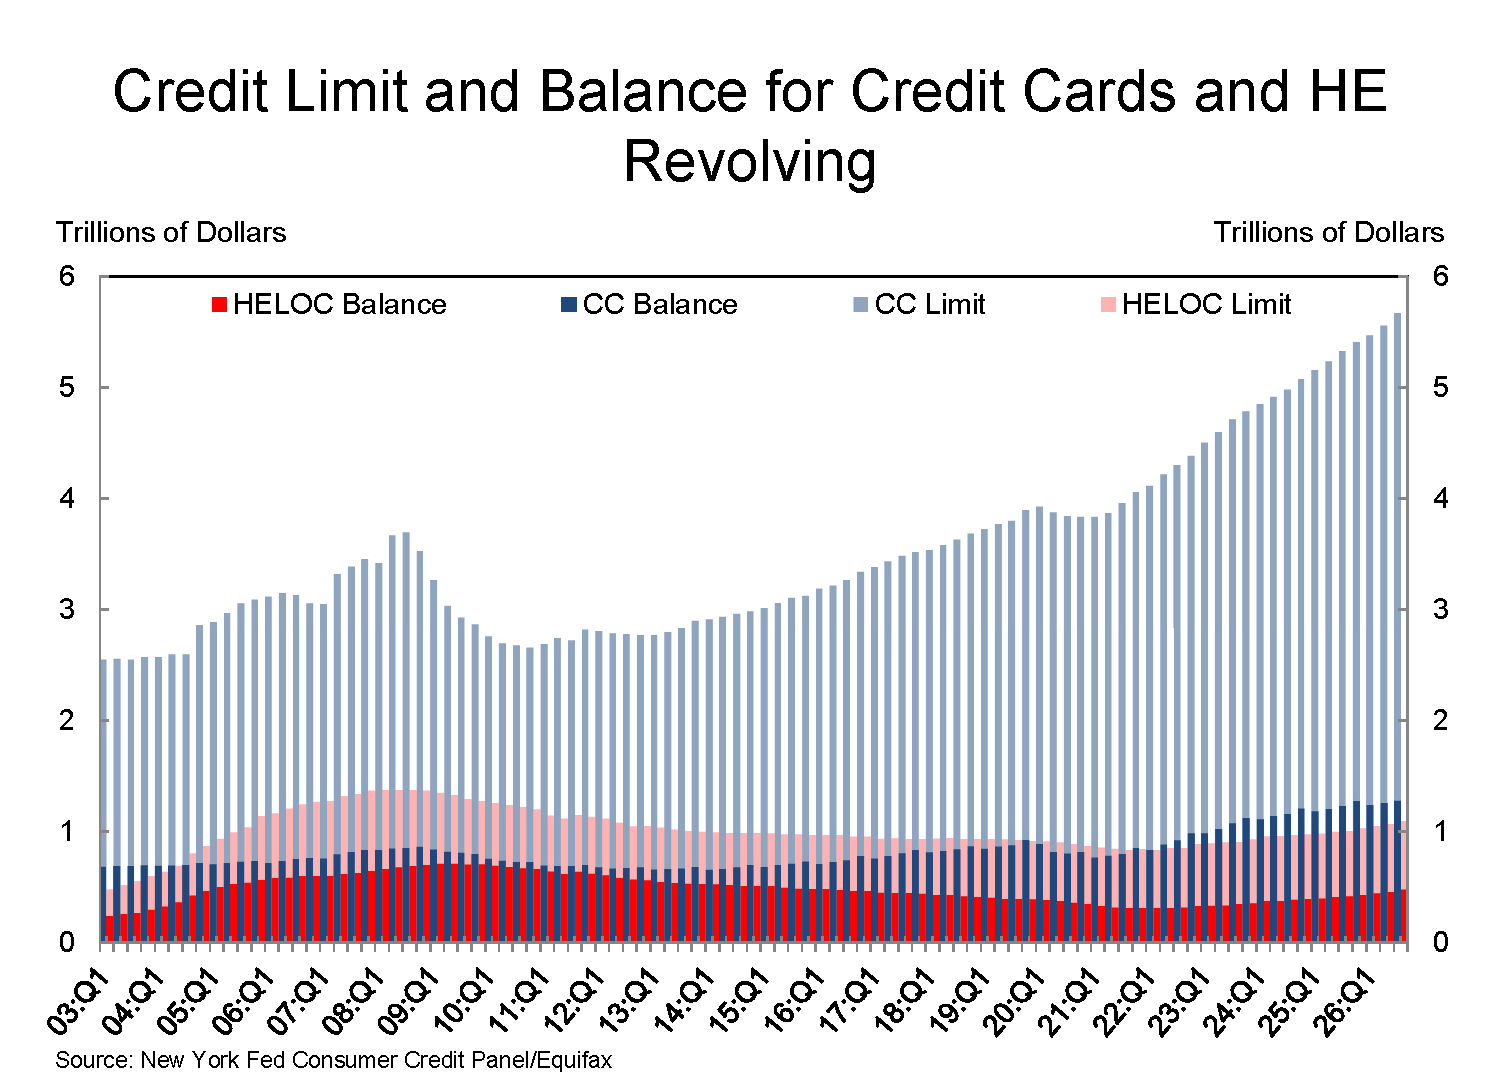
Figura 3: Los saldos y los límites de HELOC cayeron durante años después de 2009 y ahora vuelven a subir, mientras que los límites y los saldos de las tarjetas han subido muy por encima de ellos. Fuente: Federal Reserve Bank of New York, Quarterly Report on Household Debt and Credit 2026 Q3, Nov 2026. Captura de pantalla de la página de la fuente, tomada el 20 Nov 2026.
¿Cuánto deben los estadounidenses en líneas de crédito sobre el valor de la vivienda?
Cerca de medio billón de dólares, y el total sube cada trimestre.
- Los saldos de HELOC suben 14.0% desde $422 mil millones un año antes (New York Fed, Nov 2026).
- Los saldos tocaron fondo en $317 mil millones en el tercer trimestre de 2021 y han subido 51.7% desde entonces (New York Fed, Nov 2026).
- El récord fue de $714 mil millones, en el primer trimestre de 2009 (New York Fed, Nov 2026).
- Los informes de crédito mostraron 13.35 millones de cuentas abiertas de líneas de crédito sobre el valor de la vivienda, un conteo que anota una cuenta conjunta una vez por cada prestatario (New York Fed, Nov 2026).
¿Cuánto crédito de las líneas está abierto pero sin usar?
Más de la mitad. Los propietarios han usado un poco menos de la mitad del crédito que permiten sus líneas.
- Los límites de crédito de HELOC subieron $31 mil millones, o 2.9%, en el tercer trimestre de 2026, una expansión que empezó en 2022 (New York Fed, Nov 2026).
- Los límites totales de HELOC llegaron a $1.097 billones, y $616 mil millones de eso, 56.2%, estaban sin usar (New York Fed, Nov 2026).
¿Quién tiene saldos de HELOC?
Sobre todo personas de más de 50 años. Los propietarios más jóvenes han tenido menos tiempo para acumular valor líquido.
- Los prestatarios en sus 50 años deben $138.8 mil millones en líneas de crédito sobre el valor de la vivienda, más que cualquier otro grupo de edad (New York Fed, Nov 2026).
- Los prestatarios de 50 años o más tienen 68.3% de todos los saldos de HELOC, y los prestatarios menores de 30 años tienen $2.8 mil millones (New York Fed, Nov 2026).
- 6.6% de las familias tenía un HELOC en 2025, y 3.7% tenía uno con saldo pendiente (Federal Reserve SCF, Oct 2026).
- 2.1% de las familias tenía una hipoteca de gravamen subordinado, como un préstamo sobre el valor de la vivienda, frente a 1.2% en 2022 (Federal Reserve SCF, Oct 2026).
¿Cuánto hay en los balances de los bancos?
Cerca de $300 mil millones en líneas, y una pila mucho más pequeña, que se encoge, de préstamos cerrados sobre el valor de la vivienda.
- Los bancos asegurados por la FDIC tenían $307.5 mil millones en líneas de crédito sobre el valor de la vivienda al 30 de junio de 2026, 6.1% más que un año antes (FDIC, Jun 2026).
- Los bancos tenían $324.5 mil millones en líneas de crédito sobre el valor de la vivienda en junio de 2020, así que los saldos de los bancos siguen por debajo de donde estaban hace seis años (FDIC, Jun 2020).
- Los bancos tenían $46.4 mil millones en segundos gravámenes cerrados sobre viviendas, 8.0% menos que los $50.4 mil millones de un año antes (FDIC, Jun 2026).
¿Cuántos Préstamos Sobre el Valor de la Vivienda y Refinanciamientos con Retiro de Efectivo se Otorgan?
Más en 2025 que en 2024. Con tasas de primera hipoteca por encima de 7%, los propietarios que quieren efectivo recurren a un segundo préstamo o a un refinanciamiento con retiro de efectivo en lugar de una simple baja de tasa.
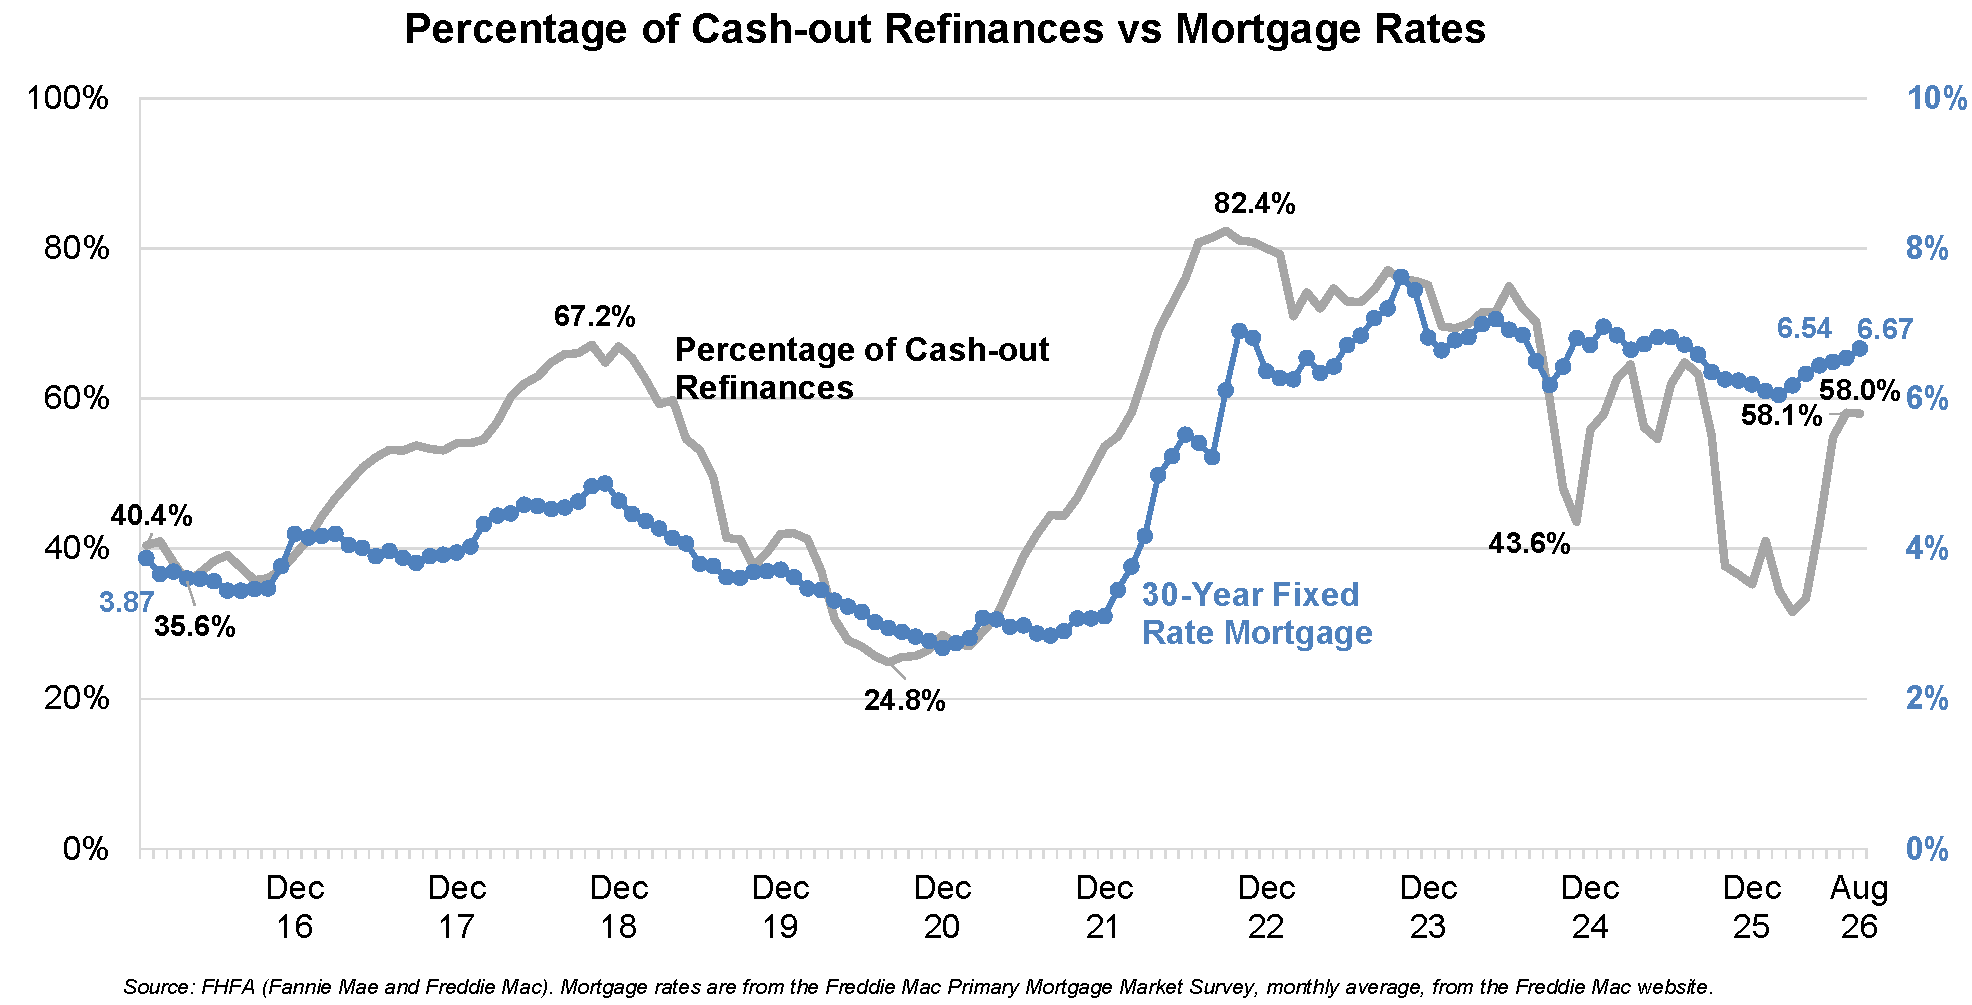
Figura 4: Cuando las tasas suben, los refinanciamientos que aún se hacen son sobre todo préstamos con retiro de efectivo, lo que muestra que los propietarios refinancian por el efectivo incluso cuando la tasa sube. Fuente: Federal Housing Finance Agency, Foreclosure Prevention and Refinance Report August 2026, Ago 2026. Gráfico publicado por la fuente, tomado el 20 Nov 2026.
¿Cuántos préstamos de segundo gravamen se otorgan cada año?
Cerca de un millón y medio, y la cifra creció en 2025.
- Los préstamos de segundo gravamen reportados bajo HMDA subieron 9.2% en 2025, desde 1,426,350 en 2024 (HMDA Data Browser, Mar 2025).
- Los segundos gravámenes fueron 22.8% de todos los préstamos de vivienda reportados bajo HMDA en 2025 (HMDA Data Browser, Mar 2026).
- El préstamo o línea de crédito de segundo gravamen promedio fue de unos $115,091 (HMDA Data Browser, Mar 2026).
- Los prestamistas negaron 793,247 solicitudes de segundo gravamen en 2025, 32.0% de las solicitudes que decidieron (HMDA Data Browser, Mar 2026).
¿Cuántas personas sacan efectivo cuando refinancian?
Cerca de un millón en 2025, y piden prestado en promedio más de un cuarto de millón de dólares cada una.
- Los refinanciamientos con retiro de efectivo sumaron $265.9 mil millones en 2025 (HMDA Data Browser, Mar 2026).
- El refinanciamiento con retiro de efectivo promedio fue de unos $278,870 (HMDA Data Browser, Mar 2026).
- Los prestamistas hicieron 1,042,078 refinanciamientos sin retiro de efectivo en 2025 (HMDA Data Browser, Mar 2026).
- Los prestamistas hicieron 613,448 préstamos para mejoras del hogar en 2025 (HMDA Data Browser, Mar 2026).
¿Sigue creciendo el retiro de efectivo en 2026?
Sí. Los préstamos con retiro de efectivo se sostienen aunque los refinanciamientos para bajar la tasa se desvanecen.
- Los préstamos con retiro de efectivo fueron 58.0% de los refinanciamientos de Fannie Mae y Freddie Mac en agosto de 2026, frente a un récord de 82.4% en septiembre de 2022 (FHFA Refinance Report, Ago 2026).
- Fannie Mae y Freddie Mac refinanciaron 41,629 préstamos en agosto de 2026, frente a 46,974 en julio (FHFA Refinance Report, Ago 2026).
- $595 mil millones en hipotecas nuevas aparecieron en los informes de crédito en el tercer trimestre de 2026, contando compras y refinanciamientos (New York Fed, Nov 2026).
- Los préstamos con retiro de efectivo fueron 1 de cada 7 bloqueos de tasa en las últimas semanas, incluso con tasas a 30 años por encima de 7% (ICE Mortgage Monitor, Nov 2026).
- Los préstamos de compra fueron cerca de 80% de los bloqueos de tasa a principios de octubre de 2026 (ICE Mortgage Monitor, Nov 2026).
- Los administradores de préstamos (servicers) conservaron solo 26% de sus prestatarios de refinanciamiento con retiro de efectivo en el tercer trimestre; el resto se fue a otro prestamista (ICE Mortgage Monitor, Nov 2026).
- Los refinanciamientos con retiro de efectivo ahora causan 75% de los préstamos que los administradores pierden por refinanciamiento (ICE Mortgage Monitor, Nov 2026).
¿Por Qué la Gente Pide Prestado Contra Su Vivienda?
Cada vez más, para pagar otras deudas. La renovación sigue siendo la razón más común, pero la consolidación de deudas la ha ido alcanzando cada año desde 2022, y los saldos de tarjetas junto a la hipoteca ayudan a explicar por qué.
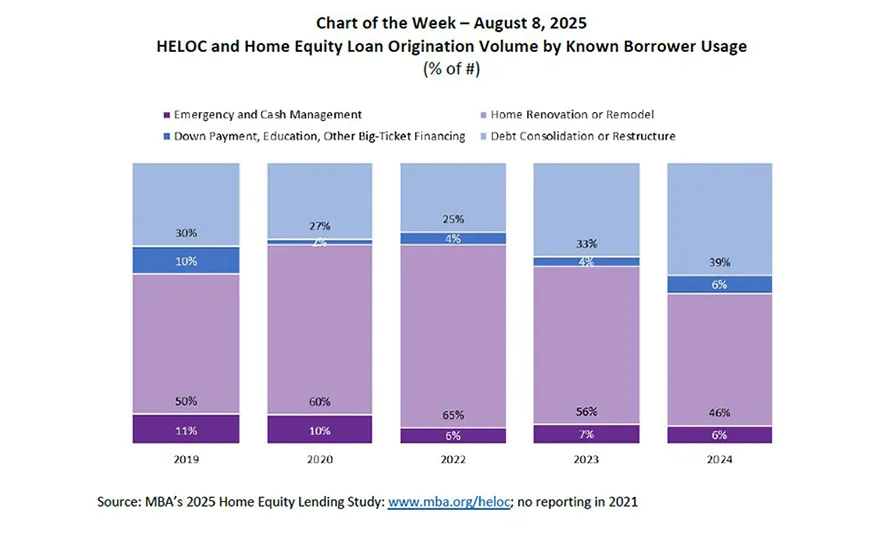
Figura 5: La consolidación de deudas pasó de una cuarta parte de los préstamos sobre el valor de la vivienda en 2022 a casi dos de cada cinco en 2024, mientras que la renovación cayó por debajo de la mitad. Fuente: Mortgage Bankers Association, Chart of the Week: HELOC and Home Equity Loan Origination Volume by Known Borrower Usage, Ago 2025. Gráfico publicado por la fuente, tomado el 20 Nov 2026.
¿Para qué usan los prestatarios el valor líquido de su vivienda?
Primero la renovación y segundo la consolidación de deudas, y la diferencia se cierra.
- La renovación del hogar bajó a 46% del volumen de préstamos sobre el valor de la vivienda y HELOC en 2024, desde 65% en 2022 (MBA, Ago 2025).
- La consolidación de deudas fue 30% del volumen en 2019, antes de caer durante los años de tasas bajas y volver a subir (MBA, Ago 2025).
- Las necesidades de emergencia y manejo de efectivo fueron 6% del volumen en 2024, y los pagos iniciales, la educación y otras compras grandes otro 6% (MBA, Ago 2025).
- Entre los prestamistas que reportaron en ambos años, los préstamos HELOC y sobre el valor de la vivienda otorgados subieron 7.2% en 2024, y la deuda pendiente creció 10.3% (MBA, Ago 2025).
¿Cuánta deuda de tarjetas hay junto a la hipoteca?
Mucha, y cuesta mucho más que la hipoteca.
- Los estadounidenses deben $1.29 billones en tarjetas de crédito (New York Fed, Nov 2026).
- Los saldos de tarjetas subieron $22 mil millones, o 1.7%, en el tercer trimestre de 2026 (New York Fed, Nov 2026).
- 44.7% de las familias tenía un saldo en tarjetas de crédito después de su último pago en 2025 (Federal Reserve SCF, Oct 2026).
- Entre las familias con saldo en tarjetas, el saldo mediano fue $3,100, 5% más que en 2022 (Federal Reserve SCF, Oct 2026).
¿Cuánta otra deuda tienen los hogares?
Más cada trimestre, y los pagos se llevan una parte mayor del ingreso.
- La deuda total de los hogares llegó a $19.11 billones, $334 mil millones más en el tercer trimestre de 2026 (New York Fed, Nov 2026).
- La deuda que no es hipotecaria ni de líneas de crédito sobre el valor de la vivienda creció $55 mil millones en el trimestre (New York Fed, Nov 2026).
- La parte de las familias cuyos pagos de deudas se llevan más de 40% de su ingreso subió de 6.5% a 8.6% entre 2022 y 2025, la más alta desde 2013 (Federal Reserve SCF, Oct 2026).
Si tienes tarjetas u otros préstamos junto a una hipoteca que quieres conservar, armamos un solo plan con toda tu situación: un préstamo sobre el valor de la vivienda de tasa fija que pasa esos saldos a un solo pago fijo y deja tu hipoteca como está. Míralo en goodloan.ai. Llama, escribe por texto o por chat al (866) 599-0088, de 8am a 8pm, hora del Este.
¿Cuánto Cuesta Pedir Prestado Contra una Vivienda?
Un préstamo sobre el valor de la vivienda cuesta más que una primera hipoteca y mucho menos que una tarjeta de crédito. Ese punto medio es lo que hace que un segundo préstamo valga la pena para los propietarios que quieren conservar la tasa baja de su primera hipoteca.
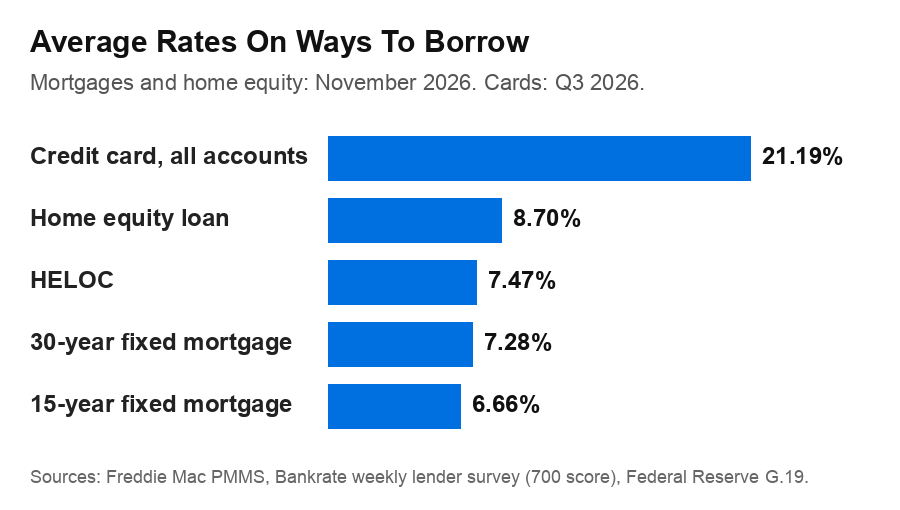
Figura 6: Las tasas de las tarjetas están en cerca de dos veces y media la tasa promedio de un préstamo sobre el valor de la vivienda, en la última lectura de cada fuente. Fuente: Bankrate, home equity loan rates, Nov 2026, con Freddie Mac PMMS, Nov 2026, y Federal Reserve G.19, Sep 2026. Gráfico elaborado por GoodLoan con los datos de las fuentes, 20 Nov 2026.
¿Cuáles son hoy las tasas de los préstamos sobre el valor de la vivienda y de los HELOC?
Entre 7% y 9% para un prestatario con puntaje de crédito de 700.
- La encuesta semanal de prestamistas de Bankrate puso la tasa promedio nacional de los préstamos sobre el valor de la vivienda en 8.70% al 18 de noviembre de 2026, para un prestatario con puntaje de crédito de 700 (Bankrate, Nov 2026).
- La misma encuesta, que también supone un puntaje de crédito de 700, puso la tasa promedio de los HELOC en 7.47% (Bankrate, Nov 2026).
¿Cómo se comparan con las tasas de hipotecas y de tarjetas?
Un préstamo sobre el valor de la vivienda queda un poco por encima de una primera hipoteca y muy por debajo de una tarjeta.
- La tasa promedio de la hipoteca fija a 15 años es 6.66%, frente a 5.54% hace un año (Freddie Mac, Nov 2026).
- En las cuentas de tarjetas a las que se les cobró interés, la tasa promedio es 22.36% (Federal Reserve, Sep 2026).
¿Los bancos están endureciendo los requisitos de las líneas de crédito sobre el valor de la vivienda?
No. Los requisitos y la demanda se mantuvieron estables en la encuesta más reciente de la Federal Reserve a los bancos.
- Los bancos reportaron que los requisitos para los HELOC casi no cambiaron en el tercer trimestre de 2026, y que la demanda de HELOC tampoco cambió (Federal Reserve SLOOS, Nov 2026).
Tres cosas deciden el interés total que paga un hogar: la tasa, cuánto se debe y por cuántos años se debe. Te mostramos las tres con tus propias deudas, con un préstamo sobre el valor de la vivienda de tasa fija que deja tu hipoteca como está, en goodloan.ai. Llama, escribe por texto o por chat al (866) 599-0088, de 8am a 8pm, hora del Este.
¿Cómo Se Comportan los Préstamos Sobre el Valor de la Vivienda?
Bien. Las líneas de crédito sobre el valor de la vivienda tuvieron problemas después de 2008, pero hoy se atrasan menos que las hipotecas y mucho menos que las tarjetas de crédito.
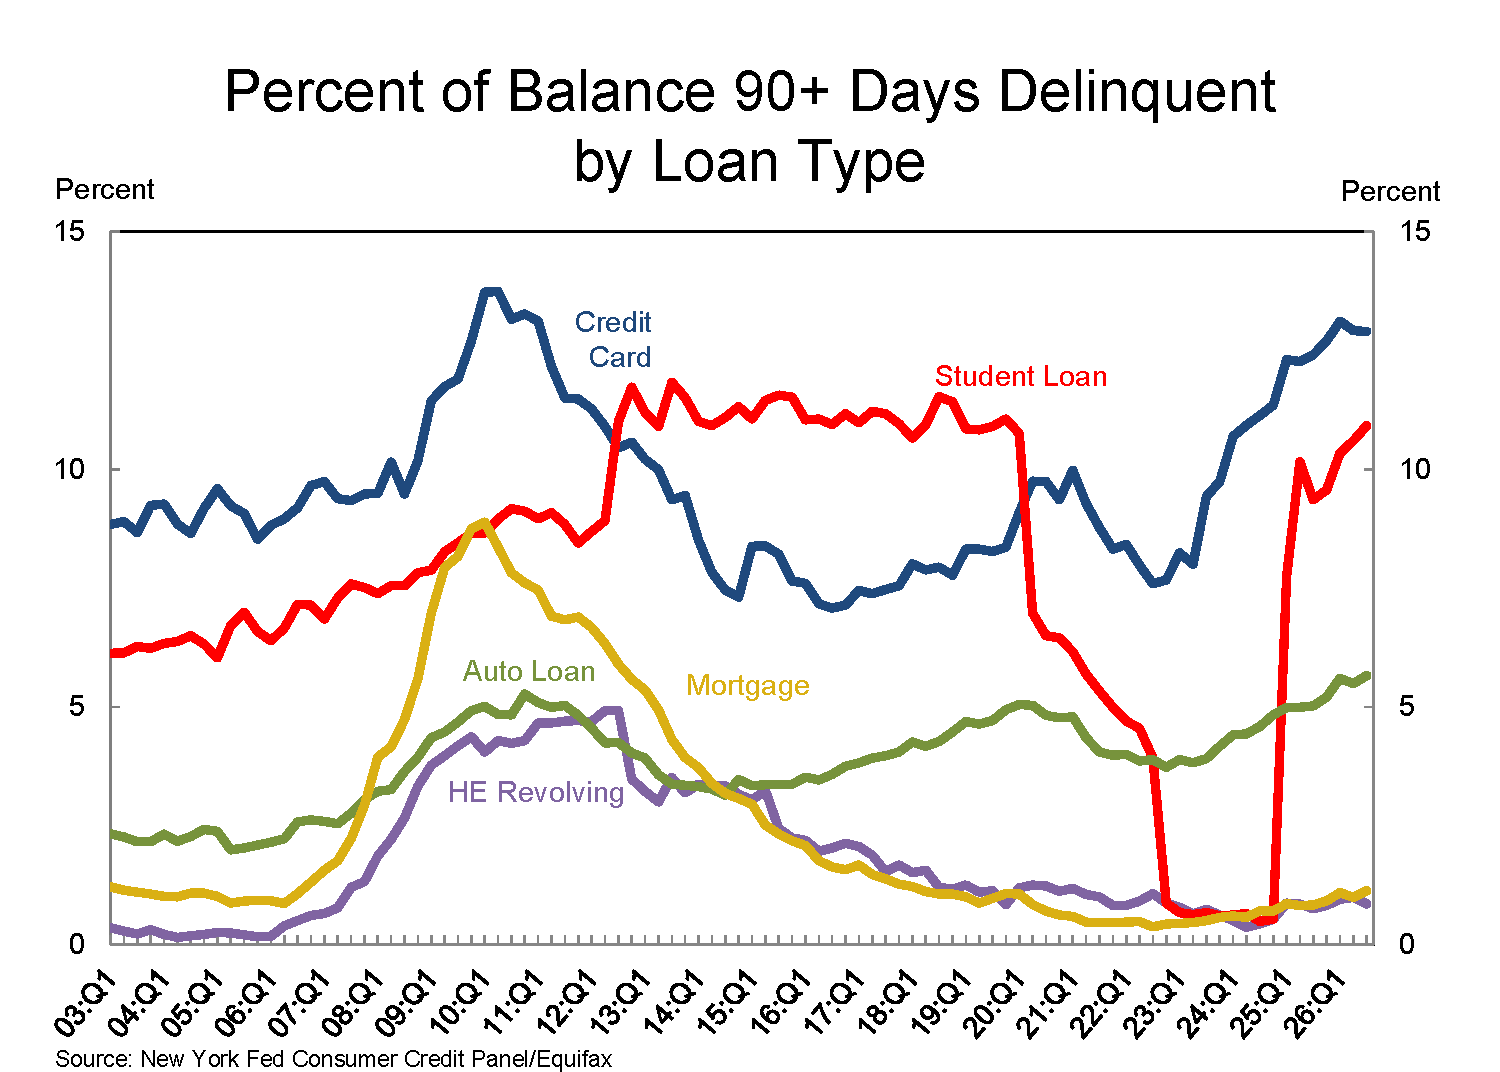
Figura 7: Los pagos atrasados graves en las líneas de crédito sobre el valor de la vivienda llegaron cerca de 5% en 2012 y se han mantenido por debajo de 1% en los últimos años, una fracción de la tasa de las tarjetas de crédito. Fuente: Federal Reserve Bank of New York, Quarterly Report on Household Debt and Credit 2026 Q3, Nov 2026. Captura de pantalla de la página de la fuente, tomada el 20 Nov 2026.
¿Con qué frecuencia se atrasan los prestatarios de HELOC?
Pocas veces. Menos de un dólar de cada cien está con atraso grave.
- 1.13% de los saldos hipotecarios tenía 90 o más días de atraso en el tercer trimestre de 2026 (New York Fed, Nov 2026).
- La tasa de atraso de los HELOC fue 0.75% un año antes y llegó a su punto más alto de 4.93% en el tercer trimestre de 2012 (New York Fed, Nov 2026).
- En los cuatro trimestres hasta septiembre de 2026, 1.17% de los saldos de HELOC pasó a morosidad grave, frente a 1.27% un año antes (New York Fed, Nov 2026).
¿Cómo se comportan las líneas de crédito sobre el valor de la vivienda de los bancos?
La mayoría está al corriente. Cerca de uno y medio por ciento tiene atraso grave o ya no genera intereses.
- Al 30 de junio de 2026, $1.60 mil millones de líneas de crédito sobre el valor de la vivienda de los bancos tenían de 30 a 89 días de atraso, 0.52% de los saldos (FDIC, Jun 2026).
- Las líneas con 90 o más días de atraso o sin acumulación de intereses (nonaccrual) sumaron $4.63 mil millones, 1.51% de los saldos (FDIC, Jun 2026).
¿Cómo se comportan todas las hipotecas?
Los pagos atrasados de las hipotecas van subiendo poco a poco.
- 4.37% de todas las hipotecas de una a cuatro unidades estaba atrasado en sus pagos en el segundo trimestre de 2026, 44 puntos base más que un año antes (MBA, Ago 2026).
- La tasa de morosidad de los préstamos convencionales fue 2.72% (MBA, Ago 2026).
- La tasa de morosidad fue 11.79% en los préstamos FHA y 4.89% en los préstamos VA (MBA, Ago 2026).
- En toda la deuda de los hogares, 5.0% de los saldos estaba en alguna etapa de morosidad a fines de septiembre de 2026 (New York Fed, Nov 2026).
¿Quién Otorga Préstamos Sobre el Valor de la Vivienda?
Grandes bancos regionales y cooperativas de crédito, y los saldos de las cooperativas crecen más rápido que los de los bancos. Algunos de los bancos más grandes se retiraron de este tipo de préstamos después de 2020 y otros entraron.
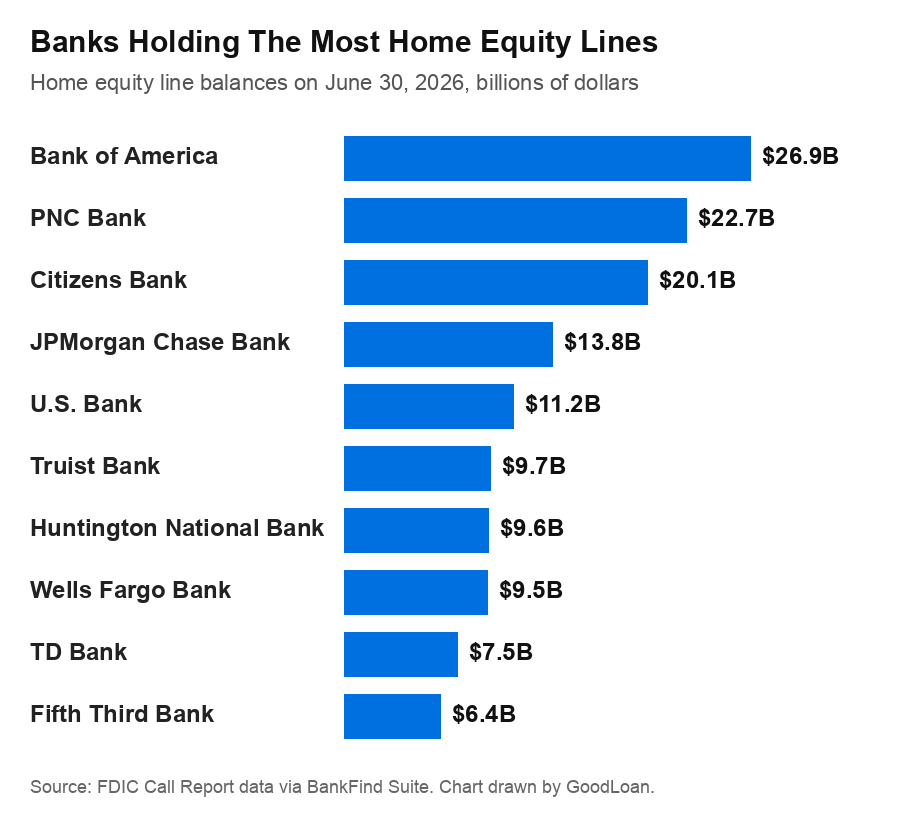
Figura 8: Tres bancos tienen más de $20 mil millones cada uno en líneas de crédito sobre el valor de la vivienda, y los diez primeros tienen cerca de la mitad del total de los bancos. Fuente: FDIC, Call Report data via BankFind Suite, Jun 2026. Gráfico elaborado por GoodLoan con los datos de la fuente, 20 Nov 2026.
¿Qué bancos tienen más líneas de crédito sobre el valor de la vivienda?
Bank of America, PNC y Citizens, cada uno con más de $20 mil millones.
- PNC tenía $22.7 mil millones y Citizens tenía $20.1 mil millones (FDIC, Jun 2026).
- JPMorgan Chase tenía $13.8 mil millones y U.S. Bank tenía $11.2 mil millones (FDIC, Jun 2026).
- Los diez mayores tenedores tenían 44.7% de todos los saldos de líneas de crédito sobre el valor de la vivienda de los bancos (FDIC, Jun 2026).
- 3,263 de los 4,313 bancos asegurados por la FDIC tenían al menos algunas líneas de crédito sobre el valor de la vivienda (FDIC, Jun 2026).
¿Qué grandes prestamistas se retiraron o entraron?
Wells Fargo redujo sus líneas casi tres cuartas partes desde 2020, mientras que PNC y Citizens aumentaron las suyas.
- Las líneas de crédito sobre el valor de la vivienda de Wells Fargo bajaron de $35.0 mil millones en junio de 2020 a $9.5 mil millones en junio de 2026, una caída de 72.7% (FDIC, Jun 2026).
- Las líneas de Bank of America bajaron desde $37.1 mil millones en junio de 2020, mientras que Citizens creció desde $11.6 mil millones y PNC desde $13.3 mil millones (FDIC, Jun 2026).
- U.S. Bank tiene más segundos gravámenes cerrados sobre viviendas que cualquier otro banco, $2.9 mil millones, por delante de JPMorgan Chase con $2.5 mil millones (FDIC, Jun 2026).
¿Qué papel tienen las cooperativas de crédito?
Uno grande y de rápido crecimiento.
- Los préstamos de vivienda de gravamen subordinado de las cooperativas de crédito más que se duplicaron desde $87.0 mil millones a mediados de 2022 (NCUA, Jun 2026).
- Los préstamos de las cooperativas de crédito garantizados por viviendas de una a cuatro familias subieron 7.8% en el año hasta mediados de 2026, hasta $834.1 mil millones (NCUA, Jun 2026).
- 4,214 cooperativas de crédito aseguradas por el gobierno federal operaban a mediados de 2026, 3.6% menos que un año antes (NCUA, Jun 2026).
- La tasa de morosidad de los préstamos de vivienda de las cooperativas de crédito y otros préstamos de bienes raíces no comerciales fue 0.83% a mediados de 2026 (NCUA, Jun 2026).
¿Cuántos prestamistas reportan préstamos de vivienda?
Menos que un año antes.
- Cerca de 4,768 prestamistas presentaron datos de HMDA para 2025 (CFPB, Mar 2026).
- Eso fue menos que los cerca de 4,898 declarantes para 2024 (CFPB, Mar 2025).
Glosario
- Valor líquido de la vivienda (home equity): lo que vale una vivienda menos todo lo que se debe contra ella.
- Valor líquido disponible (tappable equity): el valor líquido contra el que un propietario puede pedir prestado y aun así dejar sin tocar 20% del valor de la vivienda.
- Préstamo sobre el valor de la vivienda: un segundo préstamo sobre la vivienda, que se entrega una sola vez, por lo general con tasa fija y pago fijo. La primera hipoteca queda como está.
- HELOC: línea de crédito sobre el valor de la vivienda, un segundo gravamen que funciona como una línea de crédito, por lo general con tasa variable.
- Segundo gravamen (gravamen subordinado): un préstamo garantizado por la vivienda que queda detrás de la primera hipoteca.
- Refinanciamiento con retiro de efectivo: una primera hipoteca nueva y más grande que reemplaza a la anterior y le paga la diferencia al prestatario.
- CLTV: relación combinada préstamo-valor, toda la deuda contra una vivienda dividida entre su valor.
- Tasa de morosidad: la parte de los préstamos o saldos que están atrasados en sus pagos.
- Nonaccrual (sin acumulación de intereses): un préstamo al que el banco dejó de contarle intereses porque duda que se pague.
- Punto base: una centésima de punto porcentual.
- HMDA: la Home Mortgage Disclosure Act, la ley que exige que la mayoría de los prestamistas reporte cada solicitud de préstamo de vivienda que recibe.
- Call Report: el informe financiero trimestral que presenta todo banco asegurado por la FDIC.
- SLOOS: la encuesta trimestral de la Federal Reserve al personal de préstamos de los bancos sobre los requisitos y la demanda de préstamos.
Metodología y fuentes
Cada estadística de esta página se leyó en la página, el archivo o la base de datos del grupo que la produjo, en noviembre de 2026. No citamos resúmenes de estadísticas, blogs de prestamistas ni resúmenes de noticias. Cuando calculamos nosotros una parte, un promedio o un cambio, usamos solo los números de la fuente enlazada. Las distintas fuentes miden cosas distintas, así que sus totales difieren: la New York Fed cuenta las líneas de crédito sobre el valor de la vivienda de todos los prestamistas, la FDIC cuenta solo los bancos, ICE mide el valor líquido solo en viviendas con hipoteca, y los $35.8 billones de la Federal Reserve cubren a todos los propietarios. HMDA cuenta todos los préstamos de segundo gravamen que reportan los prestamistas, incluidos los segundos préstamos de compra y las líneas de crédito, y los prestamistas pequeños por debajo de los umbrales de reporte no están incluidos. Las tasas de la encuesta semanal de Bankrate suponen un puntaje de crédito de 700. Esta página se renueva cada mes a medida que la Federal Reserve, la FDIC, la FHFA y la New York Fed publican datos nuevos.
Fuentes
- Federal Reserve Board, Financial Accounts of the United States Z.1, table S1M.b, September 11, 2026
- Federal Reserve Board, Financial Accounts of the United States Z.1, Recent Developments, September 11, 2026
- Federal Reserve Board, Changes in U.S. Family Finances from 2022 to 2025: Evidence from the Survey of Consumer Finances
- Federal Reserve Board, survey on bank lending practices (SLOOS), October 2026
- Federal Reserve Board, G.19 Consumer Credit
- Federal Reserve Bank of New York, Quarterly Report on Household Debt and Credit, 2026 Q3
- Federal Reserve Bank of New York, Quarterly Report on Household Debt and Credit, 2026 Q3 data workbook
- Federal Reserve Bank of New York, press release of November 10, 2026
- ICE, Mortgage Monitor, November 2026
- Federal Housing Finance Agency, U.S. House Price Index, October 2026 release
- Federal Housing Finance Agency, House Price Index Quarterly Report 2026Q2
- Federal Housing Finance Agency, Foreclosure Prevention and Refinance Report, August 2026
- FFIEC HMDA Data Browser API, 2025 data
- FFIEC HMDA Data Browser API, 2024 data
- Consumer Financial Protection Bureau, 2025 HMDA data on mortgage lending now available
- Consumer Financial Protection Bureau, 2024 HMDA data on mortgage lending now available
- FDIC, BankFind Suite Call Report financial data
- National Credit Union Administration, Quarterly Credit Union Data Summary 2026 Q2
- Mortgage Bankers Association, Chart of the Week: HELOC and Home Equity Loan Origination Volume by Known Borrower Usage
- Mortgage Bankers Association, National Delinquency Survey, second quarter 2026
- Freddie Mac, Primary Mortgage Market Survey
- Bankrate, home equity loan rates
- Bankrate, HELOC rates


