
Actualizado en noviembre de 2026. Se renueva cada mes.
El programa de préstamos VA se mueve más rápido que casi cualquier otra parte del mercado hipotecario. En el año fiscal 2021, el VA respaldó 1,441,745 préstamos de vivienda, y dos años después respaldó 400,695 (VA Annual Benefits Report, May 2026). Ahora la cifra vuelve a subir.
La mayoría de las páginas sobre préstamos VA se quedan en la hipoteca. Esa es solo la mitad del cuadro. Un hogar de veteranos también carga tarjetas, préstamos de auto y préstamos personales, y estos cuestan mucho más que la hipoteca. Por eso esta página pone las dos mitades lado a lado: el programa de préstamos y la deuda que lo acompaña.
Cada número de abajo enlaza al grupo que lo produjo: el VA, la Federal Reserve, la Government Accountability Office, el Bureau of Labor Statistics y los investigadores que hicieron las encuestas. Sin resúmenes de terceros, sin copias de copias.
Puntos clave
- El VA respaldó 649,769 préstamos de vivienda por $263.1 mil millones en el año fiscal 2026, que fue de octubre de 2025 a septiembre de 2026 (VA Lender Loan Volume, Sep 2026).
- El volumen de préstamos VA creció 26.9% en el año fiscal 2025, hasta 528,340 préstamos (VA Annual Benefits Report, May 2026).
- El 74% de las compras de vivienda con VA en el año fiscal 2025 no tuvo pago inicial (VA Annual Benefits Report, May 2026).
- Los refinanciamientos para reducir la tasa del VA pasaron de 5,000 en el año fiscal 2023 a 207,416 en el año fiscal 2026 (VA Lender Loan Volume, Sep 2026).
- Los veteranos tomaron 98,827 refinanciamientos con retiro de efectivo del VA en el año fiscal 2026, con un promedio de $373,252 cada uno (VA Lender Loan Volume, Sep 2026).
- La tasa promedio de las tarjetas de crédito es 21.19% (Federal Reserve, Sep 2026).
- La tasa promedio de la hipoteca fija a 30 años es 7.28%, frente a 6.26% hace un año (Freddie Mac, Nov 2026).
- El 35% de los veteranos tiene deuda de tarjeta de crédito, frente al 27% de los no veteranos comparables (Medical Care, Dic 2024).
- El 4.99% de los préstamos VA estaba atrasado en los pagos a principios de 2026, frente al 11.88% de los préstamos FHA (MBA, May 2026).
- 4,051,533 préstamos respaldados por el VA estaban activos a mediados de 2026 (GAO, Nov 2026).
- Dos prestamistas otorgaron el 28.2% de todos los préstamos VA en el año fiscal 2026 (VA Lender Loan Volume, Sep 2026).
- Los saldos de las líneas de crédito sobre el valor de la vivienda (HELOC) llegaron a $481 mil millones tras 18 aumentos trimestrales seguidos (New York Fed, Nov 2026).
- El cargo de financiamiento del VA es 0.5% en un refinanciamiento para reducir la tasa y 2.15% en una compra de primer uso con menos de 5% de pago inicial (VA.gov, Abr 2023).
- El VA ayudó a 173,478 prestatarios a conservar su casa o evitar una ejecución hipotecaria en el año fiscal 2025, con un ahorro estimado de $9.9 mil millones en costos de ejecución hipotecaria (VA Annual Benefits Report, May 2026).
¿Qué tan grande es el programa de préstamos VA?
El programa de préstamos VA no es un beneficio de nicho. Es uno de los canales de crédito para vivienda más grandes del país, y reacciona a las tasas de interés con más fuerza de lo que la mayoría espera.
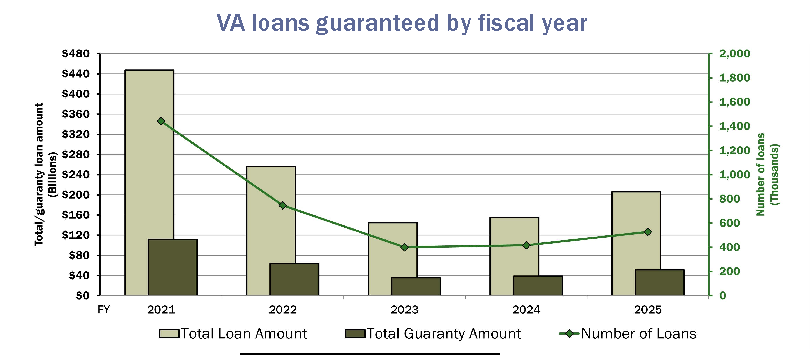
Figura 1: El volumen de préstamos VA cayó más de dos terceras partes después de 2021 y se recupera desde 2023, lo que muestra cuán de cerca sigue el programa a las tasas de interés. Fuente: U.S. Department of Veterans Affairs, Annual Benefits Report Fiscal Year 2025, Loan Guaranty, May 2026. Captura de pantalla de la página de la fuente, tomada el 16 Nov 2026.
¿Cuántos préstamos VA se otorgan cada año?
Más de medio millón en cada uno de los últimos dos años fiscales, y la cifra sigue subiendo.
- El VA garantizó 416,376 préstamos en el año fiscal 2024 (VA Annual Benefits Report, May 2026).
- El volumen del año fiscal 2026 fue 23.0% mayor que el del año fiscal 2025 (VA Lender Loan Volume, Sep 2026).
- Poco más de la mitad de los préstamos VA del año fiscal 2026, el 52.9%, fueron compras de vivienda (VA State Loan Volume, Sep 2026).
¿Cuánto dinero suman los préstamos VA?
Cientos de miles de millones de dólares al año, en préstamos que cada vez son más grandes.
- Los préstamos VA sumaron $206.1 mil millones en el año fiscal 2025 (VA Annual Benefits Report, May 2026).
- El préstamo VA promedio fue $390,101 en el año fiscal 2025 (VA Annual Benefits Report, May 2026).
- El préstamo VA promedio fue $310,174 en el año fiscal 2021, así que el préstamo típico creció 25.8% en cuatro años (VA Annual Benefits Report, May 2026).
- El préstamo VA promedio llegó a $404,891 en el año fiscal 2026 (VA Lender Loan Volume, Sep 2026).
- La garantía del VA sobre los préstamos del año fiscal 2025 llegó a $51.06 mil millones, o $96,648 por préstamo en promedio (VA Annual Benefits Report, May 2026).
¿Cuántos préstamos VA están abiertos ahora?
Unos cuatro millones, y el VA respalda una parte de cada uno.
- 3,620,998 préstamos respaldados por el VA estaban activos a principios de 2022, así que la cartera activa ha crecido en unos 430,000 préstamos desde entonces (GAO, Nov 2026).
- Los préstamos VA vigentes sumaron $1.04 billones al cierre del año fiscal 2024, de los cuales $261.8 mil millones estaban garantizados (CRS, May 2026).
- En préstamos de más de $144,000, el VA garantiza al prestamista hasta el 25% del monto del préstamo (VA.gov, Ago 2025).
¿Quiénes usan los préstamos VA?
La imagen del prestatario VA como un comprador joven de su primera casa ya quedó atrás. La mayoría de los compradores con VA ya han tenido casa, y más de una cuarta parte de todos los prestatarios VA tiene más de 55 años.
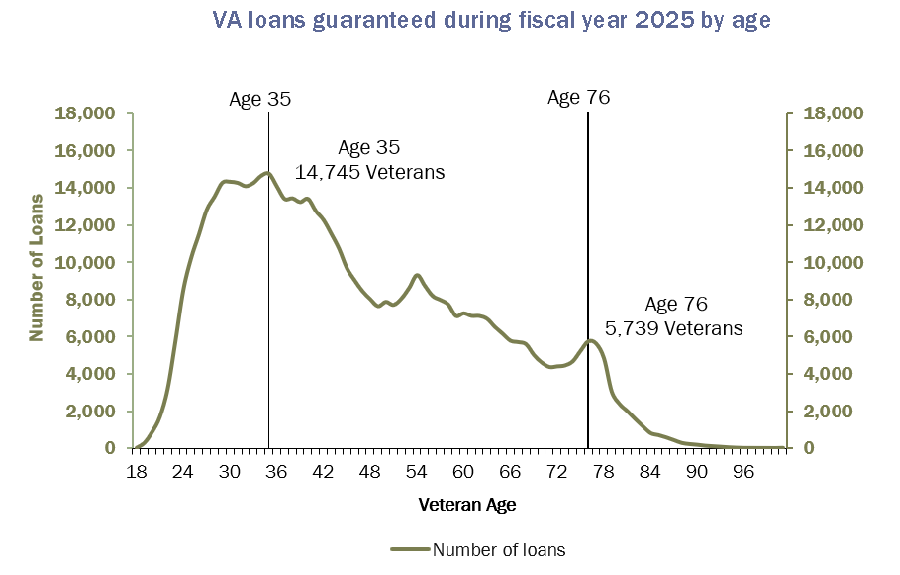
Figura 2: Los préstamos VA llegan a su punto máximo a mediados de los treinta, pero nunca se detienen, con un segundo repunte a mediados de los setenta, así que es un beneficio que la gente usa a lo largo de toda su vida. Fuente: U.S. Department of Veterans Affairs, Annual Benefits Report Fiscal Year 2025, Loan Guaranty, May 2026. Captura de pantalla de la página de la fuente, tomada el 16 Nov 2026.
¿La mayoría de los prestatarios VA compra su primera casa?
No. Los compradores que repiten superan a los de primera vez en una proporción de unos tres a dos.
- 130,238 préstamos VA de compra fueron para compradores de su primera casa en el año fiscal 2025 (VA Annual Benefits Report, May 2026).
- 193,594 fueron para personas que ya habían tenido casa, lo que equivale al 59.8% de los préstamos VA de compra (VA Annual Benefits Report, May 2026).
- Los compradores de primera vez pidieron prestado $349,442 en promedio, y los que repiten pidieron $431,362 (VA Annual Benefits Report, May 2026).
- Los 83,083 compradores que sí hicieron un pago inicial pidieron prestado $444,747 en promedio, más que los compradores que no pusieron nada (VA Annual Benefits Report, May 2026).
¿Qué edad tienen los prestatarios VA?
Abarcan todos los grupos de edad adulta. El grupo más grande es el de 26 a 35 años, pero los veteranos mayores son una parte importante.
- Los prestatarios de 26 a 35 años tomaron el 26.2% de los préstamos VA del año fiscal 2025, la mayor proporción de cualquier grupo de edad (VA Annual Benefits Report, May 2026).
- Los prestatarios de 36 a 45 años tomaron el 23.5% y tuvieron el préstamo promedio más grande, $442,479 (VA Annual Benefits Report, May 2026).
- Los prestatarios de 56 años o más tomaron el 28.7% de los préstamos VA del año fiscal 2025 (VA Annual Benefits Report, May 2026).
- La edad más común de un prestatario fue 35 años, con 14,745 préstamos (VA Annual Benefits Report, May 2026).
- La proporción de préstamos VA para personas de 18 a 25 años subió de 3.0% en el año fiscal 2021 a 5.8% en el año fiscal 2025 (VA Annual Benefits Report, May 2026).
¿Cuánto ganan los prestatarios VA?
Más de lo que la mayoría supone, aunque con pocos ahorros.
- Los compradores de vivienda con VA tuvieron un ingreso mediano de $110,400 en el año fiscal 2025 (VA Annual Benefits Report, May 2026).
- Sus activos medianos fueron $19,939 (VA Annual Benefits Report, May 2026).
- 10,351 compradores con VA ganaban menos de $50,000, y su préstamo promedio fue $181,485 (VA Annual Benefits Report, May 2026).
- 37,714 compradores con VA ganaban $200,000 o más, y su préstamo promedio fue $679,214 (VA Annual Benefits Report, May 2026).
¿Cuántas personas pueden usar un préstamo VA?
Millones, y la mitad de los prestatarios del año pasado ya estaba usando el beneficio de nuevo.
- El 50.2% de los préstamos VA del año fiscal 2025, 265,411 de ellos, usó derecho restaurado, es decir, que el prestatario ya había usado el beneficio antes (VA Annual Benefits Report, May 2026).
- Las personas que aún están en servicio tomaron 77,098 préstamos VA, o el 14.6% (VA Annual Benefits Report, May 2026).
- Los veteranos de la era de la Guerra del Golfo tomaron el 27.9% (VA Annual Benefits Report, May 2026).
- 17.3 millones de hombres y mujeres en Estados Unidos eran veteranos en 2025 (BLS, Abr 2026).
- La tasa de desempleo de los veteranos fue 3.5% en 2025, por debajo de la tasa de 4.2% de los no veteranos (BLS, Abr 2026).
- El 34% de los veteranos tenía una discapacidad relacionada con el servicio en agosto de 2025 (BLS, Abr 2026).
- Los veteranos que sirvieron después de septiembre de 2001 tuvieron una tasa de desempleo de 3.6% (BLS, Abr 2026).
¿Qué tan común es refinanciar con VA?
El refinanciamiento es donde el programa VA cambia de forma de un año a otro. Los préstamos para reducir la tasa van y vienen con el mercado. Los de retiro de efectivo son más estables, porque su razón también lo es: una deuda que cuesta más que la hipoteca.
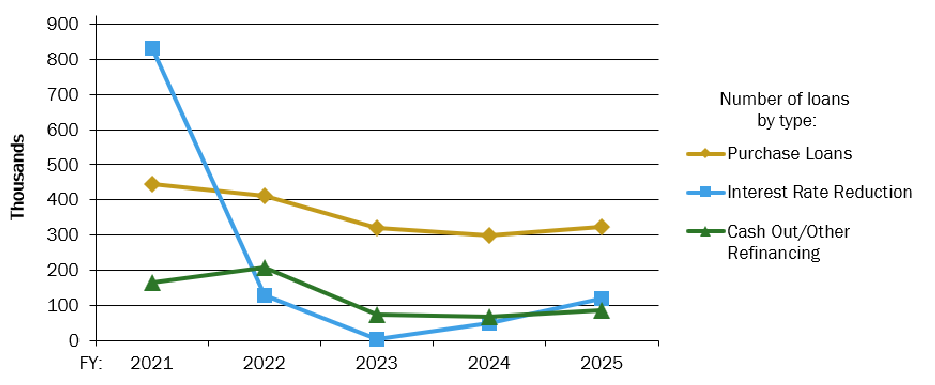
Figura 3: Los refinanciamientos para reducir la tasa se desplomaron desde el máximo de 2021 y volvieron en 2025, mientras que los refinanciamientos con retiro de efectivo se mantuvieron en un rango mucho más estrecho, que es el patrón que se espera cuando uno sigue las tasas y el otro sigue la deuda del hogar. Fuente: U.S. Department of Veterans Affairs, Annual Benefits Report Fiscal Year 2025, Loan Guaranty, May 2026. Captura de pantalla de la página de la fuente, tomada el 16 Nov 2026.
¿Cuántos veteranos refinancian cada año?
Depende casi por completo de las tasas. En un año de tasas bajas, los refinanciamientos superan a las compras.
- Todos los refinanciamientos fueron el 38.7% del volumen de préstamos VA en el año fiscal 2025 (VA Annual Benefits Report, May 2026).
- El VA garantizó 119,458 refinanciamientos para reducir la tasa en el año fiscal 2025, o el 22.6% de todos los préstamos VA (VA Annual Benefits Report, May 2026).
- En el máximo del año fiscal 2021, el VA garantizó 831,824 refinanciamientos para reducir la tasa (VA Annual Benefits Report, May 2026).
- Los refinanciamientos para reducir la tasa fueron el 31.9% de los préstamos VA en el año fiscal 2026 (VA State Loan Volume, Sep 2026).
- El refinanciamiento promedio para reducir la tasa fue $410,565 en el año fiscal 2026 (VA Lender Loan Volume, Sep 2026).
¿Qué tan grande es un refinanciamiento VA con retiro de efectivo típico?
Alrededor de $360,000 a $375,000, y el total anual llega a decenas de miles de millones.
- El VA garantizó 85,050 refinanciamientos con retiro de efectivo en el año fiscal 2025, con un promedio de $357,526 y un total de $30.4 mil millones (VA Annual Benefits Report, May 2026).
- Los refinanciamientos con retiro de efectivo llegaron a su máximo de 207,777 en el año fiscal 2022 (VA Annual Benefits Report, May 2026).
- Los refinanciamientos VA con retiro de efectivo sumaron $36.9 mil millones en el año fiscal 2026 (VA Lender Loan Volume, Sep 2026).
- El número de refinanciamientos VA con retiro de efectivo subió 16.2% del año fiscal 2025 al año fiscal 2026 (VA Lender Loan Volume, Sep 2026).
- Los refinanciamientos con retiro de efectivo fueron el 15.2% de todos los préstamos VA en el año fiscal 2026 (VA State Loan Volume, Sep 2026).
¿Para qué se puede usar un refinanciamiento VA con retiro de efectivo?
El VA menciona primero pagar deudas.
- El VA dice que un refinanciamiento con retiro de efectivo te permite sacar efectivo del valor de tu casa para pagar deudas, pagar estudios, hacer mejoras en la vivienda o atender otras necesidades, y que debes vivir en la casa (VA.gov, Ene 2026).
- En Texas, solo 1,097 de 66,131 préstamos VA en el año fiscal 2026 fueron refinanciamientos con retiro de efectivo, o el 1.7%, muy por debajo de todos los demás estados grandes (VA State Loan Volume, Sep 2026).
- Florida tuvo 8,002 refinanciamientos VA con retiro de efectivo en el año fiscal 2026, la mayor cantidad de cualquier estado (VA State Loan Volume, Sep 2026).
Si quieres ver cómo se ven tus propios números con todas las deudas en un solo plan, lo armamos en va.goodloan.ai. Llama, escribe por texto o por chat al (866) 599-0088, de 8am a 8pm, hora del Este.
¿Cuánta deuda tienen los hogares de veteranos?
Los hogares militares no andan cortos de ingresos ni de disciplina. En la mayoría de las medidas van por delante de los civiles. La presión aparece en otro lado: en los saldos de tarjeta que se arrastran de un mes a otro, a tasas que nadie nos enseñó a contar como parte del costo real de pedir prestado.
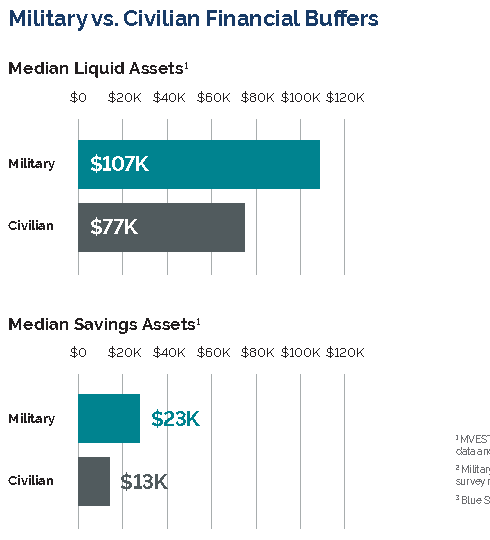
Figura 4: Los hogares con vínculo militar tienen colchones de efectivo más grandes que los hogares civiles, lo que hace que resalten aún más los saldos de tarjeta que muchos de ellos todavía arrastran de un mes a otro. Fuente: The USAA Educational Foundation, 2025 State of Personal Finance in the Military Community, Abr 2026. Captura de pantalla de la página de la fuente, tomada el 16 Nov 2026.
¿Cuántos veteranos tienen deuda de tarjeta de crédito?
Más de una tercera parte, y los veteranos tienen más probabilidad que civiles parecidos de cargar con ella.
- El 19% de los veteranos tenía saldos sin pagar en tarjetas de crédito, frente al 14% de los no veteranos comparables en edad, sexo, educación, raza y región (Medical Care, Dic 2024).
- El 6.8% de los veteranos había usado un préstamo de día de pago o de casa de empeño, frente al 3.3% de los no veteranos comparables (Medical Care, Dic 2024).
- La deuda médica fue casi igual en ambos grupos, 10.9% de los veteranos y 9.4% de los no veteranos, en un estudio de 1,176 veteranos tomados de la encuesta de hogares de la Federal Reserve (Medical Care, Dic 2024).
- El 44% de los hogares con vínculo militar arrastra un saldo de crédito de un mes a otro (USAA Educational Foundation, Abr 2026).
- El 90% de los miembros del servicio tiene deuda en el hogar, frente al 75% de la población general, en una encuesta de Harris Poll (NFCC, Jul 2025).
¿Qué tan estresadas por el dinero están las familias militares y de veteranos?
Lo suficiente como para que los siga fuera del servicio.
- El 50% de los miembros del servicio activo dice que apenas le alcanza en lo económico (NFCC, Jul 2025).
- El 40% de los veteranos se preocupa más por su futuro económico ahora que cuando estaba en servicio activo (NFCC, Jul 2025).
- El 63% de los veteranos quiere que se hagan más recursos financieros pensados para su situación (NFCC, Jul 2025).
- El 65% de los miembros del servicio se siente cómodo usando su crédito al máximo, frente al 37% de la población general (NFCC, Jul 2025).
- El 27% de los encuestados de familias de veteranos dijo que le costaba salir adelante o que apenas le alcanzaba, en una encuesta con 2,846 encuestados de familias de veteranos (Blue Star Families and IVMF, Feb 2026).
- El 59% de los veteranos recién separados del servicio que necesitaba ayuda con su planificación financiera no la recibió (Blue Star Families and IVMF, Feb 2026).
- El 58% de los encuestados de familias de veteranos describió el paso a la vida civil como difícil o muy difícil (Blue Star Families and IVMF, Feb 2026).
¿Tienen los hogares militares un colchón financiero?
En promedio, sí, y uno más grande que el de los civiles.
- El ingreso mediano del hogar es $105,000 para los hogares con vínculo militar y $95,000 para los hogares civiles (USAA Educational Foundation, Abr 2026).
- Los ahorros medianos son $23,000 para los hogares con vínculo militar y $13,000 para los hogares civiles (USAA Educational Foundation, Abr 2026).
- Los activos líquidos medianos son $107,000 frente a $77,000 (USAA Educational Foundation, Abr 2026).
- Los puntajes de crédito promedio son 727 para los hogares con vínculo militar y 715 para los civiles (USAA Educational Foundation, Abr 2026).
- Solo el 43% de los hogares militares podría cubrir tres meses de gastos con el saldo de su cuenta de cheques (USAA Educational Foundation, Abr 2026).
Tu hipoteca puede estar bien. Aun así, es solo la mitad de tus finanzas. Armamos un plan que cubre todo en va.goodloan.ai, y ver tus números es sin afectar tu puntaje de crédito.
¿Cuánto cuesta cargar deuda de tarjeta junto a una hipoteca?
La gente cuida una tasa baja de hipoteca y deja de contar las tarjetas que tiene al lado. La diferencia entre lo que cuesta un préstamo de vivienda y lo que cuesta una tarjeta de crédito es la más grande de las finanzas del hogar, y ahí es donde se va el dinero.
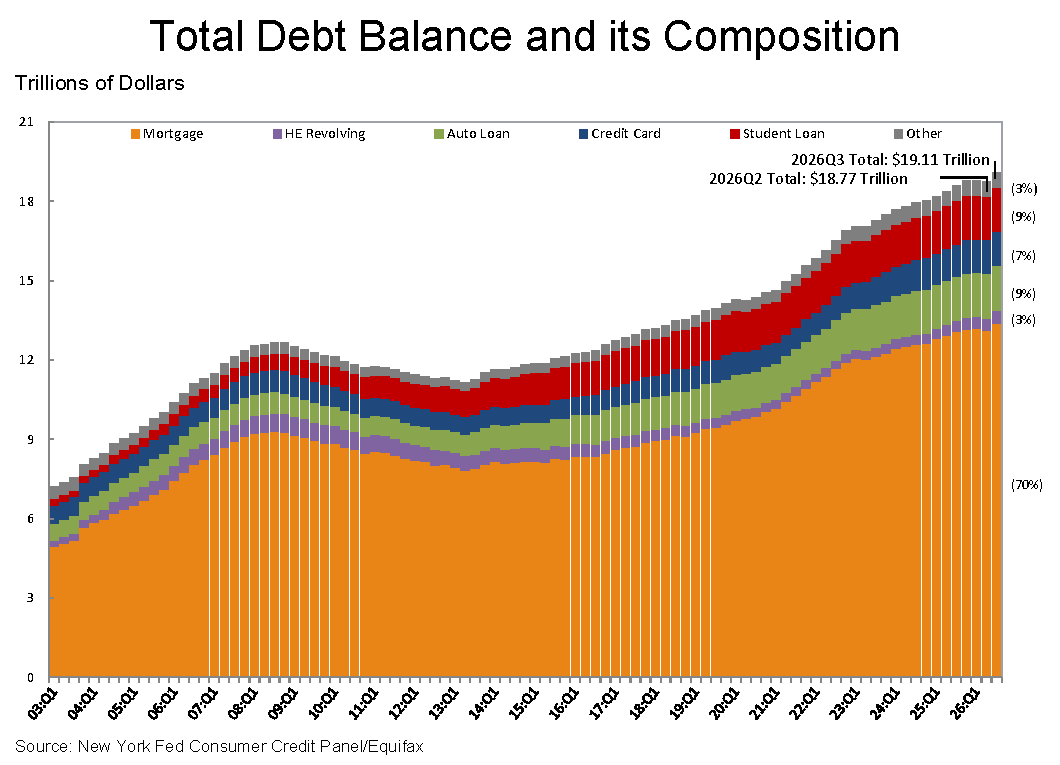
Figura 5: Las hipotecas son el 70% de lo que deben los hogares, pero las partes más pequeñas de tarjetas y préstamos tienen las tasas de interés más altas, así que el costo real de la deuda de un hogar depende de mucho más que su hipoteca. Fuente: Federal Reserve Bank of New York, Quarterly Report on Household Debt and Credit 2026 Q3, Nov 2026. Captura de pantalla de la página de la fuente, tomada el 16 Nov 2026.
¿Qué tasa de interés paga la gente en las tarjetas de crédito?
Cerca de tres veces la tasa de una hipoteca nueva a 30 años.
- En las cuentas de tarjeta a las que sí se les cobró interés, la tasa promedio fue 22.36% (Federal Reserve, Sep 2026).
- La tasa promedio de un préstamo personal a 24 meses de un banco fue 11.90% (Federal Reserve, Sep 2026).
- El crédito de consumo rotativo vigente, que es sobre todo tarjetas de crédito, fue $1,368.5 mil millones (Federal Reserve, Sep 2026).
- La tasa promedio de la hipoteca fija a 15 años fue 6.66%, frente a 5.54% un año antes (Freddie Mac, Nov 2026).
¿Cuánto deben los hogares de Estados Unidos?
Más de $19 billones, y el total sigue subiendo.
- La deuda total de los hogares subió $334 mil millones en el tercer trimestre de 2026, hasta $19.11 billones (New York Fed, Nov 2026).
- Los saldos de hipotecas fueron $13.4 billones a finales de septiembre de 2026 (New York Fed, Nov 2026).
- Los saldos de tarjetas de crédito llegaron a $1.29 billones, $22 mil millones más en un trimestre (New York Fed, Nov 2026).
- El 5.0% de la deuda vigente de los hogares estaba en alguna etapa de morosidad (New York Fed, Nov 2026).
- Los límites de las tarjetas de crédito subieron $115 mil millones en el trimestre (New York Fed, Nov 2026).
- Los límites de las líneas de crédito sobre el valor de la vivienda subieron $31 mil millones, o 2.9% (New York Fed, Nov 2026).
- Cerca de 135,000 consumidores tuvieron una bancarrota agregada a su informe de crédito en el trimestre (New York Fed, Nov 2026).
- El 4.9% de los consumidores tenía una cuenta en cobranza de terceros (New York Fed, Nov 2026).
¿Cuánto margen tienen los hogares para una cuenta inesperada?
Menos de lo que sugieren los números de ingresos.
- El 63% de los adultos dijo que cubriría un gasto de emergencia de $400 por completo con efectivo o su equivalente (Federal Reserve SHED, May 2026).
- El 73% de los adultos dijo que estaba bien en lo económico o que vivía con comodidad en 2025 (Federal Reserve SHED, May 2026).
¿Cuánto cuesta un préstamo VA?
Un préstamo VA tiene un costo que ningún otro préstamo tiene, el cargo de financiamiento del VA, y se salta dos costos que la mayoría de los otros préstamos sí llevan: un pago inicial y el seguro hipotecario mensual. Saber qué cargo aplica a qué préstamo importa más que la tasa que se anuncia.
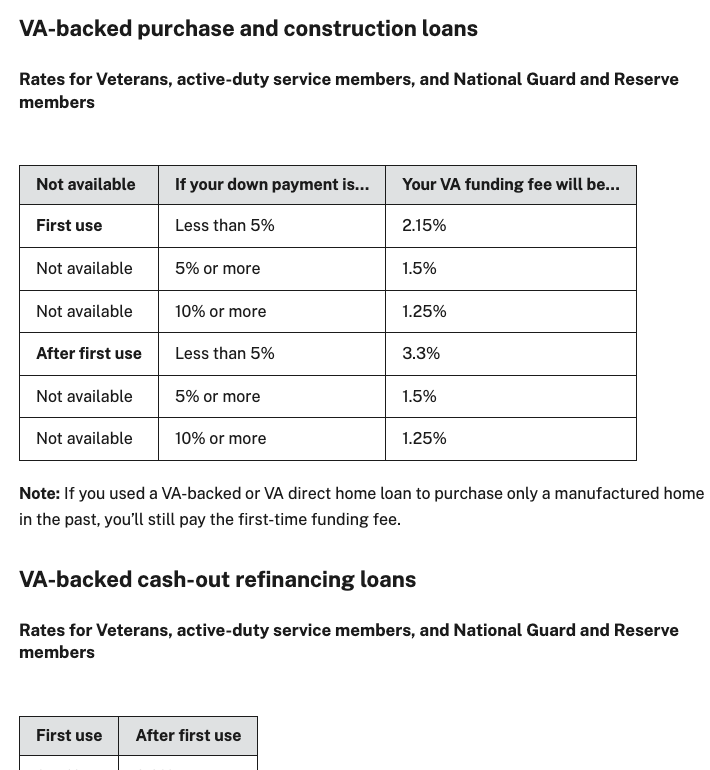
Figura 6: El cargo de financiamiento del VA depende del tipo de préstamo, de si es el primer uso y del pago inicial, así que dos veteranos con el mismo monto de préstamo pueden pagar cargos muy distintos. Fuente: U.S. Department of Veterans Affairs, VA Funding Fee And Loan Closing Costs, Abr 2023. Captura de pantalla de la página de la fuente, tomada el 16 Nov 2026.
¿Cuánto es el cargo de financiamiento del VA?
Entre 0.5% y 3.3% del préstamo, y algunos veteranos no pagan nada.
- Después del primer uso, el cargo en una compra con menos de 5% de pago inicial es 3.3% (VA.gov, Abr 2023).
- Un pago inicial de 5% o más baja el cargo de compra a 1.5%, y uno de 10% o más lo baja a 1.25% (VA.gov, Abr 2023).
- En un refinanciamiento con retiro de efectivo el cargo es 2.15% en el primer uso y 3.3% después, sin importar el valor líquido que tenga la casa (VA.gov, Abr 2023).
- Los veteranos que reciben compensación por discapacidad del VA, y los cónyuges sobrevivientes que reciben Dependency and Indemnity Compensation, no pagan el cargo (VA.gov, Abr 2023).
¿Hay un límite en un préstamo VA?
Para la mayoría de los prestatarios, no.
- Un veterano con derecho completo no tiene límite de préstamo VA, siempre que pueda pagar el préstamo y que el avalúo respalde el precio (VA.gov, Ago 2025).
- Para los veteranos que tienen parte de su derecho en uso, el límite sigue el límite nacional de préstamos conformes, que es $832,750 para una vivienda de una unidad en 2026 (FHFA, Nov 2025).
- Ese límite subió $26,250 desde 2025 porque los precios de las viviendas subieron 3.26% en promedio (FHFA, Nov 2025).
- En zonas de costo alto el tope es $1,249,125 (FHFA, Nov 2025).
¿Cómo se comportan los préstamos VA?
Los préstamos VA se otorgan sin pago inicial, y aun así rinden mucho mejor que la otra opción respaldada por el gobierno. Aun así, los pagos atrasados han ido subiendo poco a poco, y las ejecuciones hipotecarias subieron con fuerza en 2025.
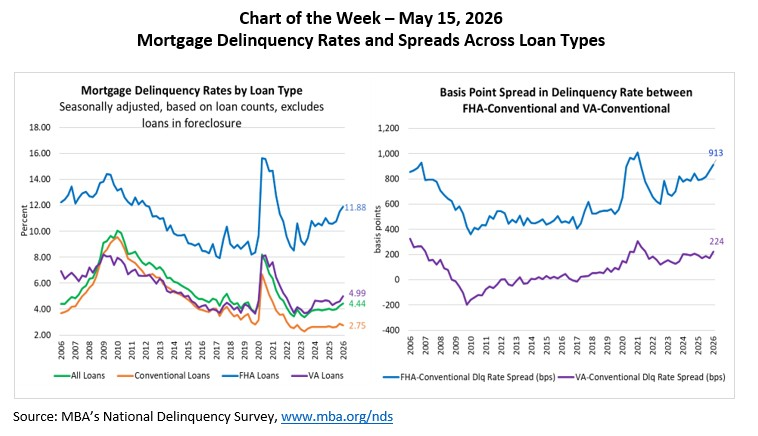
Figura 7: Los préstamos VA han seguido mucho más de cerca a los préstamos convencionales que a los FHA durante dos décadas, aunque la mayoría de los compradores con VA no pone nada de pago inicial. Fuente: Mortgage Bankers Association, Chart of the Week: Mortgage Delinquency Rates and Spreads Across Loan Type, May 2026. Gráfico publicado por la fuente, tomado el 16 Nov 2026.
¿Con qué frecuencia se atrasan los prestatarios VA?
Alrededor de uno de cada veinte préstamos está atrasado, y alrededor de uno de cada cuarenta lleva dos o más meses de atraso.
- La tasa de morosidad de los préstamos convencionales fue 2.75% en el primer trimestre de 2026 (MBA, May 2026).
- La tasa de morosidad del VA subió 39 puntos base en ese trimestre, que son 0.39 de un punto porcentual (MBA, May 2026).
- La tasa de morosidad de todos los tipos de hipoteca fue 4.44% (MBA Chart of the Week, May 2026).
- La diferencia entre las tasas de morosidad del VA y de los préstamos convencionales fue de 224 puntos base (MBA Chart of the Week, May 2026).
- 95,282 préstamos respaldados por el VA llevaban dos o más meses de atraso en el segundo trimestre de 2026, y 87,425 de ellos llevaban tres o más meses (GAO, Nov 2026).
- Eso fue menos que los 99,210 del trimestre anterior (GAO, Nov 2026).
¿Cuántos préstamos VA terminan en ejecución hipotecaria?
Unos pocos miles por trimestre, de unos cuatro millones de préstamos.
- 3,575 ejecuciones hipotecarias se completaron en viviendas con préstamos respaldados por el VA en el segundo trimestre de 2026 (GAO, Nov 2026).
- Las ejecuciones hipotecarias completadas saltaron de 1,420 en el primer trimestre de 2025 a 3,390 en el segundo (GAO, Nov 2026).
- La tasa de ejecución hipotecaria del VA llegó a su nivel más alto desde el segundo trimestre de 2017 (MBA, May 2026).
- En el año fiscal 2025, el VA tardó en promedio dos meses en vender una propiedad embargada después de adquirirla (CRS, May 2026).
¿Qué ayuda reciben los prestatarios VA cuando se atrasan?
Varias opciones, y en 2026 llegó una nueva.
- En el segundo trimestre de 2026, los prestatarios VA recibieron 4,516 períodos de tolerancia especiales, 3,522 modificaciones de préstamo y 2,390 planes de pago (GAO, Nov 2026).
- Del 31 de mayo de 2024 al 1 de mayo de 2025, el VA compró préstamos en incumplimiento a los administradores de préstamos y los modificó a una tasa fija de 2.5% (GAO, Nov 2026).
- El Partial Claim Program del VA entró en vigor el 15 de junio de 2026, y los administradores de préstamos deben ofrecerlo a más tardar el 28 de noviembre de 2026 (GAO, Nov 2026).
- Un programa anterior de reclamo parcial, de la época de la pandemia, cubrió unos 52,000 préstamos y le costó al VA unos $139 millones en contratación (GAO, Nov 2026).
- Los prestamistas negaron 113,779 solicitudes de préstamos respaldados por el VA en 2025, una cifra que puede incluir solicitudes repetidas de la misma persona (GAO, Nov 2026).
¿Quiénes otorgan los préstamos VA?
Más de mil prestamistas otorgan préstamos VA, pero un puñado hace la mayoría. El prestamista con el que termina un veterano depende mucho del tipo de préstamo que quiera.
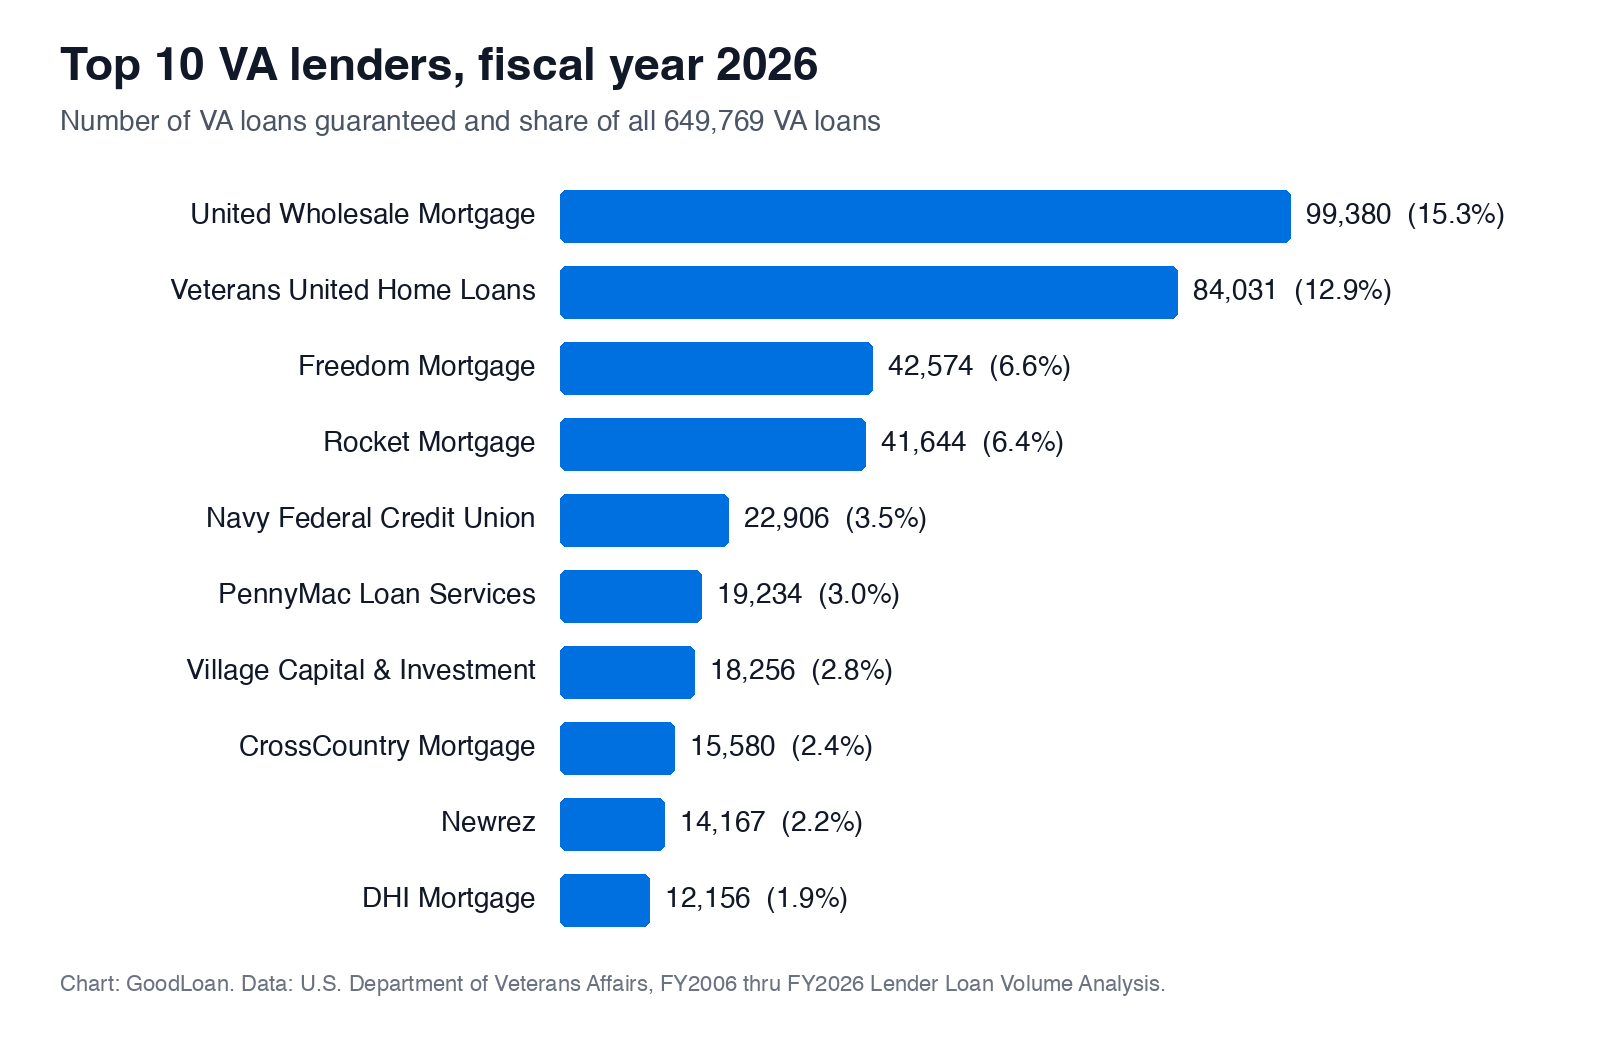
Figura 8: Dos prestamistas están muy por delante del resto, y el décimo prestamista más grande otorga cerca de un octavo de lo que otorga el más grande, así que el mercado VA está mucho más concentrado en la cima de lo que sugiere su número de prestamistas. Fuente: U.S. Department of Veterans Affairs, FY2006 thru FY2026 Lender Loan Volume Analysis, Sep 2026. Gráfico elaborado por GoodLoan con los datos de la fuente, 16 Nov 2026.
¿Quiénes son los prestamistas VA más grandes?
United Wholesale Mortgage y Veterans United, por un amplio margen.
- 1,142 prestamistas otorgaron al menos un préstamo VA en el año fiscal 2026 (VA Lender Loan Volume, Sep 2026).
- Los diez prestamistas más grandes otorgaron el 56.9% de todos los préstamos VA (VA Lender Loan Volume, Sep 2026).
- United Wholesale Mortgage otorgó 99,380 préstamos VA en el año fiscal 2026, frente a 59,294 el año anterior (VA Lender Loan Volume, Sep 2026).
- Veterans United otorgó 67,658 préstamos VA de compra, o el 19.7% de todas las compras con VA (VA Lender Loan Volume, Sep 2026).
- Navy Federal Credit Union otorgó 22,906 préstamos VA, la mayor cantidad de cualquier cooperativa de crédito (VA Lender Loan Volume, Sep 2026).
¿Está el refinanciamiento VA más concentrado que la compra de vivienda con VA?
Sí, mucho más.
- Los diez prestamistas más grandes otorgaron el 78.9% de los refinanciamientos VA para reducir la tasa, y un solo prestamista otorgó el 26.2% por sí solo (VA Lender Loan Volume, Sep 2026).
- Dos prestamistas otorgaron entre los dos el 32.1% de los refinanciamientos VA con retiro de efectivo (VA Lender Loan Volume, Sep 2026).
- 822 prestamistas otorgaron al menos un refinanciamiento VA con retiro de efectivo, frente a 1,081 que otorgaron un préstamo VA de compra (VA Lender Loan Volume, Sep 2026).
¿Qué estados tienen más préstamos VA?
Texas y Florida van a la cabeza, y el tamaño de los préstamos varía en más de dos a uno.
- Texas tuvo 66,131 préstamos VA en el año fiscal 2026 y Florida tuvo 56,399 (VA State Loan Volume, Sep 2026).
- Carolina del Norte tuvo 40,365 y Virginia tuvo 38,662 (VA State Loan Volume, Sep 2026).
- Hawái tuvo el préstamo VA promedio más grande, $755,348, y el promedio de California fue $628,357 (VA State Loan Volume, Sep 2026).
- Iowa tuvo el préstamo VA promedio más pequeño de todos los estados, $297,364 (VA State Loan Volume, Sep 2026).
Glosario
- Préstamo VA: un préstamo de vivienda de un prestamista privado que el Department of Veterans Affairs garantiza en parte.
- Garantía: la parte del préstamo que el VA promete pagarle al prestamista si el prestatario no puede.
- Derecho (entitlement): el monto de garantía que tiene disponible un veterano. Derecho restaurado quiere decir que se usó antes y vuelve a estar disponible.
- IRRRL: Interest Rate Reduction Refinance Loan, un refinanciamiento de VA a VA que baja la tasa. También se llama refinanciamiento para reducir la tasa o refinanciamiento simplificado.
- Refinanciamiento con retiro de efectivo: un préstamo nuevo y más grande que reemplaza al anterior y le paga la diferencia al prestatario.
- Cargo de financiamiento del VA: un cargo único que se paga al VA al cierre, como un porcentaje del préstamo.
- Tasa de morosidad: la proporción de préstamos que están atrasados en los pagos.
- Punto base: una centésima de punto porcentual.
- Límite de préstamos conformes: el préstamo más grande que Fannie Mae y Freddie Mac comprarán, fijado cada año por la FHFA.
- HELOC: línea de crédito sobre el valor de la vivienda.
- Año fiscal: el año del gobierno federal, de octubre a septiembre. El año fiscal 2026 terminó el 30 de septiembre de 2026.
Metodología y fuentes
Cada estadística de esta página se leyó en la página o el archivo del grupo que la produjo, en noviembre de 2026. No citamos resúmenes de estadísticas, blogs de prestamistas ni resúmenes de noticias. Cuando calculamos nosotros mismos una proporción o un cambio, usamos solo los números de la fuente enlazada. Las cifras de distintas fuentes pueden diferir un poco por el momento en que se tomaron: el informe anual del VA cuenta 528,340 préstamos para el año fiscal 2025 y su archivo de prestamistas cuenta 528,338. Los resultados de las encuestas describen a las personas encuestadas, y indicamos quién hizo cada encuesta. Esta página se renueva cada mes a medida que el VA, la Federal Reserve y la Mortgage Bankers Association publican datos nuevos.
Fuentes
- U.S. Department of Veterans Affairs, Annual Benefits Report Fiscal Year 2025, Loan Guaranty
- U.S. Department of Veterans Affairs, FY2006 thru FY2026 Lender Loan Volume Analysis
- U.S. Department of Veterans Affairs, FY2026 Loan Volume by State
- U.S. Department of Veterans Affairs, Lender Statistics
- VA.gov, VA funding fee and loan closing costs
- VA.gov, VA home loan limits
- VA.gov, Cash-out refinance loan
- Government Accountability Office, Veteran Lending: Early Planning Is Critical to Assessing VA's New Foreclosure Avoidance Program, GAO-27-108908
- Congressional Research Service, VA Home Loan Programs, R42504
- Federal Reserve Board, G.19 Consumer Credit
- Federal Reserve Board, Economic Well-Being of U.S. Households in 2025
- Federal Reserve Bank of New York, Quarterly Report on Household Debt and Credit, 2026 Q3
- Federal Reserve Bank of New York, press release of November 10, 2026
- Mortgage Bankers Association, National Delinquency Survey, first quarter 2026
- Mortgage Bankers Association, Chart of the Week, May 15, 2026
- Freddie Mac, Primary Mortgage Market Survey
- Federal Housing Finance Agency, Conforming Loan Limit Values for 2026
- Bureau of Labor Statistics, Employment Situation of Veterans 2025
- Elbogen, Serrano and Huang, Financial Well-Being of U.S. Military Veterans and Health Impact, Medical Care
- National Foundation for Credit Counseling, 2025 Financial Literacy and Preparedness Survey, military findings
- The USAA Educational Foundation, 2025 State of Personal Finance in the Military Community
- Blue Star Families and the D'Aniello Institute for Veterans and Military Families, 2025 Military Family Lifestyle Survey results


