Actualizado en noviembre de 2026. Se renueva cada mes.
Los préstamos FHA son, sobre todo, préstamos para quienes compran su primera casa. En el año fiscal 2026, que terminó el 30 de septiembre de 2026, la Federal Housing Administration aseguró 935,283 hipotecas tradicionales, y el 83.09% de sus préstamos de compra fue para personas que compraban su primera vivienda (HUD FHA Annual Report, Nov 2026).
El programa está cambiando de forma. Los refinanciamientos suben por tercer año seguido, y más compradores dependen de la ayuda para el pago inicial que en cualquier otro momento en 16 años. La parte de los préstamos FHA con un atraso grave también se disparó, en parte porque HUD cambió la forma en que ayuda a los prestatarios en problemas.
Cada número de abajo enlaza al grupo que lo produjo: HUD y la FHA, Ginnie Mae, los datos federales de hipotecas que los prestamistas reportan bajo HMDA, la Mortgage Bankers Association, Freddie Mac y la Federal Reserve. Sin resúmenes de terceros, sin copias de copias.
Puntos clave
- Los préstamos FHA fueron el 13.3% de todos los préstamos de vivienda otorgados en 2025, 906,942 de 6,827,891 (FFIEC HMDA, Mar 2026).
- El 44.47% de los compradores con FHA usó ayuda para el pago inicial en el año fiscal 2026, la cifra más alta en 16 años (HUD FHA Annual Report, Nov 2026).
- Los refinanciamientos simplificados (streamline) de FHA pasaron de 1,041 en el año fiscal 2023 a 107,146 en el año fiscal 2026 (HUD FHA Annual Report, Nov 2026).
- El 11.79% de los préstamos FHA estaba atrasado en los pagos a mediados de 2026, frente al 2.72% de los préstamos convencionales (MBA, Ago 2026).
- 540,410 préstamos FHA tenían una morosidad grave en agosto de 2026, un 49.8% más que un año antes (HUD Production Report, Sep 2026).
- El fondo de seguro de FHA tenía un índice de capital de 10.29%, más de cinco veces el 2% que exige la ley (HUD FHA Annual Report, Nov 2026).
- Los prestamistas que no son bancos otorgaron el 91.22% de los préstamos FHA en el año fiscal 2026 (HUD FHA Annual Report, Nov 2026).
- Dos prestamistas, United Wholesale Mortgage y Rocket Mortgage, otorgaron el 16.8% de todos los préstamos FHA en 2025 (FFIEC HMDA, Mar 2026).
- La prima inicial del seguro hipotecario de FHA es 1.75% del monto base del préstamo (HUD Handbook 4000.1, Ago 2026).
- El límite de préstamo FHA de 2026 para una vivienda de una unidad va de $541,287 a $1,249,125, según el condado (HUD Mortgagee Letter 2025-23, Dic 2025).
- El 50.7% de los saldos de préstamos FHA en los grupos de Ginnie Mae tiene una tasa de 5.0% o menos (Ginnie Mae, Oct 2026).
- La tasa promedio de la hipoteca fija a 30 años es 7.28%, frente a 6.26% hace un año (Freddie Mac, Nov 2026).
¿Qué Tan Grande Es el Programa de Préstamos FHA?
FHA asegura cerca de uno de cada ocho préstamos de vivienda, y su cartera nunca ha sido tan grande.
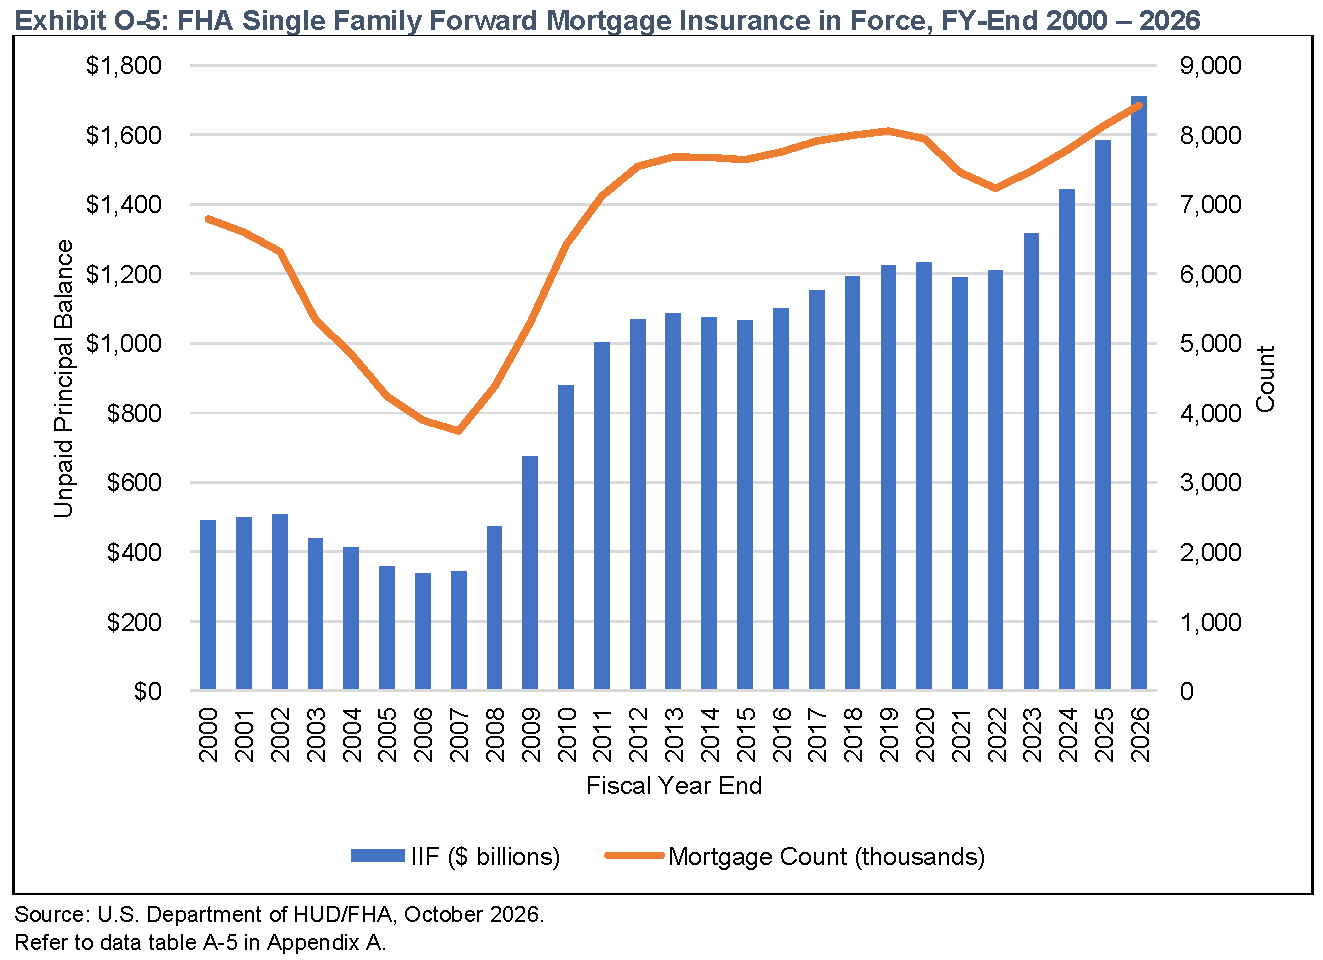
Figura 1: El valor en dólares de los préstamos asegurados por FHA ha subido cada año desde 2022 y ahora supera $1.7 billones, mientras que el número de préstamos apenas superó hace poco su máximo de 2019, así que cada préstamo carga un saldo más grande. Fuente: U.S. Department of Housing and Urban Development, Annual Report to Congress on the Financial Status of the FHA Mutual Mortgage Insurance Fund, Fiscal Year 2026, Exhibit O-5, Nov 2026. Captura de pantalla de la página de la fuente, tomada el 20 Nov 2026.
¿Cuántos préstamos FHA se otorgan cada año?
Cerca de un millón, y la cifra subió en 2026.
- FHA aseguró 876,490 hipotecas tradicionales en el año fiscal 2025 (HUD Production Report, Sep 2026).
- Solo en agosto de 2026, FHA aseguró 78,925 préstamos por $24.7 mil millones (HUD Production Report, Sep 2026).
- Los prestamistas enviaron a FHA 123,536 solicitudes de préstamo nuevas en marzo de 2026, más que en cualquier otro mes desde al menos enero de 2024 (HUD Production Report, Sep 2026).
- Los préstamos FHA otorgados en 2025 sumaron cerca de $288.6 mil millones (FFIEC HMDA, Mar 2026).
¿Cuánto seguro de FHA está vigente?
Cerca de $1.7 billones en más de 8 millones de viviendas.
- FHA aseguró 8.4 millones de hipotecas tradicionales con $1.71 billones en saldos pendientes al cierre del año fiscal 2026, un 8% más que los $1.58 billones de un año antes (HUD FHA Annual Report, Nov 2026).
- Al cierre del año fiscal 2000 la cartera era de $491 mil millones, así que ha crecido cerca de 3.5 veces desde entonces (HUD FHA Annual Report, Nov 2026).
- Los préstamos FHA respaldaron $1,599.5 mil millones en valores de Ginnie Mae en septiembre de 2026, o el 57.0% de todos los valores de Ginnie Mae de una sola familia (Ginnie Mae, Oct 2026).
¿Qué parte del mercado hipotecario es de FHA?
Cerca del 13% en dólares, más en compras que en refinanciamientos.
- La parte de FHA en los dólares hipotecarios fue 13% en 2025: 15% de los préstamos de compra y 10% de los refinanciamientos (HUD FHA Annual Report, Nov 2026).
- Antes de la caída del mercado de vivienda de 2008, de 2005 a 2007, la parte de FHA era de apenas dos a tres por ciento (HUD FHA Annual Report, Nov 2026).
- FHA agregó $90.0 mil millones en valores netos nuevos de Ginnie Mae en 2026 hasta septiembre, frente a $57.6 mil millones de los préstamos VA (Ginnie Mae, Oct 2026).
¿Quiénes Usan los Préstamos FHA?
El prestatario de FHA es alguien que compra su primera casa, con un pago inicial pequeño y un puntaje de crédito en los 600. Ese perfil se ha mantenido por años, y es la razón por la que existe el programa.
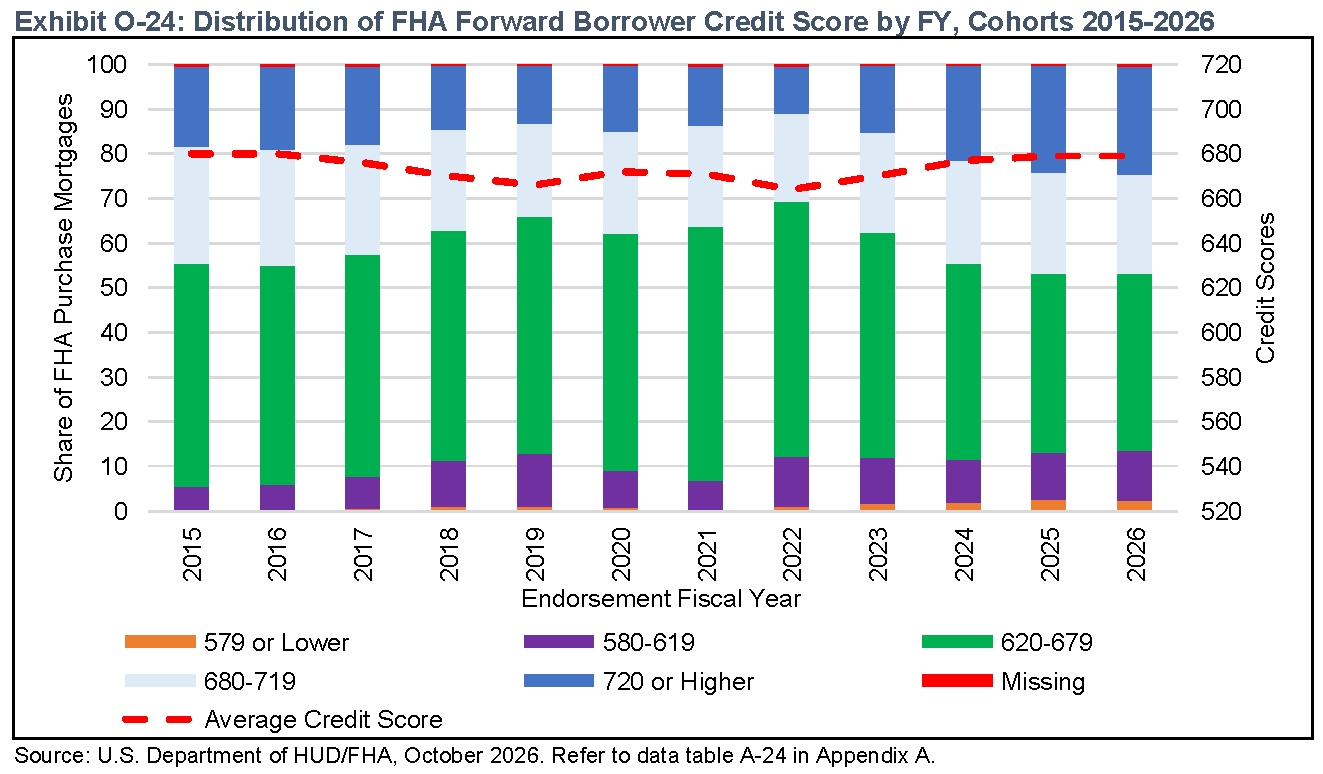
Figura 2: La parte de los prestatarios de FHA con puntaje de 720 o más se ha más que duplicado desde 2022, y aun así el rango de 620 a 679 sigue siendo el más grande, así que el programa atiende ambos extremos del rango de puntajes. Fuente: U.S. Department of Housing and Urban Development, FHA Mutual Mortgage Insurance Fund Annual Report Fiscal Year 2026, Exhibit O-24, Nov 2026. Captura de pantalla de la página de la fuente, tomada el 20 Nov 2026.
¿La mayoría de los prestatarios de FHA compra su primera casa?
Sí. Más de cuatro de cada cinco préstamos de compra de FHA van a quienes compran su primera vivienda.
- Quienes compraban su primera casa tomaron el 81.56% de los préstamos de compra de FHA en el año fiscal 2000, cerca de la parte de hoy (HUD FHA Annual Report, Nov 2026).
- En el mercado de compra de Ginnie Mae, el 81.4% de los préstamos FHA financió a quien compraba su primera casa en septiembre de 2026, frente al 54.5% de los préstamos VA (Ginnie Mae, Oct 2026).
- Las compras de vivienda fueron 640,557 de los préstamos FHA otorgados en 2025, o el 70.6% (FFIEC HMDA, Mar 2026).
- El comprador de primera casa con FHA promedio en septiembre de 2026 pidió prestados $322,882 (Ginnie Mae, Oct 2026).
¿Qué puntajes de crédito tienen los prestatarios de FHA?
En su mayoría en los 600, con un promedio un poco por debajo de 680. Las reglas de los programas VA y FHA permiten puntajes de crédito desde 500.
- Los compradores de vivienda con FHA tuvieron un puntaje de crédito promedio de 685 en el año fiscal 2026, y los prestatarios de FHA en general, sin contar los refinanciamientos simplificados (streamline), promediaron 679 (HUD FHA Annual Report, Nov 2026).
- El 24.33% de los prestatarios de FHA en el año fiscal 2026, sin contar los refinanciamientos simplificados (streamline), tuvo un puntaje de 720 o más, frente al 10.63% en el año fiscal 2022 (HUD FHA Annual Report, Nov 2026).
- El 11.20% de esos prestatarios tuvo un puntaje de 580 a 619, y el 2.34% tuvo 579 o menos (HUD FHA Annual Report, Nov 2026).
- Las reglas de FHA permiten el financiamiento total con un puntaje de 580 o más, y limitan el préstamo al 90% del valor de la vivienda con puntajes de 500 a 579 (HUD Handbook 4000.1, Ago 2026).
- El comprador de primera casa con FHA promedio en septiembre de 2026 tenía un puntaje de crédito de 690 y una relación de deuda a ingresos de 44.5% (Ginnie Mae, Oct 2026).
¿Cuánto da de pago inicial quien compra con FHA?
Por lo general cerca del 5% o menos, y muchas veces con ayuda.
- El préstamo de compra más grande que permite FHA es el 96.5% del valor ajustado de la vivienda, lo que deja un pago inicial mínimo de 3.5% (HUD Handbook 4000.1, Ago 2026).
- El préstamo de compra de FHA promedio fue el 94.99% del valor de la vivienda en el año fiscal 2026 (HUD FHA Annual Report, Nov 2026).
- Los regalos de familiares fueron la fuente más común de ayuda para el pago inicial, usada en el 23.12% de los préstamos de compra de FHA, y los programas del gobierno ayudaron en el 19.99% (HUD FHA Annual Report, Nov 2026).
- Los compradores con FHA gastaron en promedio el 44.42% de sus ingresos en pagos de deudas en el año fiscal 2026, y el 29.52% de ellos gastó más de la mitad (HUD FHA Annual Report, Nov 2026).
¿Qué tipos de vivienda financian los compradores con FHA?
En su mayoría casas independientes de una sola familia.
- El 85.8% de los préstamos FHA del año fiscal 2026 hasta agosto fue para casas independientes de una sola familia (HUD Production Report, Sep 2026).
- Las casas prefabricadas en terreno propio fueron el 4.5%, los condominios el 1.9% y las propiedades de dos a cuatro unidades el 1.8% (HUD Production Report, Sep 2026).
¿Qué Tan Común Es Refinanciar con FHA?
Refinanciar es la parte de FHA que más cambia de un año a otro. Los refinanciamientos para bajar la tasa vuelven con fuerza, mientras que los refinanciamientos con retiro de efectivo se han mantenido estables en número aunque su parte de los refinanciamientos se redujo.
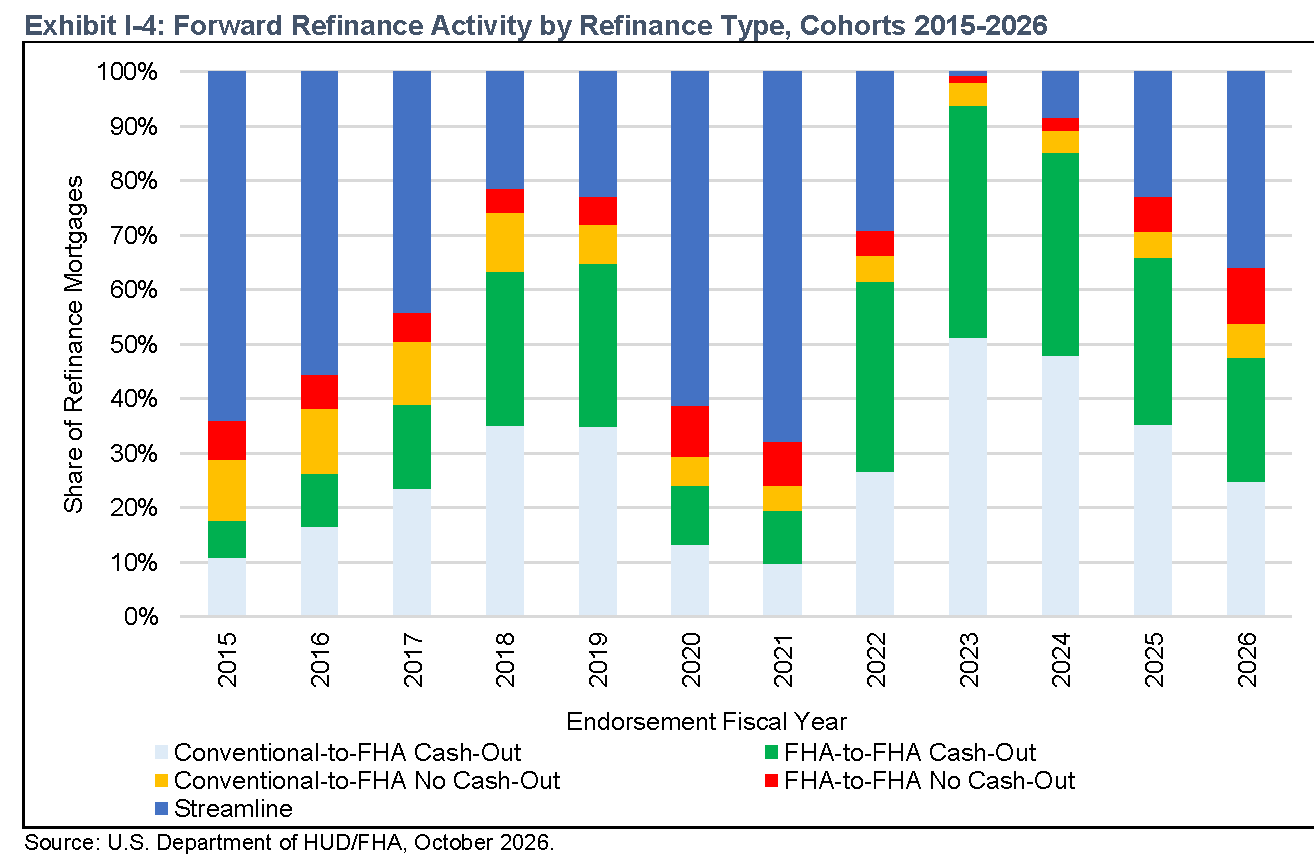
Figura 3: Los refinanciamientos con retiro de efectivo, las barras verde y azul claro, dominaron los refinanciamientos de FHA en 2023 y 2024 y cedieron terreno a los simplificados (streamline) en 2026, lo que muestra cuánto depende la mezcla de dónde estén las tasas. Fuente: U.S. Department of Housing and Urban Development, FHA Mutual Mortgage Insurance Fund Annual Report Fiscal Year 2026, Exhibit I-4, Nov 2026. Captura de pantalla de la página de la fuente, tomada el 20 Nov 2026.
¿Cuántos prestatarios de FHA refinancian?
Casi un tercio de los préstamos FHA en 2026 fueron refinanciamientos.
- FHA aseguró 297,164 refinanciamientos en el año fiscal 2026, o el 31.77% de todos sus préstamos tradicionales, el tercer año seguido en que esa parte subió (HUD FHA Annual Report, Nov 2026).
- Los refinanciamientos de un préstamo convencional a FHA fueron el 30.98% de los refinanciamientos de FHA en el año fiscal 2026, frente al 55.34% en el año fiscal 2023 (HUD FHA Annual Report, Nov 2026).
- En el máximo del año fiscal 2021, FHA aseguró 397,595 refinanciamientos simplificados (streamline) (HUD FHA Annual Report, Nov 2026).
- Las solicitudes de refinanciamiento simplificado (streamline) bajaron de 17,835 en marzo de 2026 a 3,874 en agosto de 2026 (HUD Production Report, Sep 2026).
¿Qué tan grande es el refinanciamiento con retiro de efectivo de FHA?
Cerca de 140,000 préstamos al año, y el tipo de refinanciamiento de FHA más común en la mayoría de los años recientes.
- FHA aseguró 141,154 refinanciamientos con retiro de efectivo en el año fiscal 2026, el 47.50% de sus refinanciamientos, frente al 65.77% en el año fiscal 2025 (HUD FHA Annual Report, Nov 2026).
- En agosto de 2026, el 74.0% de los refinanciamientos de FHA a FHA con evaluación completa y el 82.2% de los refinanciamientos de convencional a FHA retiraron efectivo (HUD Production Report, Sep 2026).
- Los prestamistas reportaron 137,966 refinanciamientos con retiro de efectivo de FHA otorgados en 2025, el 15.2% de todos los préstamos FHA de ese año (FFIEC HMDA, Mar 2026).
- Los prestamistas reportaron otros 114,566 refinanciamientos de FHA sin retiro de efectivo en 2025 (FFIEC HMDA, Mar 2026).
- Los refinanciamientos con retiro de efectivo fueron el 11.2% de los préstamos FHA nuevos agrupados por Ginnie Mae en septiembre de 2026, y los refinanciamientos sin retiro de efectivo fueron el 7.9% (Ginnie Mae, Oct 2026).
¿Cuáles son las reglas de un refinanciamiento con retiro de efectivo de FHA?
El préstamo nuevo puede ser de hasta el 80% del valor de la vivienda, y el prestatario necesita un historial de pagos constante.
- Un refinanciamiento con retiro de efectivo de FHA puede ser de máximo el 80% del valor ajustado de la vivienda, contando cualquier segundo préstamo (HUD Handbook 4000.1, Ago 2026).
- La vivienda debe tener al menos seis meses de pagos en el préstamo actual, y cada pago de la hipoteca de los últimos 12 meses debe haberse hecho dentro del mes en que vencía (HUD Handbook 4000.1, Ago 2026).
- El préstamo promedio con retiro de efectivo de convencional a FHA fue el 68.26% del valor de la vivienda en el año fiscal 2026, y el préstamo promedio con retiro de efectivo de FHA a FHA fue el 72.51% (HUD FHA Annual Report, Nov 2026).
¿Cuánto cuesta la deuda que acompaña a la hipoteca?
El interés de las tarjetas es cerca de tres veces la tasa hipotecaria promedio.
- La tasa promedio de las tarjetas de crédito fue 21.19% en el tercer trimestre de 2026 (Federal Reserve, Sep 2026).
- Los estadounidenses debían $1.29 billones en tarjetas de crédito (New York Fed, Nov 2026).
- La deuda total de los hogares llegó a $19.11 billones, $334 mil millones más en el tercer trimestre de 2026 (New York Fed, Nov 2026).
Si quieres ver cómo podría verse un plan de refinanciamiento con retiro de efectivo de FHA con todas tus deudas en un solo lugar, y cuánto podrías quedarte cada mes, lo armamos en goodloan.ai. Llama, escribe por texto o por chat al (866) 599-0088, de 8am a 8pm, hora del Este.
¿Cuánto Cuesta el Seguro Hipotecario de FHA?
El seguro hipotecario es el precio del pago inicial bajo de FHA. Tiene dos partes, una prima de una sola vez y una anual, y la parte anual se redujo en 2023 y no ha cambiado desde entonces.
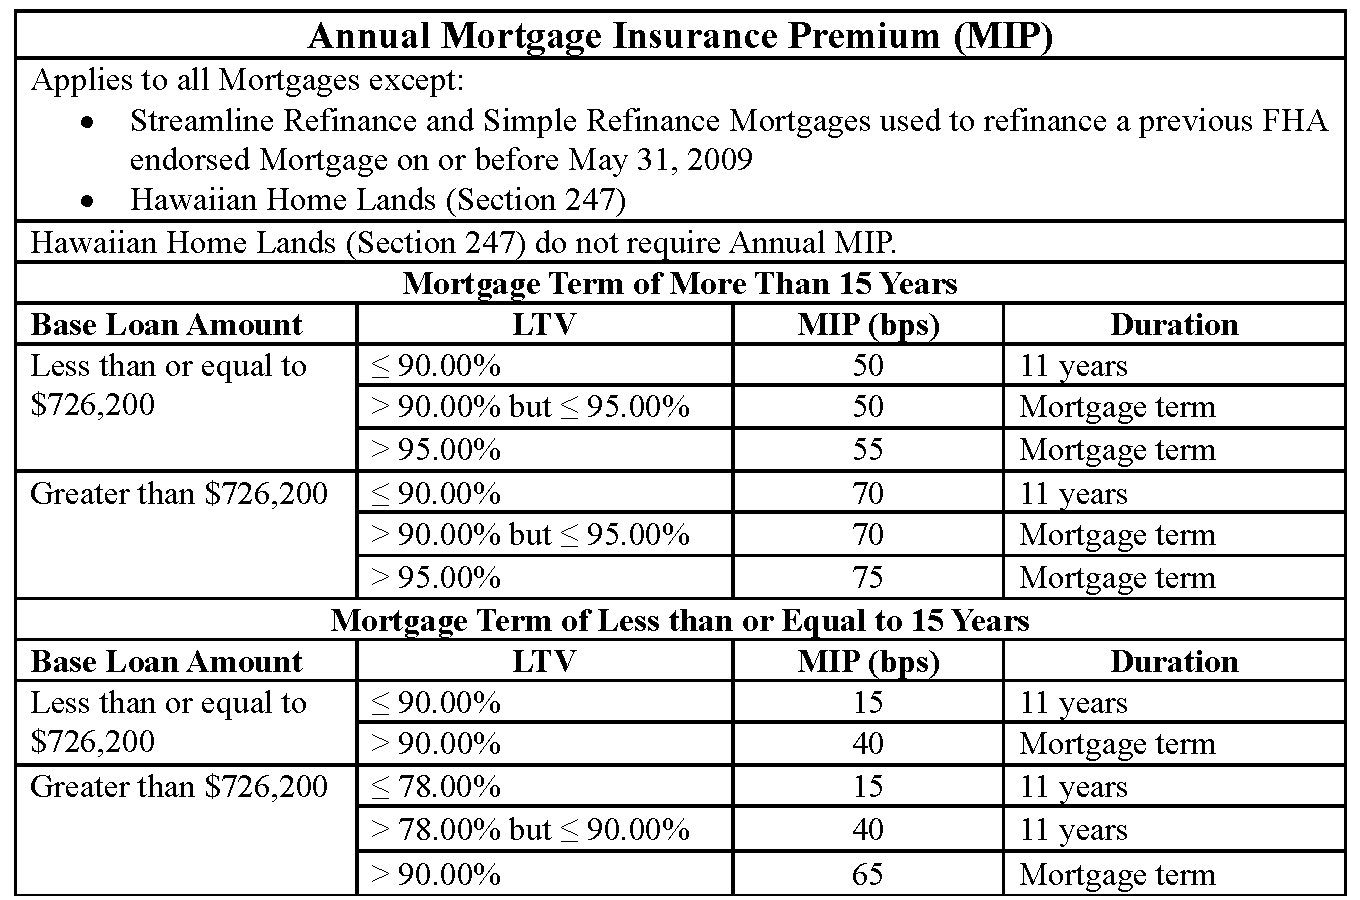
Figura 4: En un préstamo FHA típico a 30 años la prima anual es 0.50% o 0.55% del préstamo, y termina a los 11 años solo cuando el préstamo comienza en el 90% del valor de la vivienda o menos. Fuente: U.S. Department of Housing and Urban Development, FHA Single Family Housing Policy Handbook 4000.1, Appendix 1.0, Ago 2026. Captura de pantalla de la página de la fuente, tomada el 20 Nov 2026.
¿Cuánto es la prima anual de FHA y cuánto dura?
Entre 0.15% y 0.75% del préstamo al año, según el tamaño del préstamo, el plazo y el pago inicial.
- En un préstamo a más de 15 años y de hasta $726,200, la prima anual es 0.50% cuando el préstamo es el 95% del valor de la vivienda o menos, y 0.55% por encima de eso (HUD Handbook 4000.1, Ago 2026).
- La prima anual se termina después de 11 años cuando el préstamo comienza en el 90% del valor de la vivienda o menos, y dura toda la vida del préstamo por encima de eso (HUD Handbook 4000.1, Ago 2026).
- Los préstamos de más de $726,200 pagan de 0.70% a 0.75% al año en plazos de más de 15 años (HUD Handbook 4000.1, Ago 2026).
- En préstamos de 15 años o menos, la prima anual puede ser de apenas 0.15% (HUD Handbook 4000.1, Ago 2026).
¿Cuánto cambió la reducción de la prima de 2023?
Redujo la prima anual de los préstamos nuevos en cerca de una tercera parte.
- Los préstamos asegurados desde la reducción de 2023 pagan en promedio cerca de 35% menos en primas anuales, 53 puntos base frente a 83 en los préstamos más antiguos (HUD FHA Annual Report, Nov 2026).
- Los préstamos con la prima más baja ya son casi la mitad de la cartera de FHA (HUD FHA Annual Report, Nov 2026).
- En un refinanciamiento simplificado (streamline), la nueva tasa combinada, es decir, la tasa de interés más la tasa de la prima, debe ser al menos 0.5 puntos menor que la anterior al pasar de tasa fija a tasa fija (HUD Handbook 4000.1, Ago 2026).
¿Qué tasas tienen los préstamos FHA?
La mayoría de los préstamos FHA abiertos tiene tasas muy por debajo del promedio de hoy para una hipoteca nueva.
- El 35.5% de los saldos de préstamos FHA en los grupos de Ginnie Mae tiene una tasa de entre 5.5% y 6.5% (Ginnie Mae, Oct 2026).
- La tasa promedio de la hipoteca fija a 15 años es 6.66%, frente a 5.54% hace un año (Freddie Mac, Nov 2026).
Si quieres ver el seguro hipotecario junto a todas tus otras cuentas en un solo plan, lo armamos en goodloan.ai. Llama, escribe por texto o por chat al (866) 599-0088, de 8am a 8pm, hora del Este.
¿Cuánto Puedes Pedir Prestado con un Préstamo FHA?
Los límites de FHA se mueven con los precios de las viviendas cada enero, y en la mayoría de los condados el tope está muy por encima de lo que pide prestado un comprador típico de FHA.
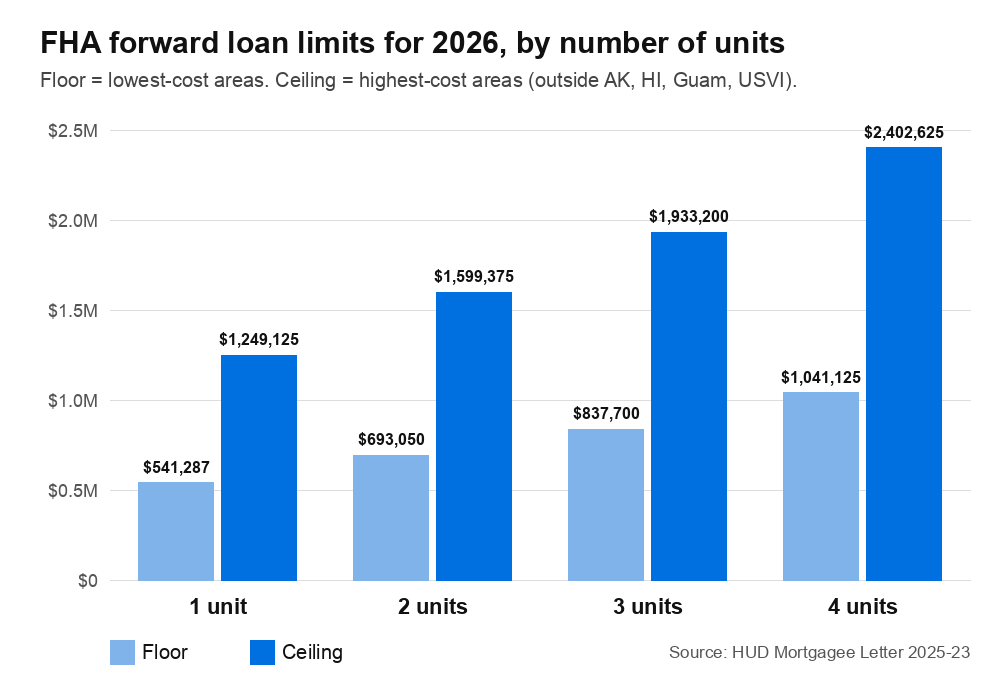
Figura 5: Incluso el piso para una vivienda de una unidad queda muy por encima del préstamo FHA promedio, así que el límite importa sobre todo en condados caros. Fuente: U.S. Department of Housing and Urban Development, Mortgagee Letter 2025-23, 2026 Nationwide Forward Mortgage Limits, Dic 2025. Gráfico elaborado por GoodLoan con los datos de la fuente, 20 Nov 2026.
¿Cómo se fijan los límites de préstamo de FHA?
Como partes fijas del límite nacional de préstamo conforme, ajustadas a los precios locales de las viviendas.
- El piso de FHA se fija en el 65% del límite nacional de préstamo conforme, y el techo en el 150% (HUD Mortgagee Letter 2025-23, Dic 2025).
- El límite nacional de préstamo conforme para una vivienda de una unidad es $832,750 en 2026 (FHFA, Nov 2025).
- Dentro del rango, el límite de cada área se basa en el condado con el precio mediano de vivienda más alto del área metropolitana (HUD Mortgagee Letter 2025-23, Dic 2025).
¿Cuáles son los límites para viviendas de dos a cuatro unidades?
Más altos, y suben con cada unidad.
- El piso de 2026 es $693,050 para dos unidades, $837,700 para tres y $1,041,125 para cuatro (HUD Mortgagee Letter 2025-23, Dic 2025).
- El techo de 2026 es $1,599,375 para dos unidades, $1,933,200 para tres y $2,402,625 para cuatro (HUD Mortgagee Letter 2025-23, Dic 2025).
- En Alaska, Hawaii, Guam y las Islas Vírgenes de EE. UU., el techo para una unidad es $1,873,625 (HUD Mortgagee Letter 2025-23, Dic 2025).
¿Qué tan grande es el préstamo FHA típico?
Muy por debajo del límite de préstamo en la mayor parte del país, y mucho más grande en los estados de precios altos.
- El préstamo FHA promedio otorgado en 2025 fue de cerca de $318,000 (FFIEC HMDA, Mar 2026).
- En California el préstamo FHA promedio otorgado en 2025 fue de cerca de $504,000, y en Texas de cerca de $302,000 (FFIEC HMDA, Mar 2026).
¿Cómo Se Comportan los Préstamos FHA?
Los préstamos FHA se atrasan más seguido que cualquier otro tipo importante de préstamo. Ese es el costo de prestar a compradores con pocos ahorros y pagos iniciales pequeños, y en 2026 los cambios de reglas del propio HUD empujaron aún más arriba la cantidad de préstamos con atrasos graves.
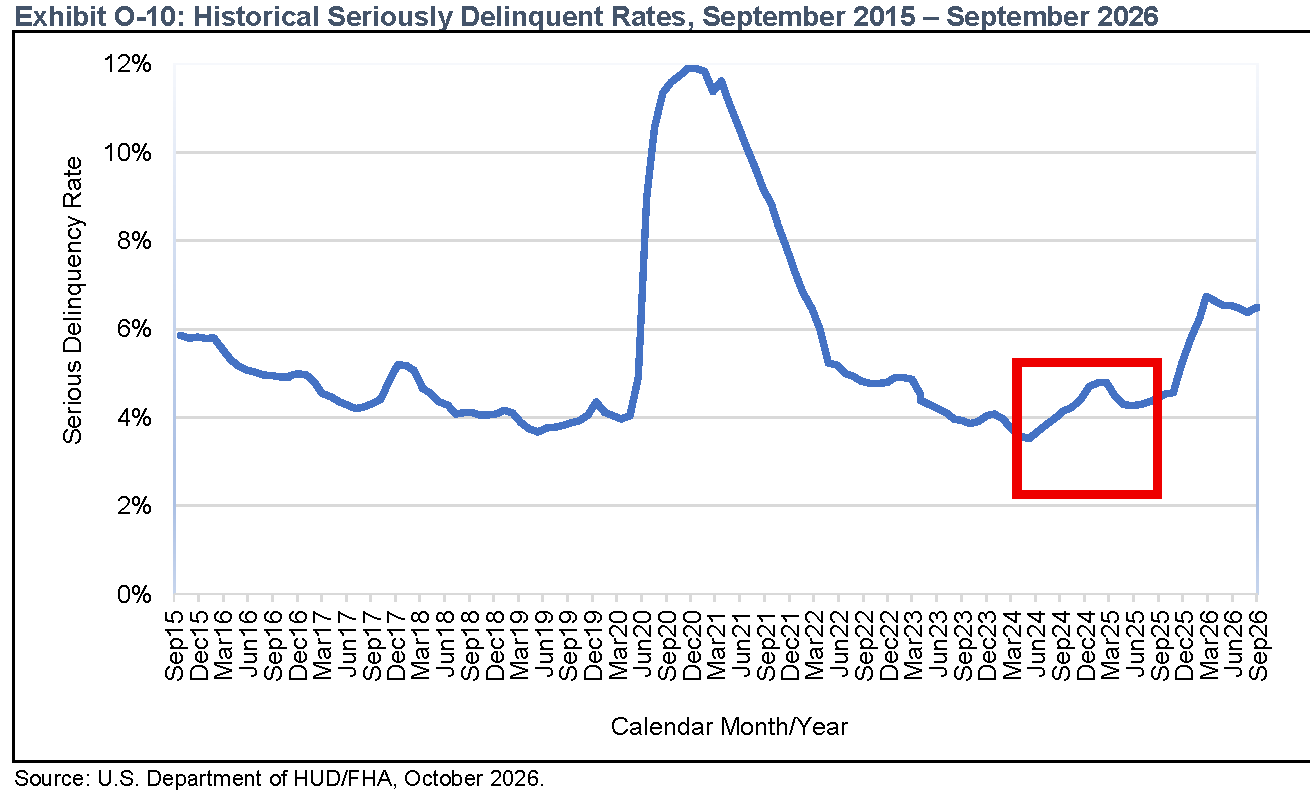
Figura 6: La tasa de morosidad grave de FHA se disparó durante la pandemia, bajó a cerca de 4% y volvió a subir en 2026, lo que HUD atribuye a nuevas reglas que impidieron que los prestatarios entraran y salieran del estado de atraso una y otra vez. El recuadro rojo marca uno de esos ciclos anteriores. Fuente: U.S. Department of Housing and Urban Development, FHA Mutual Mortgage Insurance Fund Annual Report Fiscal Year 2026, Exhibit O-10, Nov 2026. Captura de pantalla de la página de la fuente, tomada el 20 Nov 2026.
¿Qué tan seguido se atrasan los prestatarios de FHA?
Más de un préstamo FHA de cada nueve tenía al menos 30 días de atraso a mediados de 2026, y cerca de uno de cada quince tenía 90 días o más de atraso.
- Los préstamos VA tuvieron una tasa de morosidad de 4.89% en el segundo trimestre de 2026, y todas las hipotecas de viviendas de una a cuatro unidades 4.37%, 44 puntos base más que un año antes (MBA, Ago 2026).
- La tasa de morosidad grave de FHA subió 227 puntos base respecto a un año antes (MBA, Ago 2026).
- HUD contó el 6.51% de los préstamos FHA con 90 días o más de atraso en septiembre de 2026, frente al 4.53% en septiembre de 2025 (HUD FHA Annual Report, Nov 2026).
- Los préstamos FHA en los grupos de Ginnie Mae tuvieron una tasa de morosidad grave de 6.09% en el segundo trimestre de 2026, 5 puntos base menos que en el primer trimestre (Ginnie Mae, Oct 2026).
- Los préstamos en ejecución hipotecaria fueron el 0.67% de todas las hipotecas, y el 2.06% de todas las hipotecas tenía una morosidad grave (MBA, Ago 2026).
¿Por qué subió la morosidad grave de FHA en 2026?
HUD dice que sus nuevas reglas dejaron ver a prestatarios que seguían atrasándose después de recibir ayuda.
- 2.2 millones de prestatarios activos de FHA han tenido 90 días o más de atraso en algún momento (HUD FHA Annual Report, Nov 2026).
- Cerca de 75,000 prestatarios recibieron tres o más planes de ayuda distintos del año fiscal 2024 al 2026, con un costo para FHA de al menos $112.5 millones según el cálculo de HUD, en préstamos que siguieron en incumplimiento (HUD FHA Annual Report, Nov 2026).
- Desde el 1 de octubre de 2025, un prestatario puede recibir una opción para conservar su vivienda solo una vez cada 24 meses (HUD FHA Annual Report, Nov 2026).
¿Cuántos préstamos FHA terminan en un reclamo?
Una parte pequeña cada mes.
- FHA pagó 2,288 reclamos de seguro en agosto de 2026 (HUD Production Report, Sep 2026).
- 57,893 préstamos FHA con morosidad grave volvieron a tener menos de 90 días de atraso en agosto de 2026, frente a 65,811 que cayeron por primera vez a 90 días de atraso (HUD Production Report, Sep 2026).
- Illinois tuvo la tasa de morosidad grave más alta en préstamos FHA entre los diez estados más grandes en los grupos de Ginnie Mae en agosto de 2026 (Ginnie Mae, Oct 2026).
¿Qué Tan Sano Está el Fondo de Seguro de FHA?
El fondo que paga los reclamos de FHA está en buena forma según su propia vara legal, incluso después de un año de pagos atrasados en aumento. En 2013 estuvo por debajo de cero.
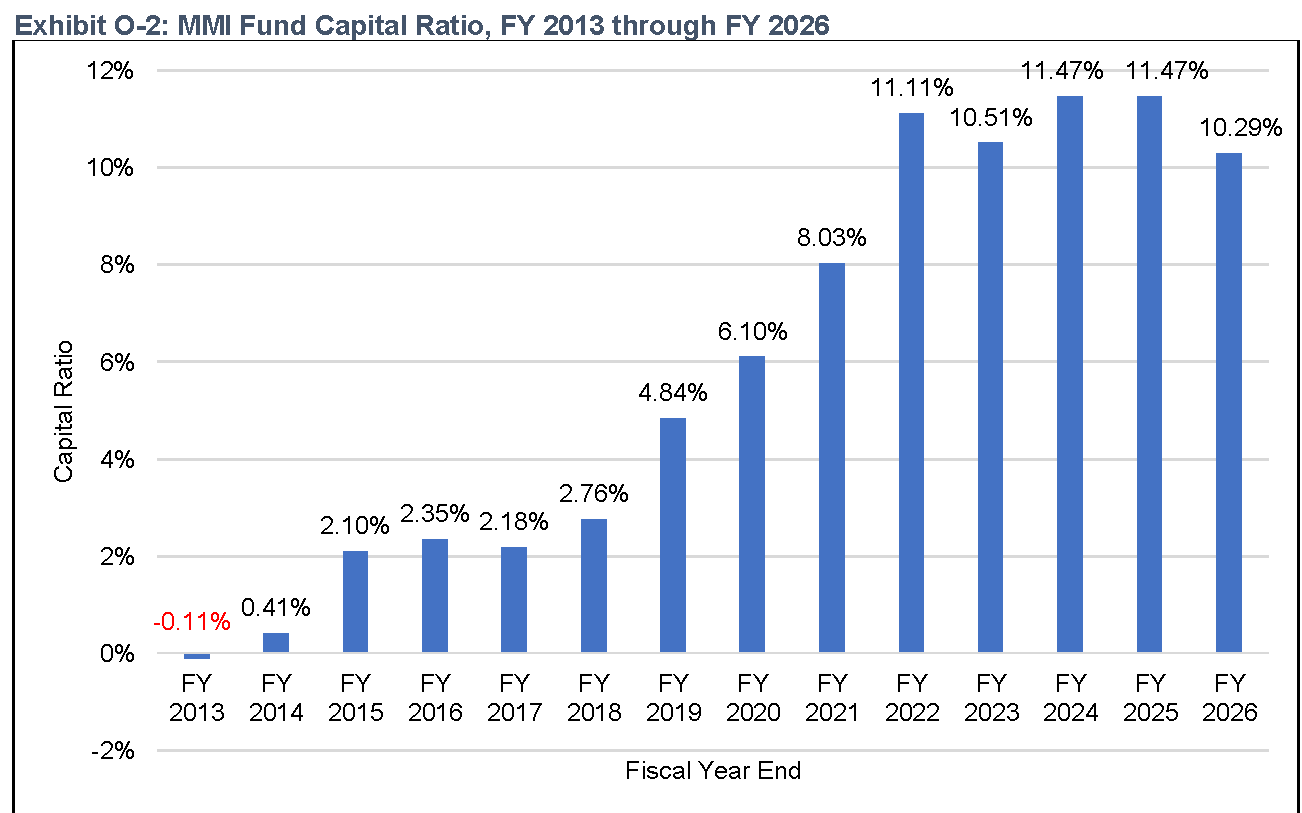
Figura 7: El índice de capital subió desde por debajo de cero en 2013 hasta su máximo de 2024 y 2025, y luego bajó en 2026, aún muy por encima del piso que fija la ley. Fuente: U.S. Department of Housing and Urban Development, FHA Mutual Mortgage Insurance Fund Annual Report Fiscal Year 2026, Exhibit O-2, Nov 2026. Captura de pantalla de la página de la fuente, tomada el 20 Nov 2026.
¿Cuál es el índice de capital del fondo de FHA?
Muy por encima del piso legal, aunque más bajo que un año antes.
- El índice de capital del fondo fue 11.47% al cierre del año fiscal 2025 (HUD FHA Annual Report, Nov 2026).
- El índice fue negativo 0.11% en el año fiscal 2013 (HUD FHA Annual Report, Nov 2026).
- El valor económico neto del fondo fue $182.6 mil millones, $6.3 mil millones menos en un año, mientras que sus recursos de capital totales subieron $9.3 mil millones hasta $148.9 mil millones (HUD FHA Annual Report, Nov 2026).
¿Cómo se comparan la cartera de préstamos de vivienda y la de hipotecas inversas?
La cartera de préstamos de vivienda es estable. La de hipotecas inversas cayó con fuerza.
- La cartera de hipotecas tradicionales tuvo un índice de capital independiente de 10.47% en el año fiscal 2026, frente a 10.95% en 2025 (HUD FHA Annual Report, Nov 2026).
- El índice de la cartera de hipotecas inversas bajó a 5.43% desde 24.06% (HUD FHA Annual Report, Nov 2026).
- FHA aseguró 24,162 hipotecas inversas en el año fiscal 2026, 14.16% menos que en 2025 (HUD FHA Annual Report, Nov 2026).
- El límite de las hipotecas inversas subió a $1,249,125 para 2026, desde $1,209,750 en 2025 (HUD, Dic 2025).
- FHA aseguró 264,727 hipotecas inversas a fines de agosto de 2026 (HUD Production Report, Sep 2026).
¿Cuánto espera HUD que gane y pierda la cartera de préstamos de vivienda?
HUD proyecta cerca del doble de ingresos que de pérdidas.
- HUD proyecta $66.2 mil millones en ingresos de la cartera de hipotecas tradicionales, en dólares de hoy, o el 3.87% del saldo asegurado (HUD FHA Annual Report, Nov 2026).
- HUD proyecta $33.9 mil millones en pérdidas en la misma cartera, $12.0 mil millones más, o el 1.98% del saldo asegurado frente al 1.39% de un año antes (HUD FHA Annual Report, Nov 2026).
¿Quiénes Otorgan los Préstamos FHA?
Los bancos casi han dejado los préstamos FHA. Las empresas hipotecarias independientes ahora otorgan nueve de cada diez préstamos FHA, y unas pocas de ellas otorgan una parte grande.
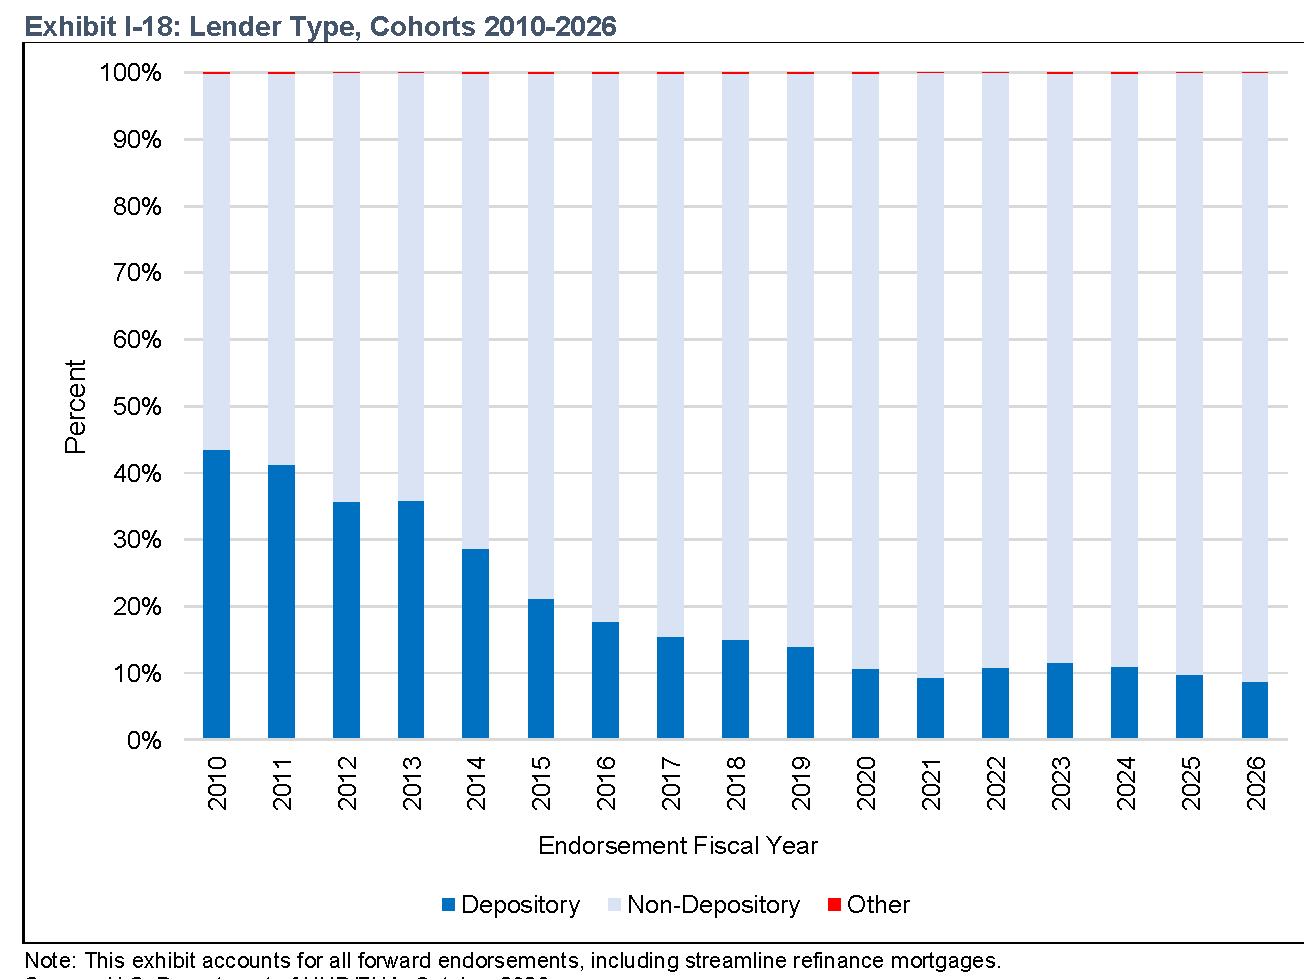
Figura 8: Los bancos y las cooperativas de crédito otorgaron más del 40% de los préstamos FHA en 2010 y menos del 10% en 2026, así que los préstamos FHA ahora son casi todos de empresas hipotecarias independientes. Fuente: U.S. Department of Housing and Urban Development, FHA Mutual Mortgage Insurance Fund Annual Report Fiscal Year 2026, Exhibit I-18, Nov 2026. Captura de pantalla de la página de la fuente, tomada el 20 Nov 2026.
¿Los préstamos FHA los otorgan bancos o empresas que no son bancos?
Empresas que no son bancos, de manera abrumadora.
- Los bancos y otras instituciones con depósitos otorgaron el 8.71% de los préstamos FHA en el año fiscal 2026, frente al 43.48% en el año fiscal 2010 (HUD FHA Annual Report, Nov 2026).
- 1,277 prestamistas reportaron haber otorgado al menos un préstamo FHA en 2025 (FFIEC HMDA, Mar 2026).
¿Quiénes son los prestamistas más grandes de FHA?
United Wholesale Mortgage y Rocket Mortgage, sin nadie más cerca.
- United Wholesale Mortgage otorgó 87,294 préstamos FHA en 2025, el 9.6% del total (FFIEC HMDA, Mar 2026).
- Rocket Mortgage otorgó 65,337 préstamos FHA, el 7.2% (FFIEC HMDA, Mar 2026).
- DHI Mortgage Company otorgó 31,767, el tercer lugar (FFIEC HMDA, Mar 2026).
- Freedom Mortgage otorgó 27,636 y CrossCountry Mortgage 27,608 (FFIEC HMDA, Mar 2026).
- PennyMac Loan Services otorgó 24,044, loanDepot 22,700 y Guild Mortgage 20,919 (FFIEC HMDA, Mar 2026).
- Lennar Mortgage otorgó 19,597 y New American Funding 18,653, para completar los diez primeros (FFIEC HMDA, Mar 2026).
- Los diez prestamistas más grandes de FHA otorgaron el 38.1% de todos los préstamos FHA en 2025 (FFIEC HMDA, Mar 2026).
¿Qué estados tienen más préstamos FHA?
Texas y Florida, por un margen amplio.
- Texas tuvo 106,574 préstamos FHA otorgados en 2025, el 20.2% de todos los préstamos de vivienda otorgados en el estado (FFIEC HMDA, Mar 2026).
- Florida tuvo 87,249 préstamos FHA, el 17.8% de sus préstamos de vivienda (FFIEC HMDA, Mar 2026).
- California tuvo 61,425 préstamos FHA, apenas el 10.7% de sus préstamos de vivienda (FFIEC HMDA, Mar 2026).
- Georgia tuvo 45,102 préstamos FHA, el 18.6% de sus préstamos de vivienda (FFIEC HMDA, Mar 2026).
Glosario
- Préstamo FHA: un préstamo de vivienda de un prestamista privado que la Federal Housing Administration, parte de HUD, asegura contra pérdidas.
- Endoso (Endorsement): el momento en que FHA asegura formalmente un préstamo. HUD cuenta los préstamos por endoso.
- Seguro vigente (Insurance in force): todos los préstamos asegurados por FHA que siguen abiertos, medidos por el saldo pendiente.
- MMI Fund: el Mutual Mortgage Insurance Fund, que cobra las primas de FHA y paga los reclamos de FHA.
- Índice de capital (Capital ratio): el valor económico neto del fondo dividido entre los préstamos que asegura. La ley exige al menos 2%.
- UFMIP: prima inicial del seguro hipotecario, un cargo de FHA de una sola vez, que por lo general se suma al préstamo.
- MIP: la prima anual del seguro hipotecario de FHA, que se paga cada mes.
- Punto base: una centésima de un punto porcentual. 50 puntos base son 0.50%.
- LTV: relación préstamo-valor, el préstamo como parte del valor de la vivienda.
- DTI: relación deuda-ingresos, los pagos mensuales de deudas como parte de los ingresos mensuales.
- Refinanciamiento simplificado (streamline): un refinanciamiento de FHA a FHA con menos trámites que debe bajar la tasa combinada o el plazo.
- Refinanciamiento con retiro de efectivo: un préstamo nuevo y más grande que reemplaza al anterior y paga la diferencia al prestatario.
- Morosidad grave: 90 días o más de atraso en los pagos, en ejecución hipotecaria o en bancarrota.
- Hipoteca inversa (HECM): una Home Equity Conversion Mortgage, un préstamo de FHA para propietarios de 62 años o más que se paga cuando dejan la vivienda.
- HMDA: la Home Mortgage Disclosure Act, la ley que obliga a los prestamistas a reportar cada préstamo que otorgan.
- Límite de préstamo conforme: el préstamo más grande que Fannie Mae y Freddie Mac comprarán, fijado cada año por la FHFA.
- Año fiscal: el año del gobierno federal, de octubre a septiembre. El año fiscal 2026 terminó el 30 de septiembre de 2026.
Metodología y fuentes
Cada estadística de esta página se leyó en el archivo o la página del grupo que la produjo, en noviembre de 2026. No citamos resúmenes de estadísticas, blogs de prestamistas ni resúmenes de noticias. Los rankings de prestamistas, los conteos por estado y las proporciones de HMDA son nuestros propios conteos de los datos de 2025 a nivel de préstamo en la plataforma FFIEC HMDA, que cubren todos los préstamos FHA que los prestamistas reportaron como otorgados; HMDA cuenta los préstamos cuando se cierran, mientras que HUD los cuenta cuando FHA los asegura, así que los dos totales difieren. Las proporciones de HMDA comparan los préstamos FHA con todos los préstamos reportados como otorgados, incluyendo líneas de crédito sobre el valor de la vivienda, segundos gravámenes y préstamos multifamiliares, y los montos públicos de préstamos de HMDA se redondean a rangos de $10,000, así que los promedios de HMDA son aproximados. MBA y HUD miden los pagos atrasados de forma distinta: la tasa de MBA cuenta los préstamos con 30 días o más de atraso, y la de HUD cuenta los préstamos con 90 días o más de atraso. El reporte de producción de HUD de agosto de 2026 llega hasta agosto, así que sus cifras del año fiscal se quedan un mes cortas. Esta página se renueva cada mes a medida que HUD, Ginnie Mae y la Mortgage Bankers Association publican datos nuevos.
Fuentes
- U.S. Department of Housing and Urban Development, Annual Report to Congress on the Financial Status of the FHA Mutual Mortgage Insurance Fund, Fiscal Year 2026
- U.S. Department of Housing and Urban Development, FHA Single Family Production Report, August 2026
- U.S. Department of Housing and Urban Development, FHA Single Family Housing Policy Handbook 4000.1, revised August 12, 2026
- U.S. Department of Housing and Urban Development, Mortgagee Letter 2025-23, 2026 Nationwide Forward Mortgage Limits
- U.S. Department of Housing and Urban Development, HUD No. 25-145, 2026 Loan Limits
- FFIEC HMDA Data Browser, 2025 FHA loans originated, nationwide
- FFIEC HMDA Data Browser, 2025 loans originated by loan type, Texas, Florida, California and Georgia
- Ginnie Mae, Global Markets Analysis Report, October 2026
- Mortgage Bankers Association, National Delinquency Survey, second quarter 2026
- Freddie Mac, Primary Mortgage Market Survey
- Federal Reserve Board, G.19 Consumer Credit
- Federal Reserve Bank of New York, Quarterly Report on Household Debt and Credit, 2026 Q3
- Federal Reserve Bank of New York, press release of November 10, 2026
- Federal Housing Finance Agency, Conforming Loan Limit Values for 2026